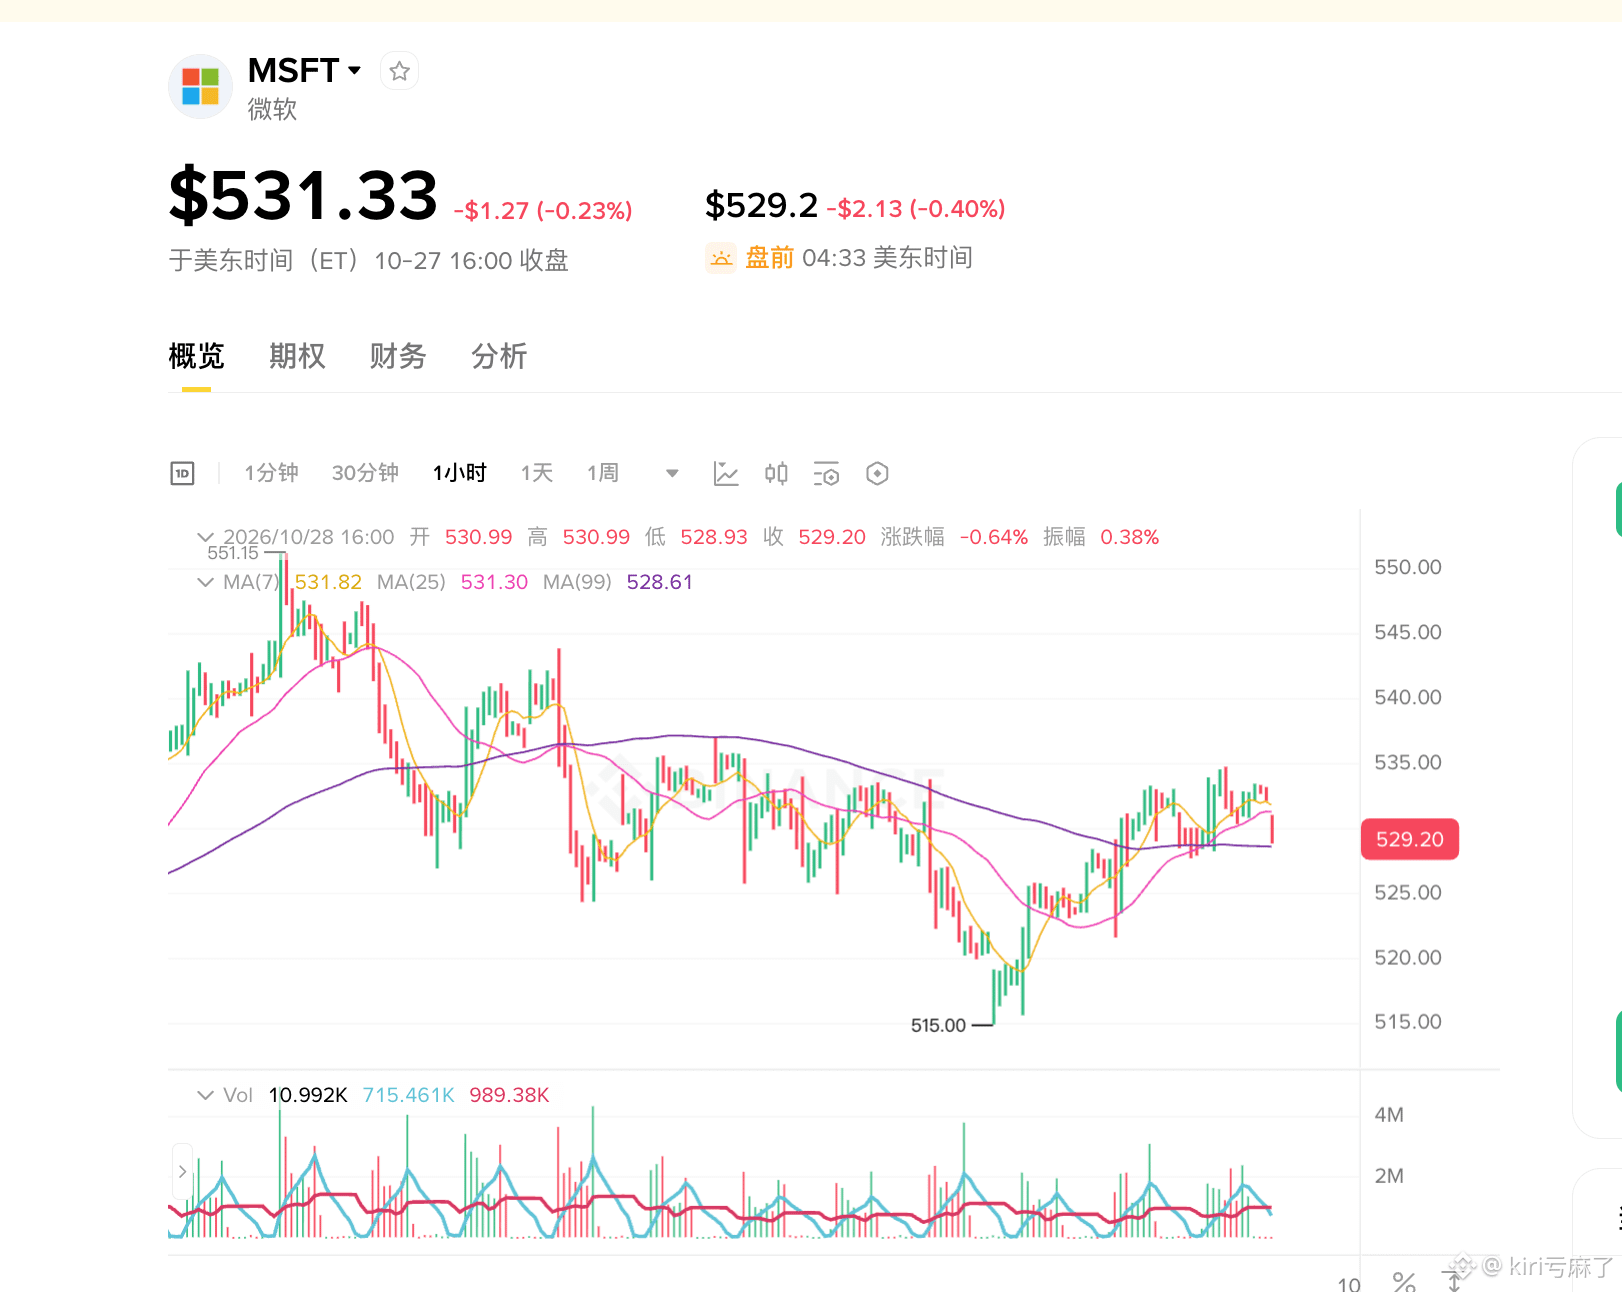
Microsoft legt heute Abend Zahlen vor: Werden sich die KI-Investitionen wirklich in Umsatz verwandeln?
Leute, Microsoft veröffentlicht heute nach Börsenschluss die Ergebnisse für FY27 Q1.
Der Markt rechnet mit einem Umsatz von etwas über 90 Milliarden US-Dollar (rund +17 % im Jahresvergleich) und einem EPS von 4,71 bis 4,72 US-Dollar. Die Zahlen an sich dürften wahrscheinlich passen. Entscheidend ist, ob KI tatsächlich schon zu Einnahmen führt.
Meine Einschätzung: ja, aber noch nicht in dem Ausmaß, auf das die größten Optimisten hoffen.
Azure ist der zentrale Wachstumsmotor. Das Unternehmen selbst prognostiziert ein Wachstum von 44–45 % zu konstanten Wechselkursen, etwas schneller als die 43 % im Vorquartal. Die Nachfrage übersteigt weiterhin das Angebot. Wie gut es diesmal gelingt, zusätzliche Kapazitäten bereitzustellen, wird sich direkt in den Zahlen zeigen. Werden tatsächlich 45 % oder sogar etwas mehr erreicht, wäre das ein Zeichen dafür, dass die Nachfrage nach KI-Rechenleistung weiterhin sehr robust ist.
Bei Copilot lohnt sich ein genauerer Blick. Die Zahl der zahlenden Nutzer hat die Marke von 30 Millionen überschritten (im Vorquartal waren es erst 20 Millionen) – ein rasantes Wachstum. Der Anteil am Gesamtumsatz ist allerdings noch nicht besonders groß; vor allem bestätigt die Entwicklung, dass Microsoft auf dem richtigen Weg ist. Entscheidend wird sein, ob Unternehmen von Pilotprojekten zum flächendeckenden Einsatz übergehen und ob nutzungsbasierte Abrechnung bereits spürbar zum Wachstum beiträgt.
Die Investitionsausgaben bleiben ein Unsicherheitsfaktor. Für dieses Quartal werden mehr als 50 Milliarden US-Dollar erwartet. Am meisten fürchtet der Markt das Szenario: „Die Investitionen sind enorm, aber die Rendite lässt noch auf sich warten.“ Wenn Umsatz und Azure die Erwartungen erfüllen, die Margen aber deutlich unter Druck geraten, könnte die Aktie nur verhalten reagieren.
Meiner persönlichen Einschätzung nach dürfte der Abend insgesamt solide und leicht positiv ausfallen: Umsatz und Azure könnten die Erwartungen übertreffen, Copilot dürfte weiter eine gute Wachstumsgeschichte liefern, doch die Investitionsausgaben und der Ausblick werden die Anleger vorsichtig stimmen. Die KI-Story befindet sich noch in einer frühen bis mittleren Phase. Microsoft hat derzeit den klarsten Weg zur Monetarisierung, aber man sollte nicht erwarten, dass es innerhalb eines einzigen Quartals plötzlich durch die Decke geht.
Wie seht ihr das? Achtet ihr eher auf das Wachstum bei Azure oder interessiert euch stärker, wie schnell die Zahl der Copilot-Lizenzen steigt?
#微软财报能否兑现ai红利