$TSLAB 短期倾向:看空(谨慎),长期叙事未破但当前估值缺乏盈利支撑。
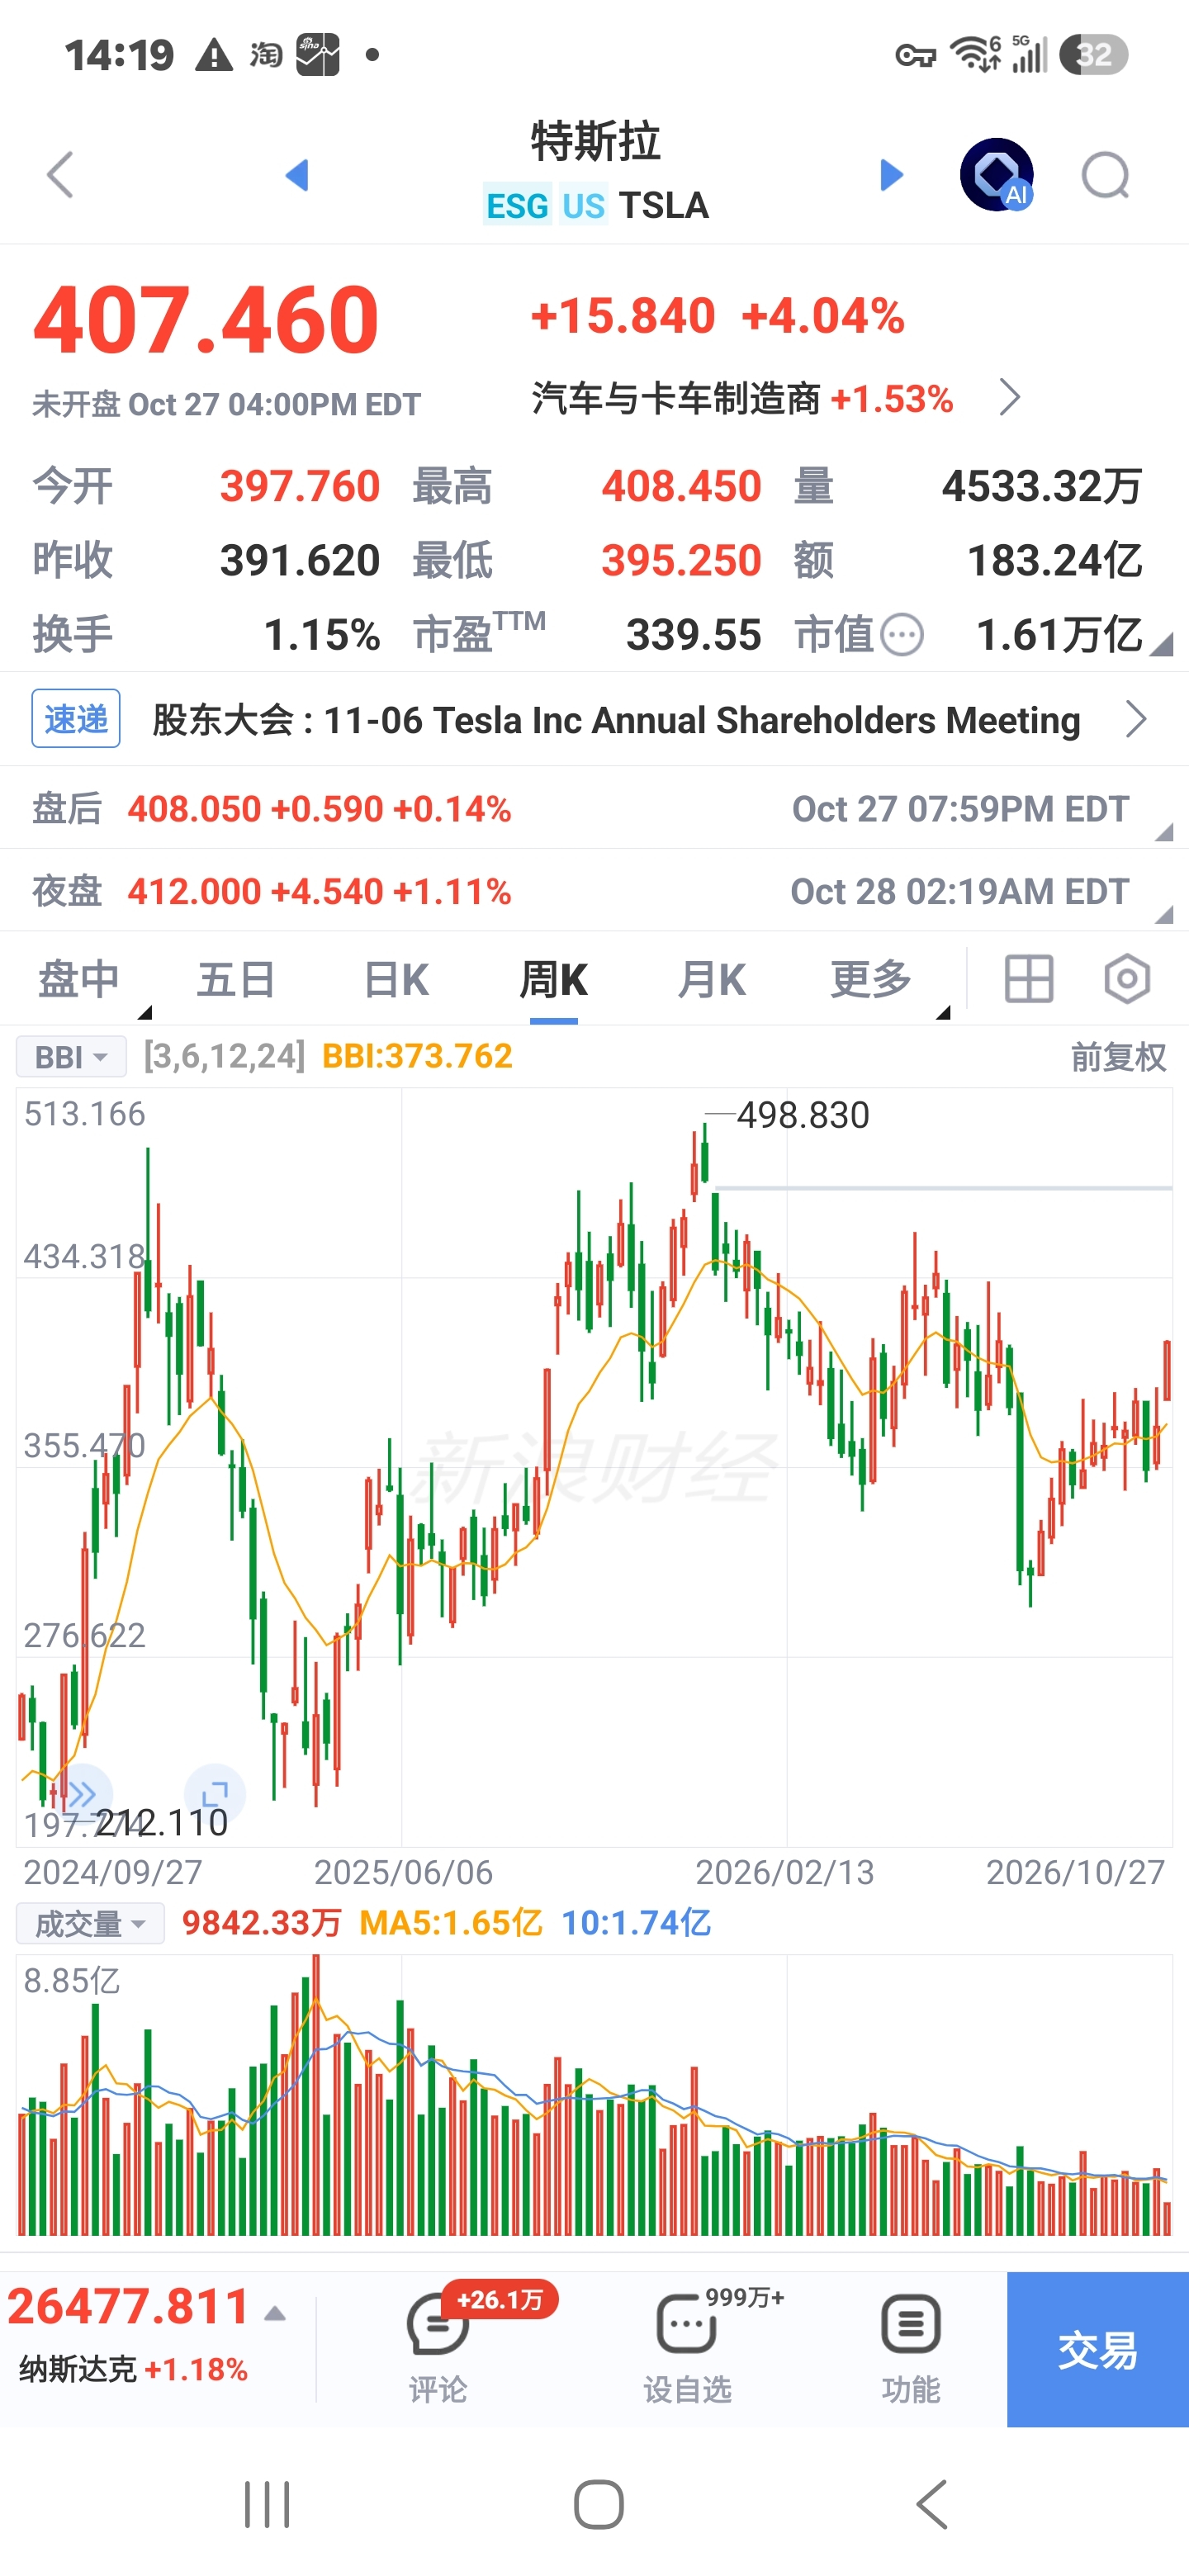
截至10月28日,特斯拉股价约407美元,市值约1.55万亿美元,追踪市盈率超过430倍。这个估值本身就构成了看空的第一层理由:市场为尚未兑现的自动驾驶和机器人叙事支付了极高的溢价,而近端盈利正在恶化。
核心矛盾:需求强,但利润被费用吞噬
Q3财报呈现的图景是割裂的。积极的一面是,全球未交付订单创四年新高,管理层明确表示瓶颈在供给端而非需求端;整体毛利率回升至19.6%,汽车毛利率(剔除碳积分)达到18.1%,均超出市场预期。FSD北美新车搭载率从二季度的55%升至超过75%,全球付费用户达174万,商业化渗透在真实推进。
但利润端给出了相反的信号。GAAP净利润同比暴跌43%,营业利润骤降56%,营业利润率从5.8%压缩至2.6%;研发费用同比激增39%,直接导致EBIT远低于高盛和摩根士丹利的预期。简单说,毛利率的改善被费用端的失控完全抵消了。管理层还明确表示,为支撑Optimus、Robotaxi和AI算力,运营支出和资本开支将继续环比增长。这意味着近端利润压力不是一次性扰动,而是结构性的。
催化剂是叙事性的,而非盈利性的
近期推动股价从低位反弹的边际变化——巴克莱上调至买入、目标价450美元,Turo上线FSD租车服务,以及SpaceX与特斯拉潜在合并的猜测——本质上都在延长叙事的久期,而不是缩短盈利兑现的距离。Robotaxi的财务贡献被管理层明确指向2027年Q2之后才会开始明显,而FSD无监督版本的落地时间也被巴克莱提示存在延迟风险。
当前股价已经接近甚至略高于卖方共识目标价(约410-415美元),高盛360美元的目标价隐含约7%的下行空间,大摩400美元也低于现价。在430倍PE的位置上,“故事继续推进”已经不足以驱动进一步的重估,需要的是利润端的实打实拐点,而这在2026年内看不到。
看空的下行风险在哪里
最大的风险不是叙事破裂,而是叙事停滞的同时费用继续攀升。空头仓位仅占自由流通股的约2.9%,看空分析师占比处于多年低位,这意味着市场情绪已经偏向乐观一侧,边际上更容易被不及预期的执行数据所伤害。如果Q4或2027年初的数据显示Robotaxi扩张慢于“年底7×24运营”的目标,或者费用增速继续跑赢毛利率改善的幅度,当前估值所依赖的耐心会迅速消耗。
一句话总结:这不是对马斯克执行力的否定,而是对“用2028年以后的利润来为今天407美元的股价定价”这件事的保留。在盈利拐点出现之前,风险收益比偏向下方。