


半年营收163亿美元,净亏损却高达807亿美元——这不是小数点出了错,而是Anthropic IPO故事里最容易被标题带偏的一幕。约724亿美元亏损来自融资工具公允价值变动,并非现金当期蒸发;真正的问题在另一头:Claude的需求正在狂奔,未来多年的算力账单也已经锁定。客户收入能不能把这张账单消化掉?这次上市,表面上卖的是AI增长故事,市场真正押注的却是三件事:Claude还能领先多久、每一美元收入最终能留下多少,以及今天的算力承诺究竟会成为护城河,还是沉重包袱。说到底,万亿估值买的不是“AI很热”,而是Anthropic能不能在烧算力的赛道上,先跑出一门真正赚钱的生意。
一、先看四个数字:一张报表,四种完全不同的意思
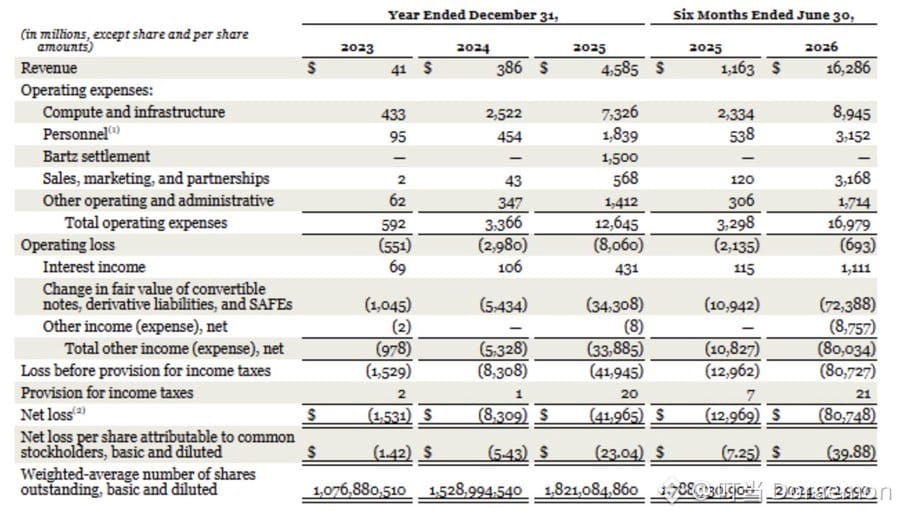
10月26日,Anthropic向美国证券交易委员会公开提交S-1注册文件,申请以ANT为代码在纳斯达克全球精选市场上市。封面上的发行股数和发行价区间仍为空白。投资者第一次看到这家公司的公开财务账本,标题数字很容易把人带偏:上半年收入162.86亿美元,净亏损却达到807.48亿美元。
收入:162.86亿美元。 2026年上半年收入为162.86亿美元,去年同期为11.63亿美元,约为上年同期的14倍。单看增速,需求几乎呈爆发式扩张。
净亏损:807.48亿美元。 其中约723.88亿美元来自可转换票据等融资工具的公允价值变动。企业估值和融资工具条款变化会推高负债的账面价值,这一部分进入净利润表,却不等于公司当期掏出同等金额现金。
经营亏损:6.93亿美元。 这比净亏损小两个数量级,但也不能把净亏损减去公允价值变动后自行“算出”经营业绩;经营利润是独立报表项目。2026年第二季度单季经营利润约9.74亿美元,第一季度仍有亏损,因此上半年合计仍亏6.93亿美元。
经营现金流:正39.29亿美元。 上年同期为负15.13亿美元,现金流方向明显改善。Fortune根据S-1披露的资本开支估算,上半年自由现金流约为正35亿美元;这不等于扣除未来长期算力合同后的“可自由支配现金”。
资产负债表截至2026年6月30日显示,现金及现金等价物、短期投资合计约1,316.51亿美元;同期融资活动净流入约1,107.74亿美元。换句话说,充足的账面资金既是业务扩张的缓冲,也是近期融资的结果。它反驳了“现金已经见底”的说法,却不能证明公司未来无需继续融资。
最稳妥的读法是把四条线分开:收入告诉我们客户买了多少;经营利润告诉我们日常业务有没有覆盖费用;经营现金流告诉我们实际收款和付款的节奏;净亏损还叠加了融资工具重新估值等非现金项目。把四者压成一句“半年亏了807亿”,会误读经营;把723.88亿美元全都称作“纸面数字、不必在意”,又会忽略融资工具后续可能带来的转换、稀释和资本结构影响。
二、生意已经跑通了吗?需求端接近答案,利润端还在考试
Anthropic最有分量的变化,不是Claude又在某项评测中领先,而是它从“有人试用”走到了“很多组织持续掏钱”。S-1披露,截至2026年9月30日,过去12个月贡献至少10万美元收入的客户超过1.19万家;贡献至少100万美元的超过1,900家,至少1,000万美元的约250家。企业客户并非全部,但高价值客户数量已形成规模。Claude Code、API调用和企业订阅把模型嵌入软件开发、知识处理与内部工作流,使用从一次体验变成持续支出,这才是商业化真正成立的标志。
收入结构也解释了增长为何如此快:上半年约131亿美元来自按量计费服务,订阅收入约32亿美元。按量计费的好处是,既有客户调用变多,收入可以不依赖同等幅度的新增客户而继续扩张;难点是收入与推理成本一起波动。客户做更复杂的任务,可能支付更多,也可能让每美元收入消耗更多算力。若模型效率提升、单位推理成本下降,规模效应会变成利润;若服务价格下降更快,收入再漂亮也未必留下利润。
公司披露的净收入留存率(NRR)约900%,看起来极高,但口径值得细读:它比较特定历史季度与测量日附近的季度收入,并排除了基期收入低于1美元的客户以及Claude Pro、Claude Max个人订阅用户。它说明一部分进入企业付费池的客户快速扩张,不代表全体客户都把支出扩大到九倍,也不能直接与采用标准口径的SaaS公司比较。
客户质量同样要看集中度和渠道。S-1披露,云服务提供商渠道带来的收入占比从2023年的11%升至2026年上半年的48%;相关应收账款占比也偏高。一个客户在2026年上半年贡献约11%的收入。企业客户越大、扩张越快,短期增长越有力;但云平台既是Anthropic的分销渠道和算力供应商,也在开发自有模型。渠道帮它触达客户,也可能让议价、收入分成、算力供给和竞争关系纠缠在一起。
因此,“生意跑通”要拆成两句话:付费需求和产品市场匹配,已有相当强的证据;长期、可复制的单位经济和稳定利润,仍待多季数据证明。
三、真正的经营拐点:第二季度盈利不是句号,现金流转正也不是免死金牌
第二季度经营利润转正,是这份招股书里最容易被忽略、也最值得继续跟踪的拐点信号。它表明在收入快速攀升后,公司某一季度的营业收入已经覆盖当期列报的经营费用。但第一季度亏损抵消了部分改善,上半年仍是经营亏损;单季利润还可能受收入确认、成本入账时点和业务组合变化影响。
另一个积极信号是经营现金流由负转正:上半年经营活动现金流净额约39.29亿美元,上年同期为负15.13亿美元。单位经济也已有改善迹象:S-1相关数据列示,上半年计算与基础设施费用约89.45亿美元,占营收约55%;第二季度收入116亿美元、计算费用约56亿美元,收入已超过该项费用的两倍。Fortune根据S-1披露的资本开支估算,上半年自由现金流约为正35亿美元。这些都是积极信号,但口径需要放准:计算费用不等于全部运营成本,经营现金流会受收款和付款时点影响,自由现金流也未扣除未来多年合同中尚未到期或不可取消的承诺。AI公司的账单不只体现在当期资本开支;按量计算资源会进成本,多年服务协议可能承诺最低采购,设备租赁及专用数据中心合同也会形成未来现金义务。当前自由现金流为正,不等于把这些承诺按付款日折现后,公司已拥有成熟软件公司的资本回报曲线。
可以把“真正拐点”定义得更严格一些:连续多个季度经营利润为正;推理与基础设施成本占收入的比例持续下降;经营现金流能够覆盖实际资本开支,并在合同付款后仍有余量;客户留存增长不依赖少数高用量客户;遇到模型降价或竞争者追平,毛利率仍守得住。达到这些条件,才说明Anthropic不只是把收入做大,而是把收入做成了更好的生意。
四、7500亿美元算力账单:关键不在标题总额,而在合同期限和取消权
围绕Anthropic融资压力,媒体出现过至少三种说法:约5,180亿美元的“未来一年支出”、Axios援引《华尔街日报》看到的草案称多年算力承诺可能达到7,500亿美元(已承担超过6,000亿美元,另有约1,500亿美元交易在谈),以及Fortune对最新S-1合同的汇总估算——约4,410亿美元的保证承诺、若计入更多安排总额约6,300亿美元,并称约七成合同金额不可取消。它们并非同一个会计科目、同一时间跨度或同一确定性等级。
10月26日公开的S-1把一批基础设施安排拆成具体合同:例如,微软、谷歌、亚马逊协议包含最低采购或补差条款;其他安排则以最高金额、设备采购、租赁或未来扩容方式呈现,履约周期横跨多年。单看“最多可达”的上限,会把可选择的采购也当成必付债务;只看眼下现金支出,又会忽略非取消条款和需求不足时仍需付款的风险。9月流传的草案数字可以解释市场为何担心,但不能直接写成公司一年内必然要付出同额现金。
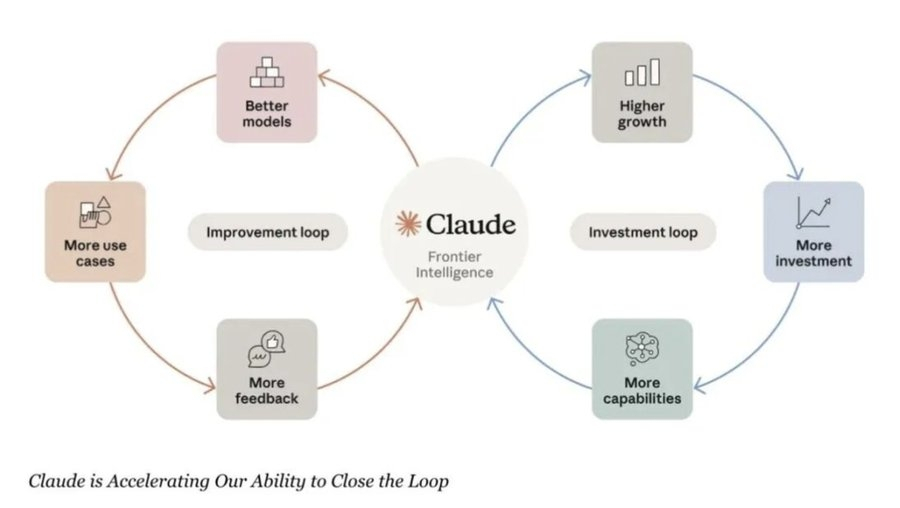
这其实是AI基础设施行业的一种结构性错配:模型公司先锁定GPU、云容量和数据中心,以免能力不足时被竞争对手甩开;收入却要靠未来客户逐步使用来兑现。需求强时,长期合同保供、成本可预期;需求转弱、模型效率突然提高或客户转向其他平台时,固定承诺就从护城河变成负担。Anthropic当前现金充足,和它未来承担巨额、难以取消的付款义务,可以同时成立。
因此,上市动机不应简单概括为“私募没钱,所以IPO救命”。更完整的解释是:公司需要一个比私募融资更深的资金池来承接AI算力投资;早期股东和员工需要流动性;公开股票可能成为未来融资、并购或员工激励的工具;而市场也在要求一个更透明的定价基准。IPO能扩宽融资渠道,但发行结构若以老股出售为主,资金先流向出售股东,不会自动补进公司账上。
五、“史上最大IPO”到底大在哪里?估值纪录不等于融资纪录
媒体对Anthropic潜在上市估值的讨论集中在约1.5万亿至2万亿美元;Fortune在10月27日的报道给出约1.8万亿至2万亿美元的预期区间。若最终落在这一水平,它可能成为按上市估值衡量的史上最大或最具规模的IPO之一。但这不是已经确定的发行价,更不是公司计划募到1.8万亿或2万亿美元。
IPO估值是“每股发行价 × 发行后总股本”,募资额则是“本次新发行股数 × 发行价”,而出售股东的老股所得归出售股东。Anthropic这版初步S-1同时预留了公司发行新股和出售股东出售股份的结构,却把发行股数、价格区间和承销折扣留白。文件列出五位联合创始人为出售股东,并明确老股出售所得公司不收取;最终primary(公司新股)与secondary(老股)的比例、募集用途和净募资额,必须等后续修订版披露。现在就说“公司一分钱不融”或“IPO将募资数千亿美元”,都走在文件前面。
“市场押Anthropic领先三年”可以用估值反推,而不必把它当作某位投资人的原话。S-1披露第三季度收入约168亿美元,简单乘以四得到约672亿美元年化收入;这只是一个季度的运行速度,不是全年审计收入或公司指引。若市场按1.8万亿至2万亿美元估值,对应约27至30倍这一年化收入。假设三年后估值回到10倍销售额,需要届时年收入约1,800亿至2,000亿美元;从672亿美元起步,三年复合增速仍需约39%至44%。若市场愿意给更高倍数,增长门槛会下降;若利润率或竞争优势不足,倍数也可能先收缩。
所以“领先三年”不是公司已经领先三年的事实,而是一个组合假设:Claude在模型质量和开发者心智上保持优势;企业客户将试点扩成核心工作流;价格下降不吞掉毛利;算力合同被实际需求消化;多年后仍能维持高增长和可观利润率。估值买的,是这些条件同时成立的概率。只满足其中一两条,收入仍可能很好看,股票回报却未必匹配。
六、IPO会如何影响AI产业链?它是定价窗口,不是全行业的利好按钮
如果Anthropic以高估值顺利上市,前沿模型公司将获得一个公开市场锚点,其他AI初创公司的私募估值、云服务商的战略投资账面价值、数据中心项目的融资能力,都可能被重新讨论。对微软、亚马逊、谷歌而言,Anthropic增长一方面意味着云容量和平台分发的需求,另一方面也意味着它们扶持的模型公司在与自有产品竞争;合同收入、资本投入和股权投资的净影响,需要逐家公司判断。
对芯片、网络设备和数据中心运营商,模型调用扩大通常意味着更多计算需求,但资本开支的最终回报取决于算力利用率、租约付款、芯片折旧和电力成本。若Anthropic收入增长明显快于算力费用,市场可能相信AI基础设施投资能被终端软件收入吸收;若IPO需求不足、合同回报无法证明,压力则可能沿着“模型公司融资—云厂商订单—数据中心债务”链条向上游传导。Firmus放弃IPO、Elice上市首日下跌、CoreWeave部分债券收益率上升等新闻,正说明市场已经开始区分“算力需求很大”和“每个算力项目都能赚钱”。
对AI安全与监管,这次公开发行也会带来更持续的问责。Anthropic以公益公司(PBC)形式运作,S-1在风险章节详细讨论先进AI可能带来的极端危害,也承认安全投入与短期商业回报之间存在取舍;但没有单列可直接比较的安全研发预算。安全原则写进治理文件是一回事,投资者怎样核实其实际执行、事故处理和产品上线决策,是上市后另一回事。
七、投资者买到什么治理权?ANT股票与链上ANT不是同一件事
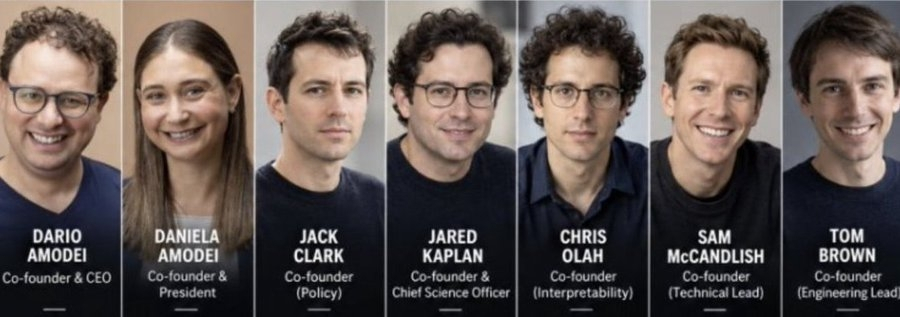
Anthropic的股权结构值得和财务指标一样认真看。公司是特拉华州公益公司;长期利益信托(LTBT)通过Class T股份选举和罢免Class T董事,该类董事构成董事会授权席位的多数;创始人实体Founder LLC持有Class F特别股,对一般股东事项拥有合计50.1%的投票权。公开投资者可能买到的Class A普通股每股一票,但公司仍属于纳斯达克规则下的“受控公司”。这类安排有助创始人坚持长期安全和使命目标,也意味着A类股东难以通过投票改变战略、董事会或控制权事项。经济权益和控制权并不一一对应。
链上市场则是另一个概念。
Trade.xyz
的官方规则将ANT描述为围绕Anthropic拟上市股票价格的IPO前永续市场;其文件称,正式上市后预计转换为标准XYZ永续合约。引用一股A类股作为报价单位,不等于合约背后托管了那股股票;永续合约是衍生品,不赋予股东名册登记、投票、分红或IPO配售权。代码同名、页面出现公司Logo,都不能替代发行人、托管资产、赎回机制和法律权利的证明。要参与现货股权,应以有效的注册文件和合规券商安排为准;链上合约则要按杠杆衍生品看待,另有资金费率、强平、流动性和上市延期风险。
八、接下来真正该盯的六件事
最终修订版S-1:发行价区间、发行股数、公司新股与老股比例、募资用途、绿鞋和锁定安排。
收入质量:季度增长能否延续;按量计费与订阅结构变化;NRR定义及高用量客户的留存、集中度。
单位经济:算力与基础设施成本占收入比例、单位任务成本、价格下降能否被效率改善抵消。
现金转化:经营现金流、资本开支、自由现金流与实际合同付款日程,尤其是不可取消部分。
竞争和渠道:云平台分发依赖、模型能力差距、企业续费和多模型采购,供应商同时做竞争者的利益冲突。
治理兑现:Founder LLC与LTBT如何实际行使权力,公益基金增发安排及其对普通股稀释的影响,安全承诺如何落实。
九、结语:不是“要不要相信AI”,而是“这份增长值不值得这个价格”
这份S-1给出的答案,比标题更有层次:Anthropic有真实、迅速扩张的付费需求;上半年经营现金流已经转正,第二季度经营利润也转正;巨额净亏损很大一部分来自融资工具重估,不是同额现金消失。与此同时,商业模式尚未经过完整周期检验:收入集中、云渠道依赖、算力合同期限长,利润改善能否持续仍是开放问题。
如果把IPO理解成市场给AI愿景盖章,就会漏掉最重要的一层。它其实是一次公开市场压力测试:企业客户会不会持续续费,收入能不能跑赢算力成本,AI资本开支能否沉淀为可持续利润,创始人控制结构是否能被公众股东接受。Anthropic当然可能成为AI时代最重要的公司之一;但再伟大的产品,也不能替任何发行价格提供保底。真正的拐点,不是钟声响起那天,而是多年合同开始被稳定、可盈利的真实使用所覆盖的那一天。
风险提示:本文基于截至2026年10月27日可查的初步注册文件和公开报道撰写,不构成投资建议。初步S-1的发行价格、股份数量及交易安排仍可能变化;媒体估值和合同汇总口径并非发行条款。链上永续合约不代表公司股权,可能发生本金全部损失。
资料来源与口径说明
1. 美国证券交易委员会(SEC),Anthropic, PBC Form S-1,2026-10-26。核心财务、拟上市代码、资本结构及风险披露以该文件为主。
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
2. Odaily,《速读Anthropic招股书:五位联创减持卖出,公司一分钱不融?》,2026-10-26。用于核对公开S-1数字、客户及合同条款;本文对“公司是否完全不募资”保留判断,等待最终发行数量。
https://www.odaily.news/zh-CN/post/5213583
3. Fortune, “Anthropic’s S-1, by the numbers: A thriving business—with a $441 billion asterisk,” 2026-10-27。用于交叉核对经营现金流、资本开支及长期算力合同汇总。
https://fortune.com/2026/10/27/anthropic-s1-ipo-filing-financials-profits/
4. The Washington Post, “Anthropic reveals $80 billion loss, surging revenue as it prepares to go public,” 2026-10-26。用于核对其IPO对AI行业的市场意义。
https://www.washingtonpost.com/technology/2026/10/26/anthropic-discloses-80-billion-loss-company-prepares-go-public/
5.
Trade.xyz
官方Pre-IPO永续合约规则索引。用于界定链上ANT合约与股票权利的差异;平台规则可能调整,交易前应核对最新版本。
https://docs.trade.xyz/perpetuals/specifications-and-schedules/pre-ipo-specification-index
#Claude
#AnthropicIPO
#AIIPO
#ClaudeAI
#大模型
#AISafety
#AIAgents
#GenerativeAI
#AI