SK Hynix hat gestern Abend richtig abgeliefert – wiederholt Google das mit seinen Quartalszahlen für dieses Quartal?
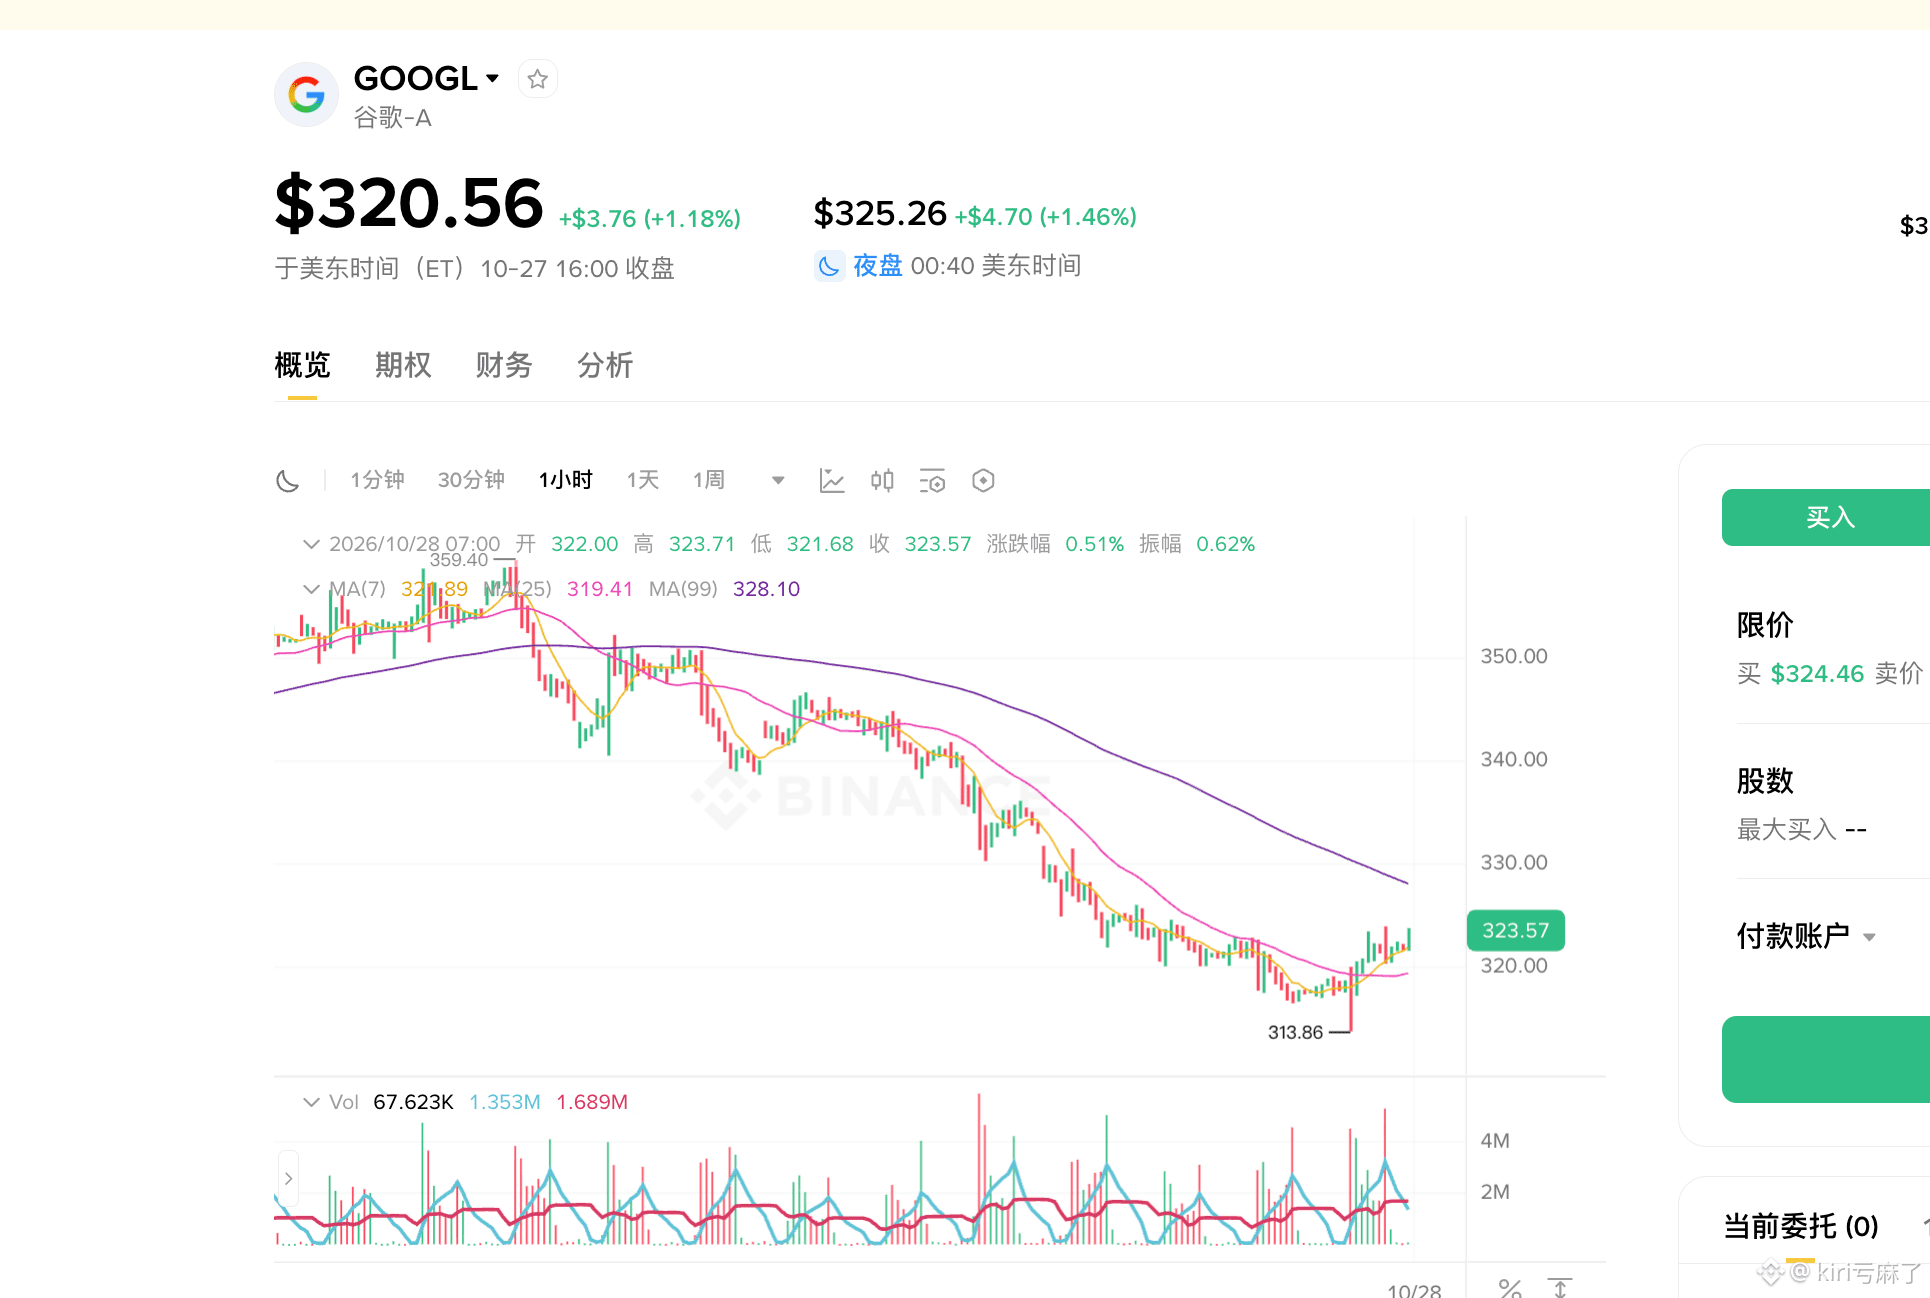
Nach Börsenschluss werden die Q3-Zahlen veröffentlicht. Die Aktie dümpelt derzeit bei etwa 320 und liegt fast 20 % unter ihrem Hoch. Dieses Jahr hat sie sich kaum bewegt. Der Markt schaut vor allem auf zwei Dinge:
Ob die Suchanzeigen stabil bleiben – und ob sich die massiven Investitionen in Cloud und KI auszahlen.
Bei der Suche sehe ich kurzfristig keine großen Probleme.
Im letzten Quartal legte Search noch um 17 % zu, für dieses Quartal rechnet der Markt mit etwa 14–16 %. AI Overviews und AI Mode wirken derzeit eher wie eine Erweiterung des Angebots, nicht wie etwas, das die Suche abschafft. Die Gemini App nähert sich bereits einer Milliarde monatlich aktiver Nutzer, und Werbetreibende erzielen mit AI Max tatsächlich zusätzliche Conversions. Wie viel Traffic ChatGPT kurzfristig abzieht, dürfte meiner Meinung nach noch nicht wirklich schmerzhaft sein. Solange das Wachstum in diesem Quartal nicht deutlich unter 10 % fällt, bleibt die Suche eine Cashcow.
Was den Aktienkurs wirklich antreiben kann, ist die Cloud.
Im letzten Quartal schoss Cloud um 82 % nach oben, die Marge stieg auf über 35 % und der Auftragsbestand erreichte 514 Milliarden. Für dieses Quartal erwartet man rund 29 Milliarden – also fast eine Verdopplung. Wenn das Wachstum tatsächlich bei über 90 % bleibt und die Marge nicht zu stark durch Kapazitäten von Drittanbietern belastet wird, lässt sich die KI-Investition überzeugend begründen. Auch der externe Verkauf von TPUs trägt inzwischen etwas zum Umsatz bei; der große Beitrag wird aber erst nächstes Jahr kommen.
Das Problem ist allerdings offensichtlich: Die Investitionsprognose für 2026 wurde bereits auf 195–205 Milliarden angehoben, und der freie Cashflow war im letzten Quartal schon negativ. Was dem Markt derzeit am meisten Sorgen macht, ist eine weitere Erhöhung der Investitionsausgaben oder allzu aggressive Aussagen des Managements zu 2027. Zu hohe Investitionen, deren Rendite sich noch nicht vollständig zeigt – das ist der Hauptgrund, warum der Aktienkurs unter Druck bleibt.
Meine Einschätzung:
Der Umsatz dürfte die Erwartungen leicht übertreffen (mehr als 12,8 Milliarden), die Suche sollte im mittleren zweistelligen Bereich stabil bleiben und Cloud weiter stark wachsen. Solange die Investitionsprognose nicht erneut angehoben wird und die Cloud-Marge nicht deutlich sinkt, könnte sich die Aktie nach den Zahlen erholen. Werden die Ausgaben dagegen erneut erhöht oder liegt Cloud nur im Rahmen der Erwartungen, könnte es weiter seitwärtsgehen.
Kurz gesagt: Die Suche bildet das Fundament, bei der Cloud kommt es auf die Überraschung an. In diesem Quartal geht es darum, ob Google mit Zahlen belegen kann, dass sich das verbrannte Geld in echtem Wachstum niederschlägt – statt weiter nur Geschichten zu erzählen.
(Nur eine Einschätzung; nach Börsenschluss zählen die tatsächlichen Zahlen.)
#谷歌财报能否守住基本盘