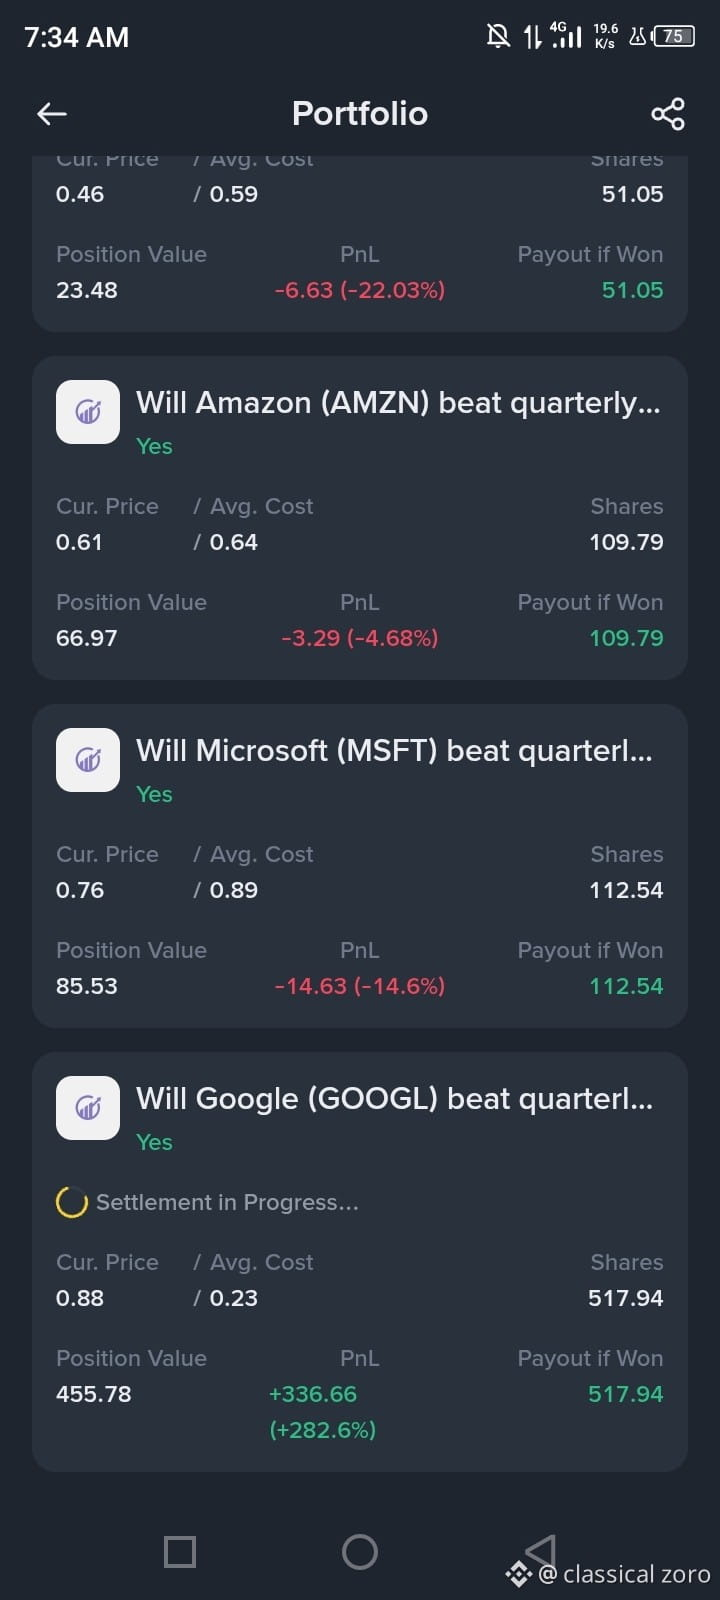
Bei GOOGL +282 % im Plus – warum ich bis zur Veröffentlichung trotzdem halte 🚀
Seht euch diese Überzeugung an. Während die Masse unsicher war, habe ich auf „Ja“ gesetzt: Google wird die Quartalserwartungen übertreffen. Jetzt, mit 517 Aktien und einem Gewinn von +282 %, während die Abwicklung läuft, lasse ich mich nicht aus der Ruhe bringen.
Hier sind die Daten hinter meiner Position:
1. Cloud ist der Wachstumsmotor
Google Cloud ist längst kein Nebenprojekt mehr – es ist ein Gigant. Im letzten Quartal schnellte der Cloud-Umsatz im Jahresvergleich um 82 % auf 24,8 Mrd. $ nach oben und übertraf die Schätzungen deutlich. Der Auftragsbestand liegt jetzt bei 514 Mrd. $, wobei voraussichtlich ungefähr die Hälfte davon in den nächsten 24 Monaten in Umsatz umgewandelt wird. Die externen TPU-Verkäufe nehmen gerade erst Fahrt auf und eröffnen bis 2028 eine neue Umsatzquelle im Wert von mehreren Milliarden Dollar.
2. Die Hürde ist niedrig genug
Der Konsens liegt bei einem EPS von etwa 3,00–3,02 $ und einem Umsatz von rund 127,9 Mrd. $. Die LSEG-StarMine-SmartEstimate deutet auf eine Überraschung von gerade einmal 0,31 % hin – im Grunde ein Münzwurf. Doch mit 18 Hochstufungen durch Analysten im vergangenen Monat gegenüber 11 Herabstufungen ist die Dynamik auf der Seite der Bullen.
3. Gemini 4 Argon hebt sich ab
Googles neuestes Modell übertrifft bei mehreren Benchmarks führende Modelle von OpenAI und Anthropic, insbesondere im Bereich Cybersicherheit. Analysten von Truist merken an, dass dies ein Beleg dafür sei, dass Alphabet „den Rückstand bei den Frontier-Modellen aufgeholt hat“. Eine stärkere Nutzung zu wettbewerbsfähigen Preisen könnte die Margen unter Druck setzen, doch die Wachstumsgeschichte beim Volumen bleibt intakt.
4. Die Suche ist nicht tot
Trotz der Befürchtung, dass KI der Suche den Rang abläuft, sprechen Daten Dritter für einen anhaltenden positiven Trend bei der Suche. Der Umsatz aus Suche und Sonstigem stieg im letzten Quartal um 17 % auf 63,3 Mrd. $. Google dominiert weiterhin den Traffic, obwohl die KI-Nutzung zunimmt.
Das Risiko?
Investitionen. Das Management hob die Prognose für 2026 auf 195–205 Mrd. $ an, und der freie Cashflow wurde zum ersten Mal seit 2004 negativ. Sollten die Ergebnisse zeigen, dass die Ausgaben schneller steigen als die Umsätze, könnte die Aktie fallen – selbst wenn die Erwartungen übertroffen werden. In den vergangenen vier Quartalen übertraf Google jedes Mal die EPS-Erwartungen, doch nur zweimal schloss die Aktie höher.
#BinancePick #EarningsSeason