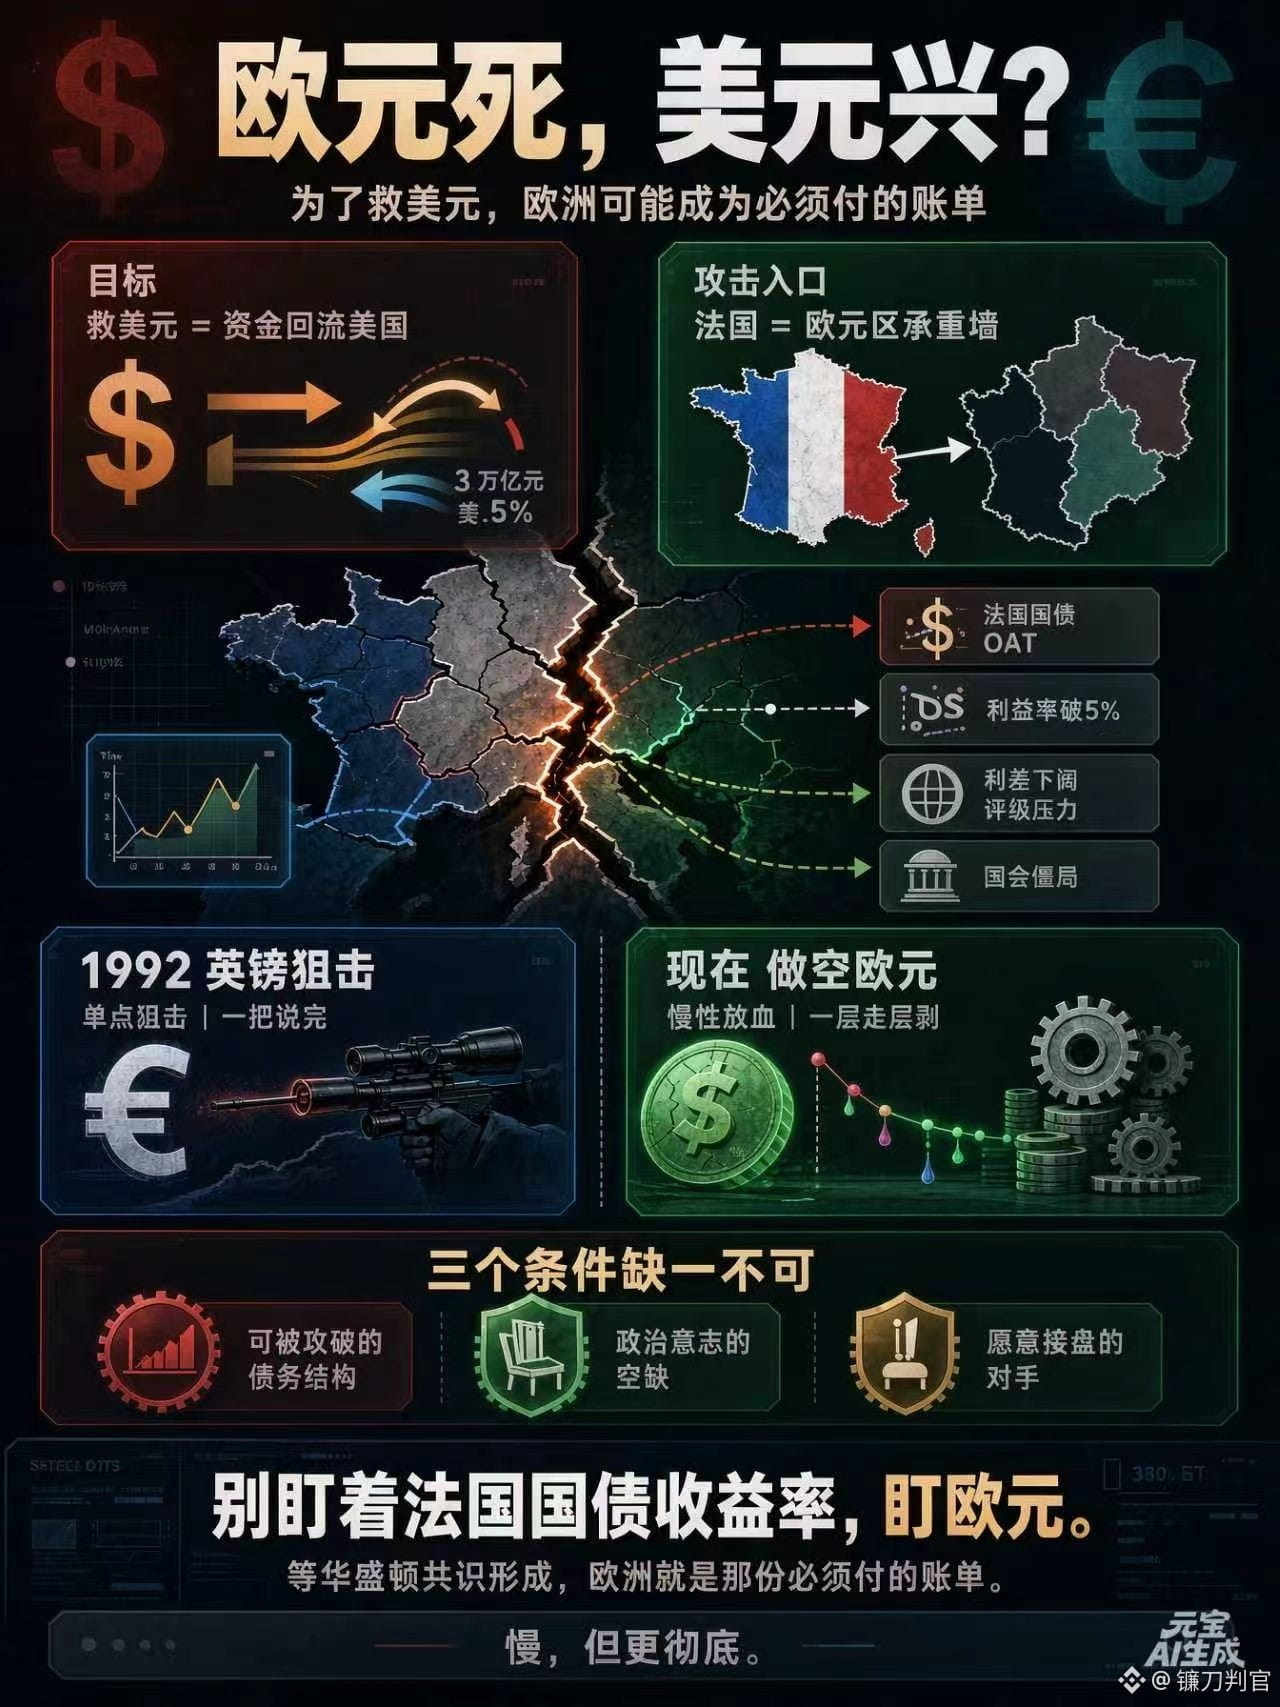
Der Euro stirbt, der Dollar lebt auf!
Als Bessent sein Amt antrat, sagten manche schon, er stamme aus der Schule von Soros.
Nach seinem Amtsantritt werde er ganz sicher ein Land leerverkaufen – nur so könne man den Dollar retten!
Damals tippten viele auf Japan: wegen des Yen-Carry-Trades und der Treasury-Basis-Trade-Positionen. Inzwischen scheint Japan unwahrscheinlich – Japan ist eine tragende Säule des Dollarsystems. Sie anzutasten hieße, sich selbst zu schaden.
Japan hält US-Staatsanleihen im Wert von über einer Billion Dollar.
Wenn man den Yen aus dem Spiel nimmt, fällt als Erstes die US-Staatsanleihe selbst.
So dumm ist niemand.
Aber ein Ziel muss es geben.
Nach dem Ausschlussverfahren bleibt nur Europa.
Genauer gesagt: kein einzelnes europäisches Land, sondern der Euro.
Die Logik ist nicht kompliziert.
Um den Dollar zu retten, muss das Geld zurück in die USA fließen.
Damit das Geld zurückfließt, muss zunächst ein ausreichend großer Markt zusammenbrechen.
Weltweit kommt dafür nur der Euroraum infrage.
Der Renminbi macht seine Türen nicht auf.
Der Yen ist eine tragende Säule und darf nicht angetastet werden.
Also bleibt nur der Euro.
Und wo setzt man an? In Frankreich.
Frankreich anzugreifen heißt, eine tragende Wand einzureißen.
Frankreich ist der zweitgrößte Anleihemarkt im Euroraum. Der Bestand an OATs beträgt über 2,5 Billionen Euro. Frankreich ist keine Außenmauer, sondern das Fundament.
Sobald das Fundament Risse bekommt, weitet sich der Renditeabstand zwischen Frankreich und Deutschland aus. Das Geld flieht in deutsche Staatsanleihen, und der gesamte Euroraum wird entzwei gespalten.
Die eine Hälfte ist ein sicherer Hafen, die andere ein Flächenbrand.
Die eine Hälfte kann man noch als Währung bezeichnen, die andere nur noch als faulige Schulden.
Schauen wir uns die Lage jetzt an.
Die Rendite französischer Staatsanleihen hat die 5-Prozent-Marke überschritten. Paris brennt. Der Haushaltsplan kommt nicht durchs Parlament. Die EZB kann weder die Zinsen erhöhen noch senken.
Auch die Vorgehensweise diesmal unterscheidet sich von 1992.
1992 war es ein gezielter Schlag – eine Sache, erledigt.
Diesmal ist es ein langsames Ausbluten. Renditeabstände, CDS, Rating, politisches Vakuum – eine Schicht nach der anderen wird abgetragen.
Langsamer, aber gründlicher.
Blicken wir zurück in die Geschichte.
1992 ging es beim Angriff auf das Pfund darum, Großbritannien aus dem Wechselkursmechanismus zu drängen.
Beim Angriff auf Frankreich geht es diesmal darum, dem Euro für immer den zweiten Platz unter den Reservewährungen zu verwehren.
Um ein Land leerzuverkaufen, müssen drei Bedingungen erfüllt sein. Keine davon darf fehlen.
Eine angreifbare Schuldenstruktur
Eine politische Führungslücke
Ein Gegner, der bereit ist, die Positionen zu übernehmen
Die erste Bedingung ist in Europa bereits erfüllt.
Die zweite bahnt sich an.
Die dritte ist noch nicht gegeben.
Deshalb sage ich nicht, dass morgen alles zusammenbricht.
Ich sage: Sobald „den Dollar retten“ in Washington zum Konsens wird, ist Europa die Rechnung, die bezahlt werden muss.
Dann solltet ihr nicht auf die Rendite französischer Staatsanleihen starren.
Sondern auf den Euro.
$NVDA