

摘要:币安ETH未平仓合约从120亿降至58亿美元,但换算成ETH计价几乎没变,去杠杆是价格错觉。
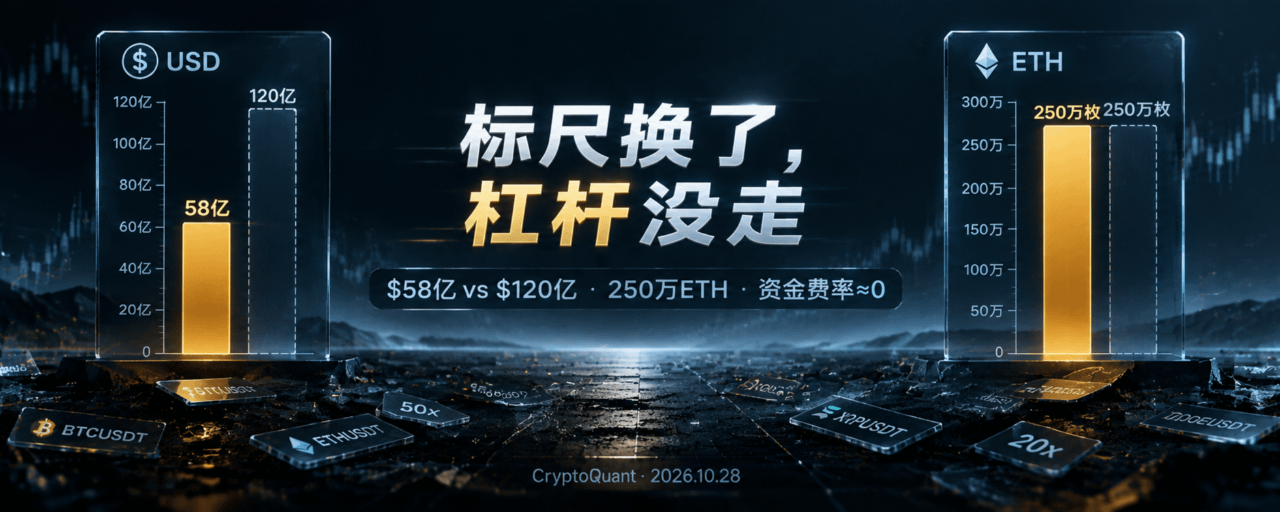
CryptoQuant 分析师 BaykusCharts 给出了一组对比:币安以太坊未平仓合约目前约 58 亿美元,约为去年夏天峰值 120 多亿美元的一半。单看这条曲线,结论似乎很明确——大规模去杠杆已经发生。
但这条曲线用错了标尺。
美元减半,$ETH 没减
未平仓合约以美元计价。而 ETH 价格同期也下跌了约一半。
两个数字同向变化,比值自然不变。BaykusCharts 的测算是:换算成 ETH 计价,当前未平仓合约约 250 万枚 ETH,接近峰值时的约 250 万枚 ETH。
名义价值从 120 亿跌到 58 亿,听起来像杠杆被砍掉了一半。但以 #ETH 计量,交易者持有的合约规模几乎没有变化。价格跌了,同样的合约数量对应的美元价值就缩水了。下降的主要驱动力是价格,不是平仓。
用美元看,杠杆减半;用ETH看,杠杆原地不动。同一组仓位,换一把尺子,结论完全相反。
这不是文字游戏。如果交易者真的在大规模平仓,ETH 计价的未平仓合约应该同步下降。它没有。这意味着市场上仍然存在大量杠杆ETH敞口,只是这些敞口的美元面值随着价格缩水了。
资金费率:多空都不拥挤
如果杠杆还在,为什么没有出现一边倒的清算连锁?
答案在资金费率里。2021 年和 2024 年初那种大幅正溢价已经消失。今年经历数段负资金费率后,目前仅略高于零。
资金费率略高于零,意味着多头没有支付显著溢价来维持仓位,空头也没有压倒性优势。多空双方都没有过度拥挤。杠杆存在,但方向性信心不足。
这解释了一个表面矛盾:杠杆规模没降,清算风险却没有失控。因为杠杆是分散的、双向的、没有集中在一侧。没有拥挤的多头,就没有连锁强平的燃料;没有拥挤的空头,也没有逼空的条件。
杠杆还在,但没人愿意为方向付溢价。市场不是没有风险,是风险没有集中在一个方向上。
这种状态有一个特征:平静,但脆弱。平静是因为多空都不极端,价格可以在区间内反复拉锯而不触发大规模清算。脆弱是因为一旦某个方向出现决定性突破,缺乏对冲的仓位会迅速调整,推动价格加速。
两个信号,两个方向
BaykusCharts 给出了两个需要盯住的组合信号。
价格上涨,且 #资金费率 急升。 这说明多头开始拥挤。资金费率快速上升意味着多头愿意为杠杆支付越来越高的成本,仓位在向一侧集中。这种状态下,价格一旦回落,拥挤的多头会成为清算的燃料。
价格下跌,且未平仓合约增加。 这说明空头仓位在增长。价格下跌而杠杆规模扩大,意味着有新资金在建立空头敞口,而不是多头在离场。这种状态下,价格一旦反弹,空头回补会放大涨幅。
两个信号指向同一个机制:当前市场缺乏方向性信心,所以任一方向的突破都可能迅速加速。不是因为杠杆规模大,而是因为杠杆没有对冲、没有分散到足以吸收冲击的程度。
接下来看什么
ETH 计价的 #未平仓合约 是否真的下降:如果 250 万枚 ETH 开始明显减少,那才是真正的去杠杆;如果维持在当前水平,杠杆规模只是被价格掩盖了
资金费率是否持续偏离零:略高于零是中性状态。持续为正且走高,是多头拥挤的早期信号;持续为负,是空头开始积累的信号
价格突破时未平仓合约的配合方向:上涨伴随 OI 增加,是新多进场;上涨伴随 OI 下降,是空头回补。两者的持续性完全不同
币安与全市场 OI 的比例:币安约占全网 ETH 未平仓合约的一半,如果这个比例变化,说明杠杆在交易所之间迁移,而不是消失
标尺换了,杠杆没走
58 亿美元这个数字,单独看是一个去 #杠杆 的故事。换算成 ETH,它变成了一个价格下跌的故事。两个故事都真实,但只有一个能解释交易者实际持有的仓位规模。
当前市场的状态不是“杠杆出清了”,而是“杠杆还在,但没人敢下重注”。这种状态限制了连锁清算的即期风险,但也意味着市场对方向性突破的准备不足。平静的表面下,仓位没有消失,只是暂时没有站队。
标尺可以骗人,仓位不会。