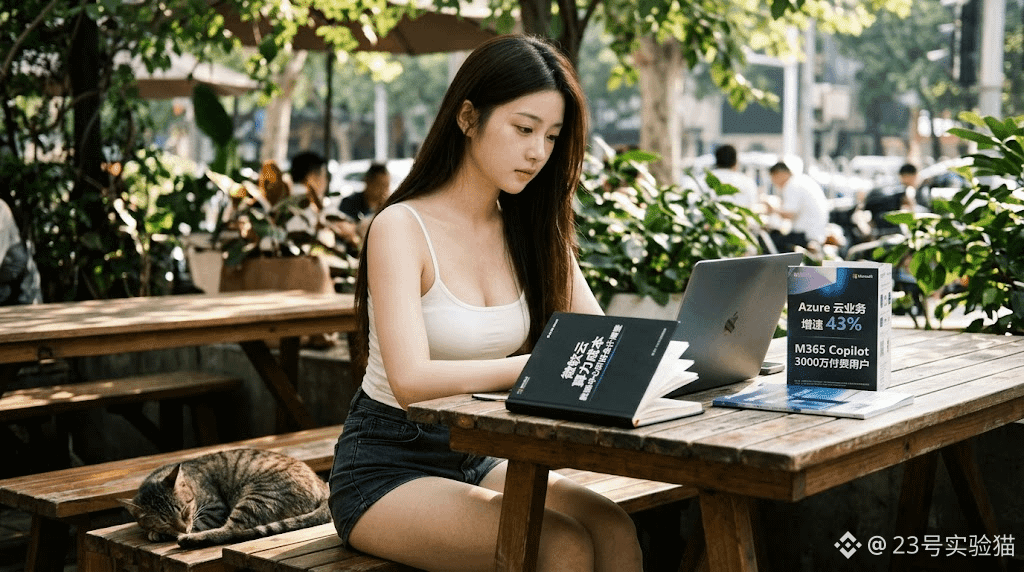
#微软财报能否兑现ai红利 Das Cloud-Geschäft steigerte sein Wachstum im Quartal auf 43 %, und der Umsatz im gesamten Geschäftsjahr überschritt erstmals die Marke von 100 Milliarden US-Dollar. Der Auftragsbestand kletterte auf 678 Milliarden; ein beträchtlicher Teil des zusätzlichen Volumens geht auf traditionelle Unternehmen zurück, die dafür bezahlen. Das zeigt, dass KI nicht mehr nur ein Spielzeug der Modellanbieter ist – auch Unternehmen aus der Realwirtschaft geben jetzt Geld dafür aus. Die Zahl der zahlenden M365-Copilot-Nutzer überschritt die 30-Millionen-Marke: Die Kommerzialisierung lässt sich inzwischen konkret belegen.
Die Kosten für Rechenleistung bleiben jedoch hoch: Allein im Quartal flossen 41 Milliarden in CapEx, davon zwei Drittel in GPUs und Server. Um den Cashflow auszugleichen, verlängerte Microsoft die Abschreibungsdauer seiner Rechenzentren von 15 auf 25 Jahre und passte direkt die buchhalterische Klassifizierung an, um den Druck auf die Bruttomarge abzufedern.
Entscheidend wird nun sein, wie gut Investitionsausgaben und die Rückführung des Cashflows zeitlich zusammenpassen. Solange die Bestellungen für Rechenkapazität hoch bleiben, sind die Ergebnisse der Chip- und Serverbranche gut abgesichert. Falls die Abschreibungen jedoch die Gewinne aufzehren, ist eine Bewertungskorrektur kaum zu vermeiden.
$AIN $BTW $EVAA