
Die Ankündigung am Mittwoch um 14 Uhr US-Ostküstenzeit wird zeigen, ob die Fed zum zweiten Mal in diesem Jahr die Zinsen erhöht. Das Ziel bleibt unverändert: die Inflation zu senken. Im September erhöhte der Ausschuss den Federal-Funds-Satz um einen Viertelprozentpunkt. Das war die erste Zinserhöhung seit drei Jahren. In der Folge verteuerte sich die Kreditaufnahme in der gesamten US-Wirtschaft.
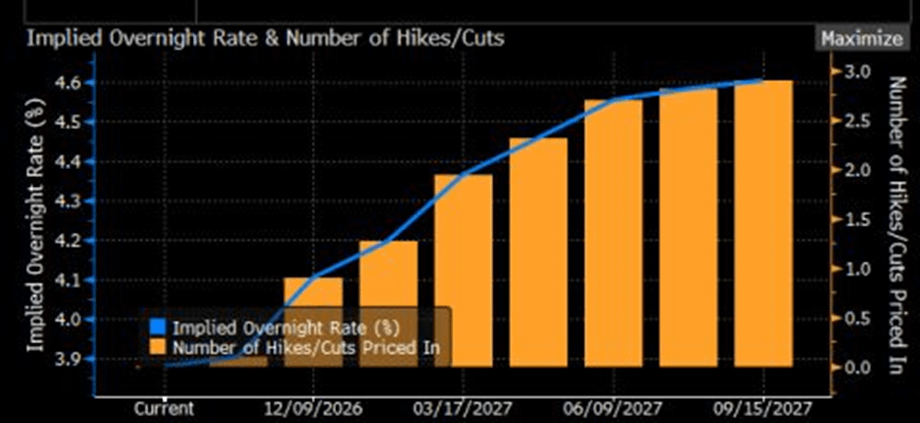
Die meisten Ökonomen und Anleger erwarten vor Jahresende eine weitere Zinserhöhung, wahrscheinlich bei der Sitzung am 8. und 9. Dezember, der letzten des Jahres 2026. Das FedWatch-Tool der CME Group leitet die Zinserwartungen aus Futures auf den 30-Tage-Federal-Funds-Satz ab. Derzeit zeigt es eine Wahrscheinlichkeit von 88 Prozent für unveränderte Zinsen im Oktober und von 71 Prozent für eine Zinserhöhung im Dezember an. Im November findet keine Sitzung statt.
Die Markterwartungen von Bloomberg liegen mit etwa 10 % für eine Zinserhöhung in dieser Woche und rund 80 % für eine im Dezember sehr nahe daran. Die vierteljährlichen Projektionen vom vergangenen Monat zeichneten dasselbe Bild: Der Ausschuss signalisierte, dass er im Laufe dieses Jahres mit einer weiteren Zinserhöhung rechnet.
Die Fed hat es mit einer schwierigen Gemengelage zu tun. Die Inflation ist hartnäckig, der Iran-Krieg und die Zölle erhöhen den Druck, und der KI-Investitionsboom treibt die Wirtschaft in eine eigene Richtung. Die Verbraucher geben trotz der schwachen Stimmung weiter Geld aus. Die Anleiherenditen steigen, während die Aktienkurse in die Höhe schnellen. Arbeitsmarkt, Löhne und Inflation weisen alle in unterschiedliche Richtungen (Bloomberg Intelligence, 2026).
Zinserhöhungen können weder die Straße von Hormus wieder öffnen noch den Chipmangel beheben. Sie sind dennoch das wichtigste Instrument der Fed. Die Vertreter müssen daher das Risiko hartnäckiger Inflation gegen die Schäden abwägen, die eine zu starke Straffung verursachen könnte.
Argumente für eine Zinserhöhung
Die Inflation hat sich nicht abgekühlt.
Sowohl der Verbraucherpreisindex als auch der Erzeugerpreisindex für September fielen hoch aus. Damit dürfte es das zweite Jahr in Folge werden, in dem die Preise weniger stark zurückgehen als erhofft. Die Preissteigerungen waren breit angelegt, und seit Beginn des Iran-Kriegs sind die Energiekosten stark gestiegen. Die Inflation liegt seit mehr als fünf Jahren über dem Zielwert der Fed von 2 %. Das schürt die Sorge, dass ein zu frühes Nachlassen erneut den Fehler wiederholen könnte, der zum Preisanstieg während der Pandemie führte. Die Ölpreise bleiben hoch. Ein technologiegetriebener Ausverkauf, ausgelöst durch Zweifel an KI, hat Anleger zudem aus riskanteren Anlagen verdrängt. Ray Attrill, Leiter der Devisenstrategie bei der National Australia Bank, sagte, der US-Anleihemarkt scheine den Dollar insgesamt stärker zu beeinflussen (Reuters, 2026).
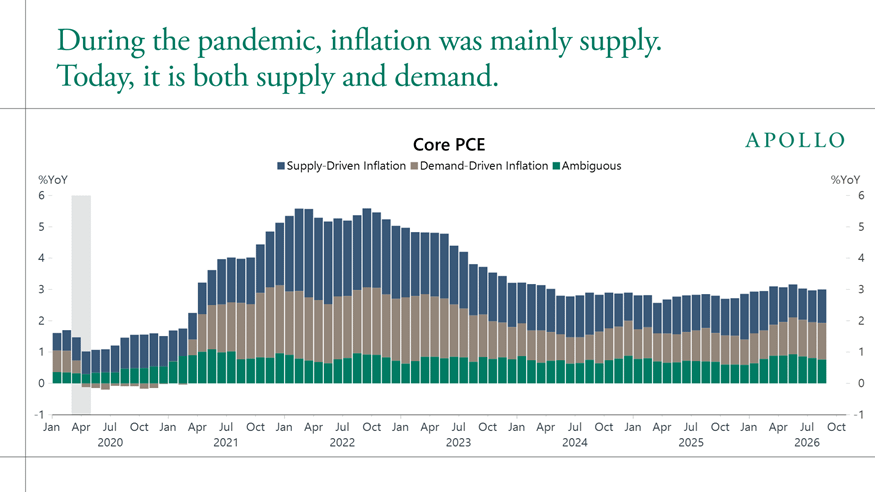
Apollo Research argumentiert, die Inflation lasse sich nicht mehr allein mit dem Angebot erklären. Daten der Federal Reserve Bank of San Francisco zufolge liegt die Kerninflation der persönlichen Konsumausgaben (PCE) bei 3 % und ist zu gleichen Teilen auf Angebot und Nachfrage zurückzuführen (siehe Grafik unten). 2022 überwog die Angebotsseite, doch seit 2024 nimmt der Anteil der Nachfrage zu. Zinserhöhungen können den nachfragebedingten Preisdruck abkühlen. Gegen einen Angebotsschock bewirken sie nur sehr wenig – und genau darum geht es der Fed.
Abwarten hat seinen Preis.
Die Frage ist, ob die Fed die aktuelle Spanne von 3,75 %–4 % überschreiten oder innehalten und abwarten soll, welche Wirkung die früheren Zinserhöhungen hatten. Die Falken sagen, eine weitere Straffung würde zeigen, dass es der Fed mit der Inflationsbekämpfung ernst ist. Da eine Maßnahme im Dezember weithin erwartet wird, werden sie argumentieren, dass sechs Wochen Wartezeit wenig bringen und das Risiko bergen, noch weiter hinterherzuhinken. Das vorsichtige Lager wird entgegnen, dass höhere Kreditkosten Haushalte und kleine Unternehmen belasten und die wirtschaftliche Aktivität bremsen könnten (Bloomberg Intelligence, 2026).
Die Geldpolitik wirkt nicht restriktiv.
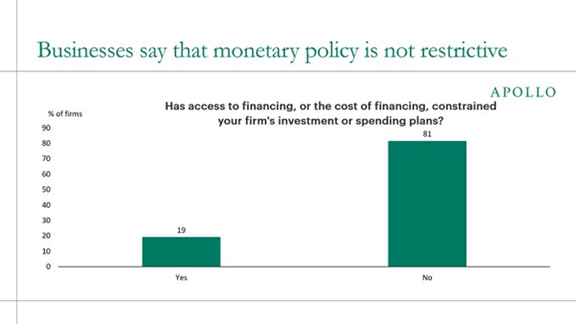
Apollo Research bringt es auf den Punkt: Die Geldpolitik ist nicht restriktiv. In der Umfrage der Fed für das dritte Quartal 2026 gaben nur 19 % der Unternehmen an, dass Finanzierungskosten oder der Zugang zu Krediten ihre Investitionen und Ausgaben begrenzen. Die übrigen 81 % meldeten keine Einschränkungen.
Auch nach den meisten anderen Maßstäben wirken die Finanzierungsbedingungen nicht besonders angespannt. Der NFCI der Chicago Fed stieg zwar in der Woche bis zum 9. Oktober auf –0,50, was auf lockere Finanzierungsbedingungen hindeutet. Der Stressindex der St. Louis Fed sank in der Woche bis zum 25. September von -0,70 in der Vorwoche auf -0,81. Werte unter null bedeuten, dass die Märkte ruhiger sind als üblich. Auch Goldmans US Financial Conditions Index ist in den vergangenen Wochen gestiegen, doch der Anstieg ist gering und lässt sich kaum als dramatische Straffung bezeichnen.
Dann ist da noch der Anleihemarkt. Anleger, die die Geldpolitik gerne überwachen – die sogenannten Bond Vigilantes –, haben US-Staatsanleihen verkauft. Gouverneur Christopher Waller sagte, der starke Anstieg der langfristigen Renditen kühle die Nachfrage ab und erledige „einen Teil der Arbeit“, die sonst eine straffere Geldpolitik leisten müsste.
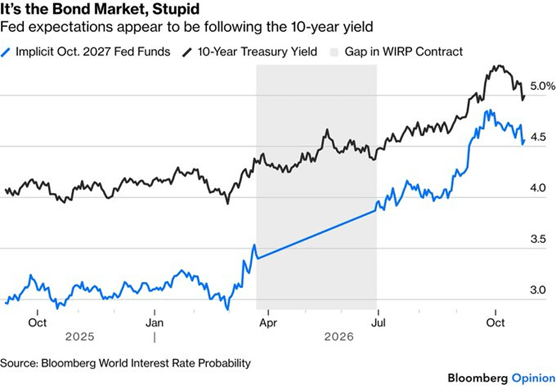
Die Rendite zehnjähriger Anleihen liegt jetzt nahe der Obergrenze ihrer Spanne von 4,0 %–5,0 %, der „alten Normalität“ – so hoch wie seit 2007 nicht mehr. Außerdem folgt sie den für ein Jahr im Voraus erwarteten Fed-Leitzinsen. Die Fed muss ihre Glaubwürdigkeit bei der Inflationsbekämpfung also durch eine straffe Geldpolitik unter Beweis stellen, obwohl Warsh den Händlern immer wieder sagt, sie sollten auf die Daten achten.
Eine widerstandsfähige Wirtschaft.
KI sorgt für zusätzliche Unsicherheit. Der Wettlauf um den Bau von Rechenzentren und Rechenkapazitäten stützt das Wachstum und schafft eine Nachfrage nach Kapital und Speicherchips. Auf längere Sicht könnte dies die Produktivität steigern und zur Abkühlung der Preise beitragen, doch derzeit treibt es die Kosten in die Höhe. Barclays stellte fest, dass Hyperscaler mehr als 90 % ihres operativen Cashflows für KI-Infrastruktur ausgeben. Das bedeutet, dass höhere Zinsen auf einen Teil dieser Ausgaben möglicherweise weniger Wirkung haben.
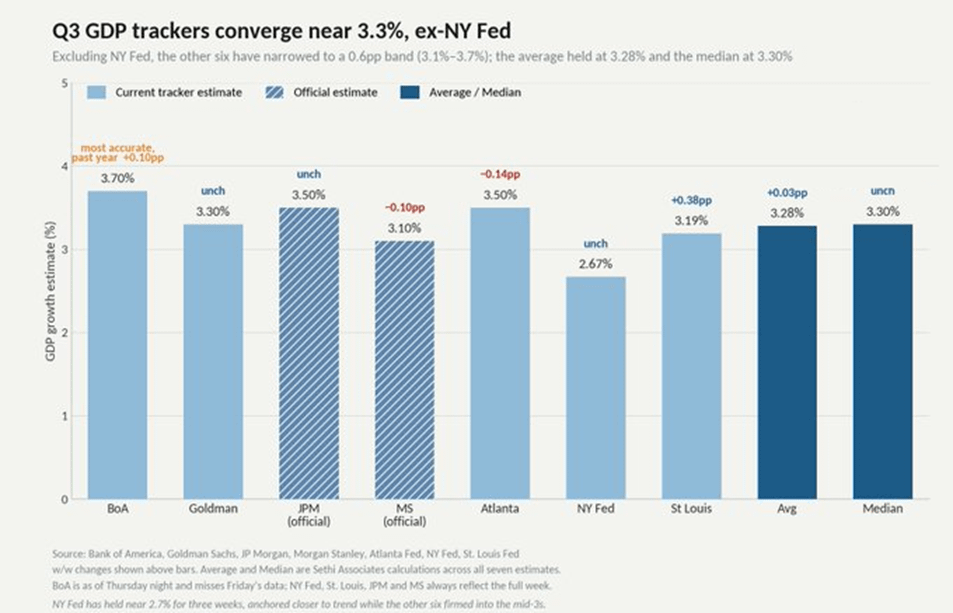
Die BIP-Prognosen für das dritte Quartal halten sich vor der Veröffentlichung am Donnerstag. Die durchschnittliche Schätzung stieg leicht von 3,25 % auf 3,28 %, der Median blieb bei 3,30 %. Eine Aufwärtskorrektur der St. Louis Fed trug dazu bei. Nur die New Yorker Fed liegt unter 3,1 %.
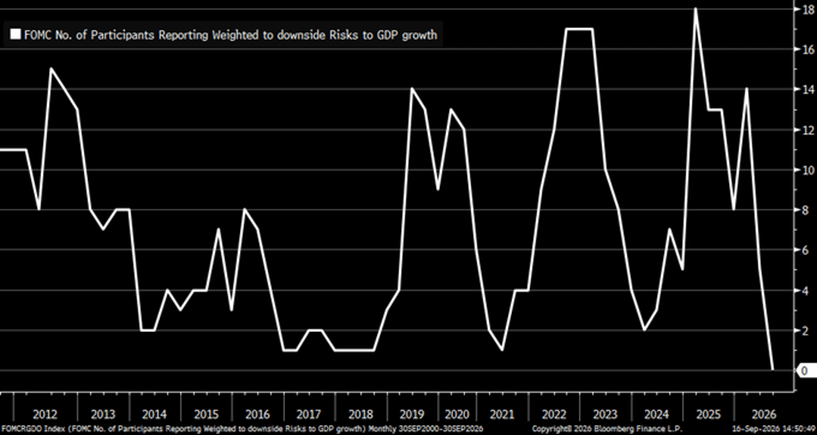
Bloomberg merkt außerdem an, dass seit Beginn der Veröffentlichung der Zusammenfassung der Wirtschaftsprognosen zum ersten Mal kein einziges Mitglied Abwärtsrisiken für das BIP-Wachstum sieht. Auch der Ton der Fed ist hawkisch.
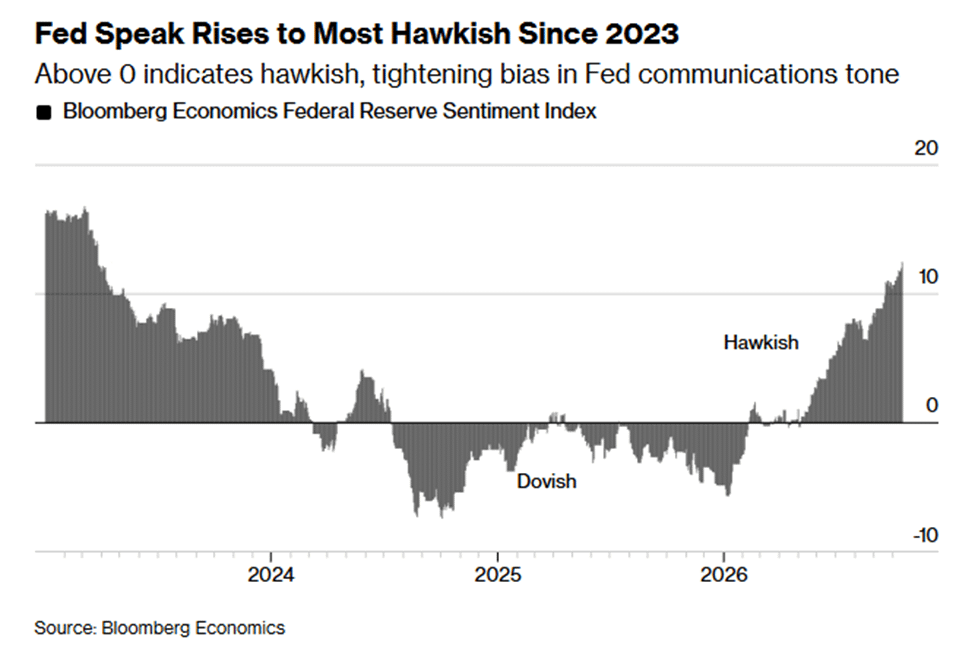
Bloombergs Fed Speak Index hat den höchsten Stand seit März 2023 erreicht, obwohl die Markterwartungen für Zinserhöhungen in dieser Woche gesunken sind. Die Vertreter äußern sich entschiedener, als es die Markterwartungen vermuten lassen.
Argumente für eine Zinspause
Abstände zwischen Zinserhöhungen sind wenig kostspielig.
Wenn die Vertreter weiterhin davon ausgehen, dass es sich um eine Neuausrichtung mit zwei bis drei Zinserhöhungen handelt, kostet es wenig, die verbleibenden Schritte zeitlich weiter auseinanderzuziehen. „Sechs Wochen zu spät zu sein, ist ein verkraftbares Risiko“, sagt Rob Kaplan.
Claudia Sahm bezeichnete die Zinserhöhung im September als „Risikomanagement“ und nicht als Beginn eines aggressiven Zyklus. Der Ausschuss tendiert zu einer weiteren Zinserhöhung in diesem Jahr. Das deutet darauf hin, dass die Fed sich bei der Inflation absichert.
Aufeinanderfolgende Zinsschritte könnten wie ein schnellerer Zyklus wirken als beabsichtigt:
Die meisten Vertreter sagen, die Zinsen müssten weiter steigen – nur nicht bei aufeinanderfolgenden Sitzungen. Die stellvertretende Vorsitzende der Federal Reserve, Michelle Bowman, sieht keine Dringlichkeit für weitere Zinserhöhungen. Die Geldpolitiker hätten Zeit, die Entwicklung der Wirtschaft zu beurteilen, bevor sie eine zusätzliche Straffung erwägen. Ihre Äußerungen signalisieren einen abwartenden geldpolitischen Kurs.
Daly zufolge sind weitere Zinserhöhungen wahrscheinlicher als nicht, der Zeitpunkt werde aber noch diskutiert. Sie sieht angesichts der begrenzten Informationslage keinen Handlungsdruck und würde angesichts weiterer anstehender Sitzungen lieber besonnen vorgehen. Der Verbraucherpreisindex für September zeigte, dass steigende Benzinpreise die Gesamtinflation nach oben trieben und die Kerninflation hartnäckig blieb. Das Risiko einer über dem Zielwert liegenden Inflation bleibt daher hoch.
Gouverneur Christopher J. Waller stimmt 2026 als dauerhaftes Mitglied des Board of Governors im FOMC ab. Auch er sagte, weitere Zinserhöhungen stünden bevor. Beim Zeitpunkt ließ er sich Spielraum. Sie müssten nicht bei aufeinanderfolgenden Sitzungen erfolgen, sagte er, sollten aber innerhalb eines vertretbaren Zeitraums umgesetzt werden.
Gouverneur Jefferson: Die Fed „könnte sich mehr Zeit nehmen“, um über ihren nächsten Zinsschritt zu entscheiden. Künftige Änderungen sollten von den Daten abhängen.
Eine Überraschung vor den Zwischenwahlen wäre ein Schock.
Mehrere Vertreter haben signalisiert, dass keine Eile geboten ist. Warshs Schweigen hat dazu geführt, dass die Wahrscheinlichkeit einer Zinspause gestiegen ist. Eine überraschende Zinserhöhung wenige Tage vor den Zwischenwahlen würde die Märkte aufschrecken. Die Fed hat die Zinsen schon vor Wahlen angehoben, aber noch nie überraschend. Nach der Zinserhöhung im September sagte der Präsident der Federal Reserve Bank of New York, John Williams, bei einer Veranstaltung an der University at Buffalo: „Nach der geldpolitischen Maßnahme, die wir bei unserer Septembersitzung beschlossen haben, besteht kein Grund zur Eile, und wir haben Zeit, weitere Informationen zu sammeln.“
Der Arbeitsmarkt.
Die Beschäftigung hat sich gehalten und liegt auf dem Niveau der Vollbeschäftigung, doch das FOMC will sie nicht schwächen. Als der Arbeitsmarkt zuletzt Anzeichen von Belastung zeigte, senkte die Fed am 18. September 2024 den Leitzins um 50 Basispunkte – ein „Jumboschritt“ – auf 4,75 %–5,0 %. Der Arbeitsmarkt kühlte sich ab und die Besorgnis nahm zu.
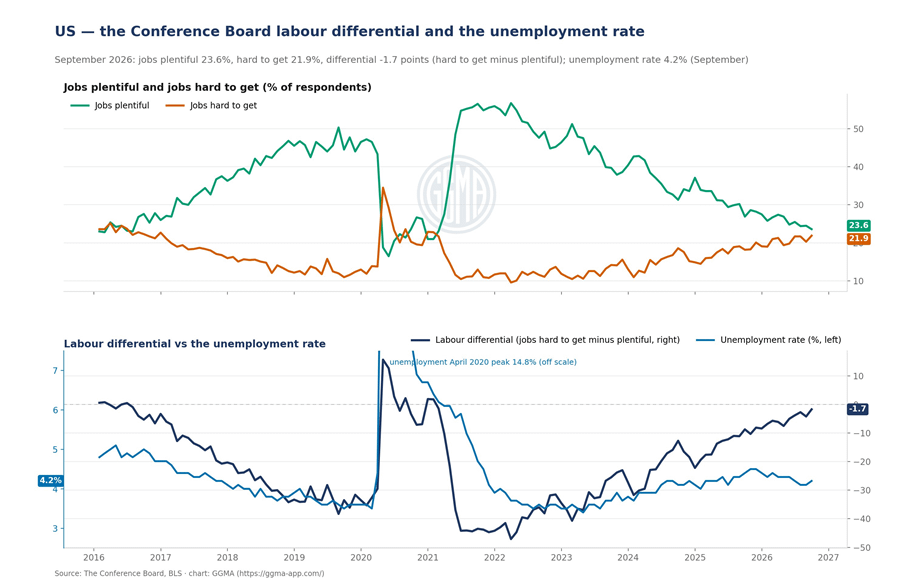
Die Stimmung trübt sich erneut ein. Der Beschäftigungsindex des Conference Board fiel im September auf -1,7 – den niedrigsten Stand seit Februar 2021. Die Zuversicht dürfte auf 81 sinken. Sollte sich die Lage weiter verschlechtern, könnten die 78-prozentigen Chancen auf eine Zinserhöhung im Dezember infrage stehen, selbst bei einer Arbeitslosenquote von 4,1 %–4,3 %.
KI-Ausgaben sind zugleich Stütze und Schwachstelle:
Die Investitionen von Unternehmen in Rechenzentren, Chips und Netzkapazitäten sind zu einer wichtigen Stütze des US-Wachstums geworden – und haben zugleich eine systemische Verwundbarkeit geschaffen. Ökonomen schätzen, dass technologie- und KI-bezogene Investitionen einen überproportional großen Anteil zum Wachstum des realen BIP beigetragen haben. Informationsverarbeitungstechnik und Software machten in der ersten Hälfte des Jahres 2025 bis zu 92 % des Wachstums aus, während das verarbeitende Gewerbe und der Dienstleistungssektor weitgehend stagnierten. Einige Makroökonomen argumentieren, die Gesamtwirtschaft wäre ohne diesen Schub kaum gewachsen oder in eine Rezession geraten. Die rasant gestiegenen Bewertungen von KI-Aktien haben zudem das Vermögen der Haushalte vergrößert und schätzungsweise 180 Milliarden Dollar hinzugefügt – ein Bruchteil des gesamten Anstiegs der Verbraucherausgaben.
Das BIP für das zweite Quartal wurde gegenüber der zweiten Schätzung um 0,7 Prozentpunkte nach oben revidiert, vor allem wegen höherer Investitionen, Verbraucherausgaben und Staatsausgaben.
Rasant steigende Renditen:
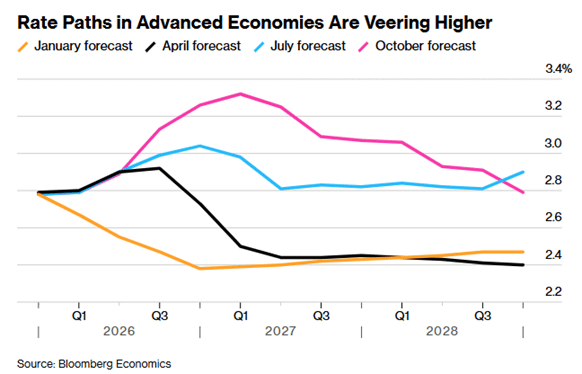
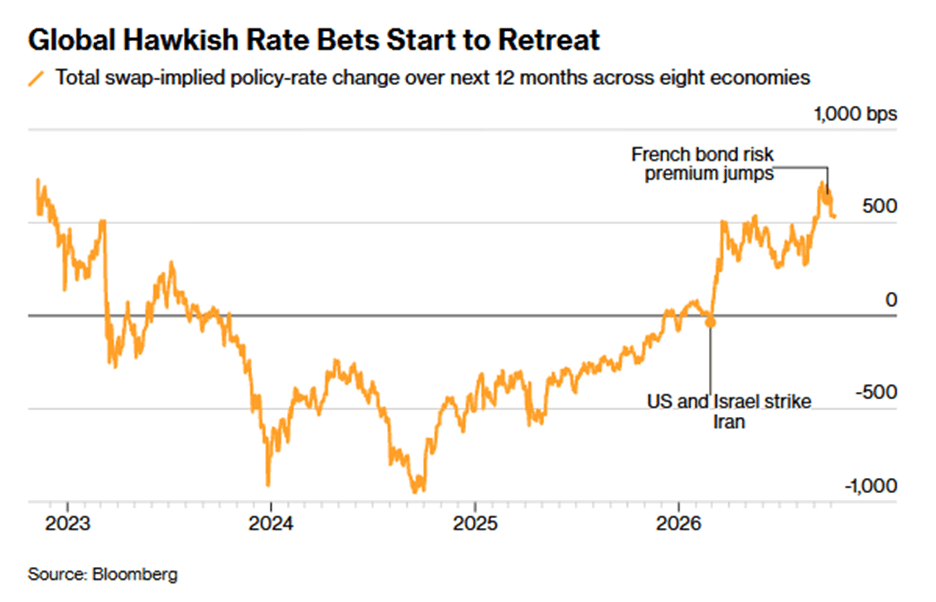
Die globalen Anleiherenditen sind auf Mehrjahreshöchststände gestiegen. Das verschärft die Finanzierungsbedingungen und könnte den Bedarf an weiteren Zinserhöhungen der Zentralbanken verringern. Seit Mitte September haben die Märkte ihre Erwartungen für Zinserhöhungen in acht großen Volkswirtschaften um fast 200 Basispunkte zurückgeschraubt.
Die Pressekonferenz
Fed-Chef Kevin Warsh wird nach dem Beschluss sprechen. Anleger sollten keine vorzeitigen Hinweise erwarten, da er sich gegen eine Forward Guidance zu Zinsentscheidungen ausgesprochen hat.
Was lässt sich über Mittwoch sagen? Erstens wird die Fed angesichts der aktuellen Markterwartungen die Zinsen nicht erhöhen. Das setzt dem hawkischen Ton der Pressekonferenz eine natürliche Grenze. Wenn Warsh ausgesprochen hawkisch klingt, wird jemand fragen, warum der Ausschuss die Zinsen nicht einfach angehoben hat. Er wird dieses Gespräch vermeiden wollen.
Auch im September erklärte er den Kurswechsel gegenüber Juli überzeugend und nannte drei Gründe: Das Wachstum war stärker als erwartet, die Inflation war nicht schnell genug gesunken, und die Ölpreise stiegen (die Sitzung fand kurz nach dem Angriff auf die saudische Ost-West-Pipeline statt). Die Wachstumsaussichten sind jetzt schwächer, und die Sorge, dass KI eine Blase sein könnte, hat zugenommen.
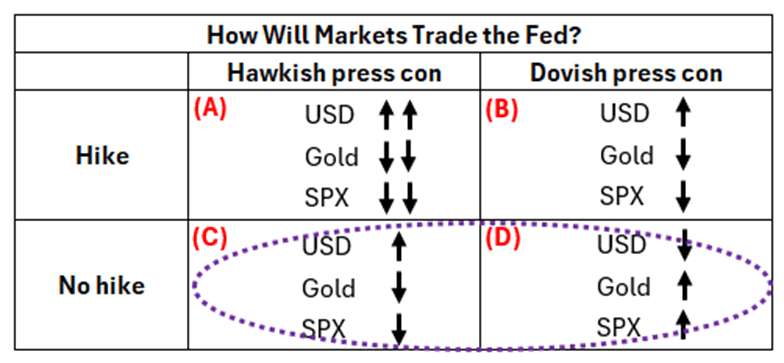
Robin J. Brooks von der Brookings Institution geht dieser Frage mit seiner Zwei-mal-zwei-Matrix nach, anhand derer er die Sitzung einschätzt. Die hartnäckige Inflation und die Ölpreise, die über dem Niveau vor dem 16. September liegen, wirken dem entgegen. In der obigen Matrix landen wir in der unteren Zeile zwischen dem linken (C) und dem rechten (D) Quadranten. Die Pressekonferenz dürfte für die Märkte also weitgehend neutral ausfallen.
Als die Fed bei ihrer Sitzung am 29. Juli die Zinsen unverändert ließ, reagierten die Märkte mit einem Wutanfall. Die US-Zinskurve versteilerte sich bärisch, und die Rede von einem Vertrauensverlust in die Fed machte schnell die Runde. Das traf offensichtlich einen Nerv. Das Finanzministerium kündigte am 19. August überraschend einen Rückkauf von Staatsanleihen an, und Warsh schlug in Jackson Hole einen hawkischen Ton an. Damit wurde die einstimmige Zinserhöhung am 16. September vorbereitet.
Angesichts der heftigen Marktreaktion auf Warsh in diesem Sommer ist die jetzige Ruhe überraschend. Vor dem 29. Juli rechneten die Märkte mit Zinserhöhungen um zehn Basispunkte – obwohl die Kerninflation nur zwei Wochen zuvor unverändert geblieben war. Jetzt preisen sie für morgen lediglich drei Basispunkte ein (die orangefarbene Linie in der Grafik unten), obwohl die Inflation vor zwei Wochen überraschend höher ausfiel und die Zwischenwahlen kurz bevorstehen.
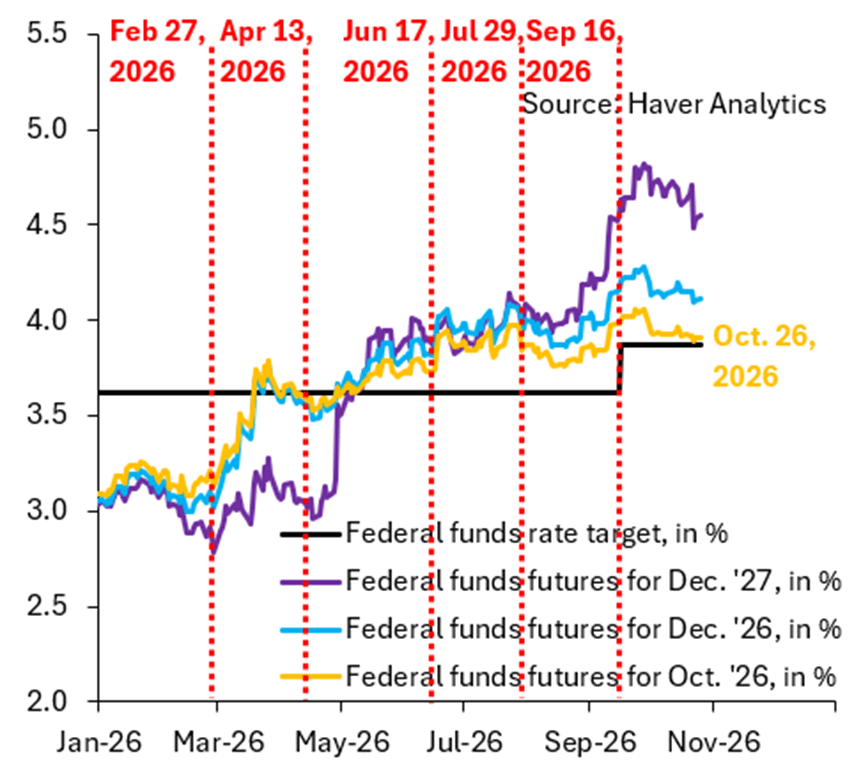
Wenn die Märkte eine politische Vereinnahmung der Fed befürchteten, wäre dies die Sitzung, bei der sie Warsh auf die Probe stellten. Entscheidend ist, wie brüchig der Waffenstillstand zwischen den Märkten und der Fed ist – und ob am Mittwoch etwas passieren könnte, das ihn beendet.
Fazit
Die Zinsen steigen. Offen ist nur noch der Zeitpunkt. Die Hoffnung auf weltweite Zinssenkungen schwindet, und der Indikator von Bloomberg Economics signalisiert inzwischen Zinserhöhungen um knapp 25 Basispunkte in den Industrieländern. Die Zinsen dürften hoch bleiben, während der Krieg im Nahen Osten, das robuste Wachstum, der KI-Boom und die Staatsausgaben die Inflation anheizen.