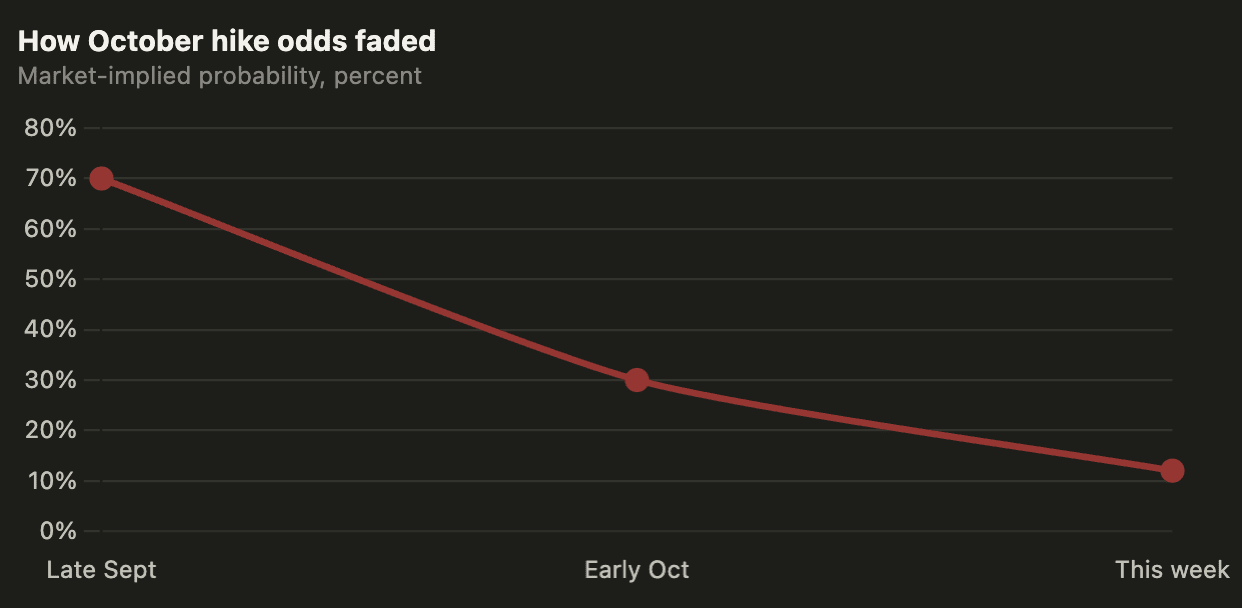
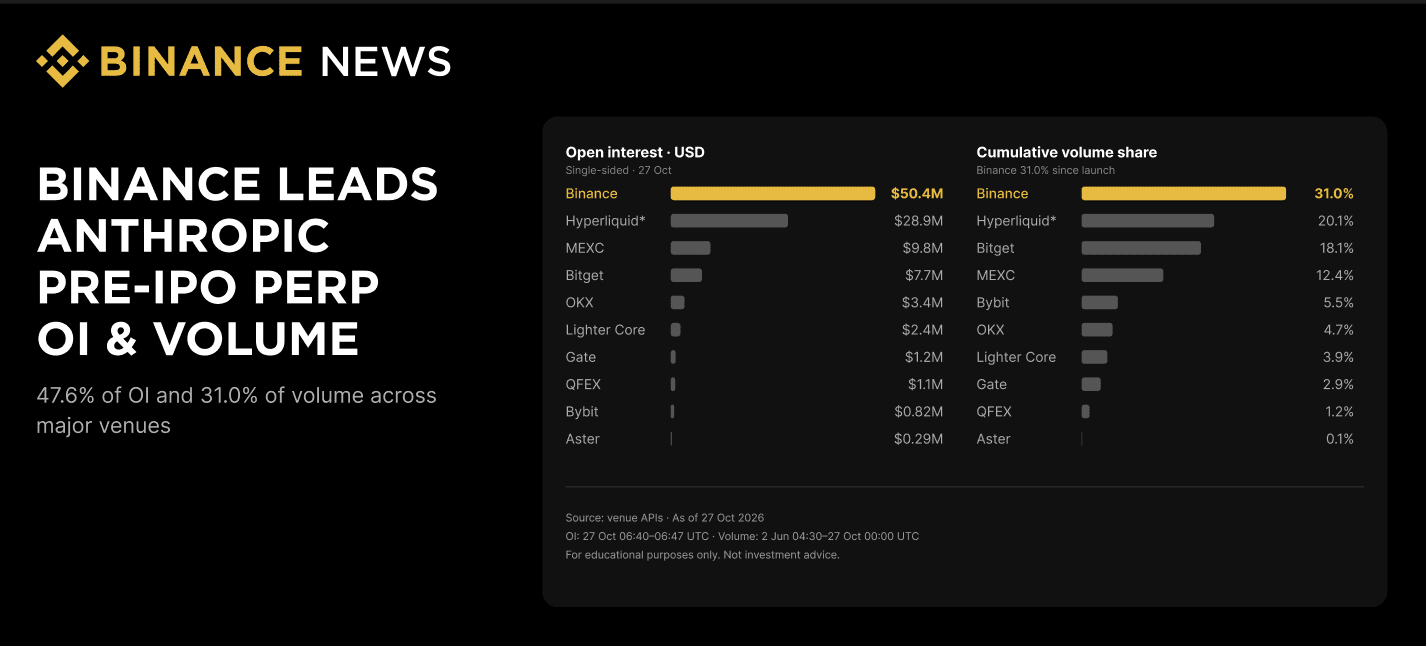
Allgemein wird erwartet, dass die Fed die Zinsen am Mittwoch bei 3,75 %–4,00 % belässt. Nach den Signalen für Geduld von Williams, Jefferson und Waller Ende September liegen die Chancen auf eine Zinserhöhung im Oktober bei etwa 12 %. Warshs Aufgabe: das Stillhalten trotz anhaltender Inflation erklären, den Kampf bekräftigen und eine Zinserhöhung im Dezember weiterhin offenhalten — ohne sechs Tage vor den Zwischenwahlen am 3. November politisch motiviert zu wirken, nachdem Trump die Zinserhöhung im September kritisiert hatte. Alex Thorn von Galaxy sagt, der Bitcoin-Bärenmarkt sei im Juni nahe 58.000 $ zu Ende gegangen; bei 76.540 $ liege die Schwelle, ab der diese These infrage gestellt wird. Binance liegt bei den unbefristeten Futures auf Anthropic vor dem Börsengang mit 47,6 % des Open Interest (50,4 Mio. $) und 31 % des kumulierten Handelsvolumens seit dem Start an der Spitze. SK Hynix veröffentlicht am Mittwoch seine Q3-Ergebnisse und einen Plan zur Aktionärsrendite. S&P-500-Futures liegen vor der Entscheidung 0,3 % im Plus.
Daten von Binance Research vom 27. Oktober: Binance hält ein einseitiges Open Interest von 50,4 Mio. US-Dollar — 47,6 % der insgesamt 106 Mio. US-Dollar über 10 große Handelsplätze — sowie 31,0 % des kumulierten Handelsvolumens seit dem 2. Juni. Hyperliquid liegt mit 28,9 Mio. US-Dollar OI (20,1 % des Volumens) an zweiter Stelle, Bitget mit 7,7 Mio. US-Dollar (18,1 % Volumen), MEXC mit 9,8 Mio. US-Dollar OI (12,4 % Volumen). Bybit 5,5 %, OKX 4,7 %, Lighter Core 3,9 %. Der New Yorker Rechnungsprüfer Mark Levine schrieb im Oktober an Anthropic-CEO Dario Amodei und drängte auf eine Aussetzung des geplanten IPOs, um KI-Sicherheitsbedenken anzugehen — der Perpetual-Markt vor dem IPO läuft dennoch weiter. 106 Mio. US-Dollar an Open Interest über 10 Handelsplätze sind ein bedeutendes Signal institutioneller Nachfrage nach Exponierung gegenüber einem KI-Unternehmen vor dem IPO über kryptonative Instrumente.
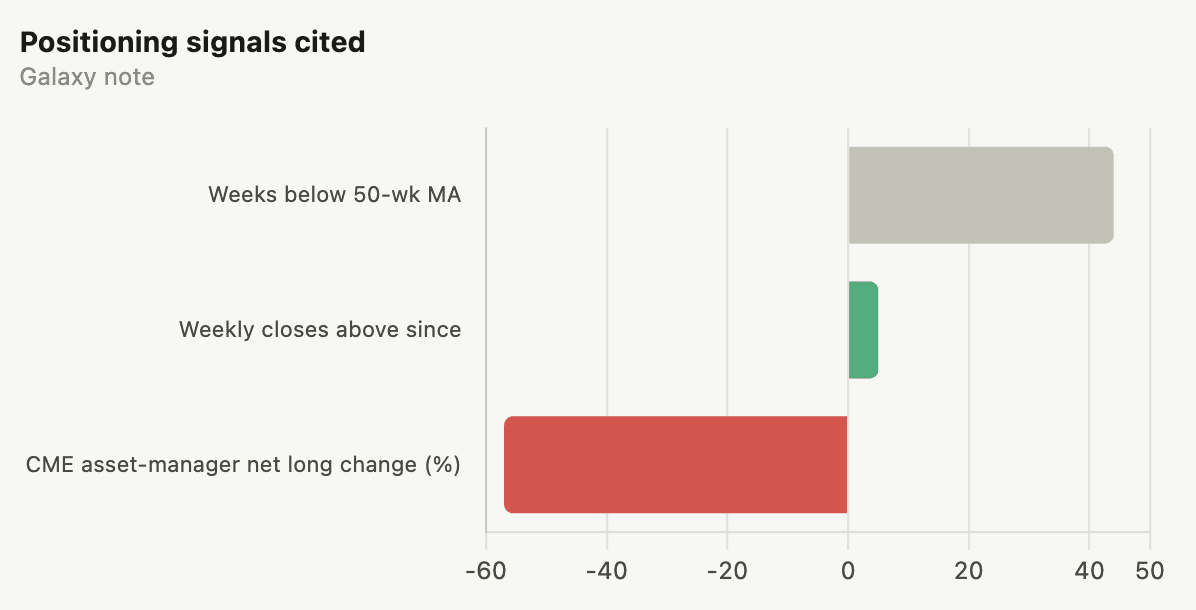
Alex Thorn, Leiter der unternehmensweiten Forschung bei Galaxy: Bitcoin befindet sich in der Akkumulationsphase, die jedem früheren Aufwärtsschub vorausging, wobei der Bärenmarkt wahrscheinlich im Juni unter 58.000 US-Dollar endete. Aktueller Preis: rund 38 % über dem Juni-Tief, aber immer noch etwa 36,5 % unter dem Rekord von 126.080 US-Dollar (ein Anstieg von 58 % wäre nötig, um das Hoch zurückzuerobern). Technische Signale: Erholung über den 50-Wochen-Durchschnitt nach 44 Wochen darunter, mit fünf aufeinanderfolgenden Wochen-Schlusskursen darüber. Positionierung: Die Netto-Long-Positionen der Vermögensverwalter in CME-Futures sind 57 % unter der Rekordwoche; mehrere große Firmen haben ETF-Bestände deutlich reduziert; Spot-ETFs fügten seit Juni 87.000 BTC hinzu — Galaxy wertet dies eher als richtungsweisende Nachfrage denn als Arbitrage. Fiskalische These: steigende US-Schulden, anhaltende Defizite und höhere Zinskosten stärken die Attraktivität von Bitcoins festem Angebot. Risikomarke: Ein Wochenschluss unter 76.540 US-Dollar, gefolgt davon, dass der Wert sich innerhalb eines Monats nicht erholt, stellt die technische These infrage. „Das schnelle Geld ist weg, die Basis ist geblieben, und alles andere ist auf Perfektion eingepreist.“
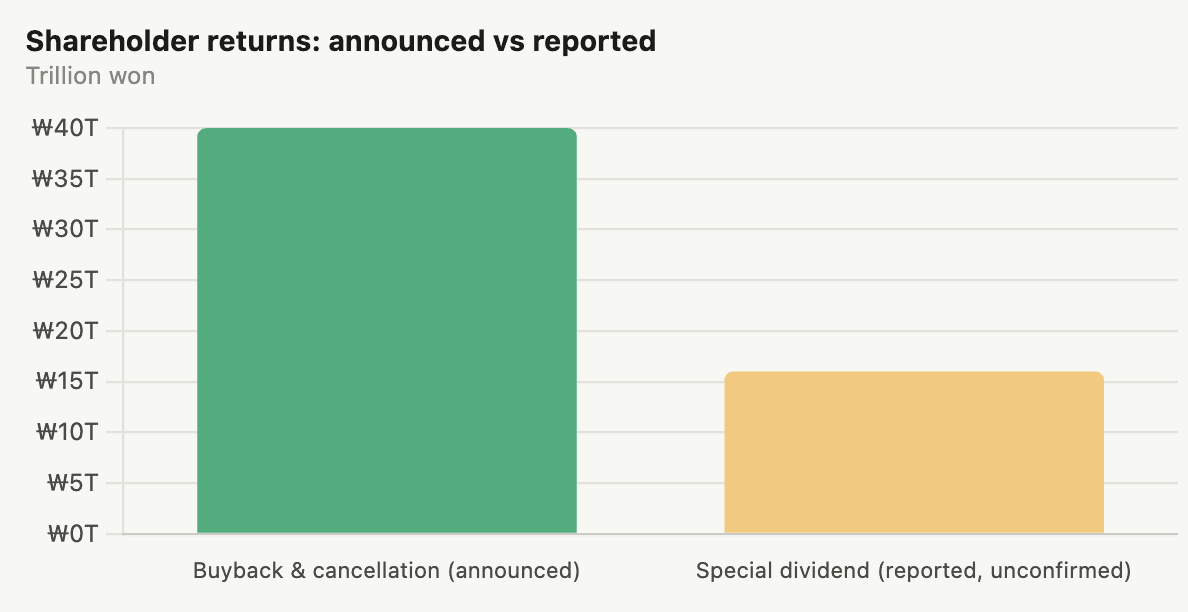
SK Hynix berichtet nach US-Marktabschluss am Dienstag (Mittwochmorgen in Seoul). Wichtige Angaben: Q3-Ergebnisse plus gleichzeitig ein neuer Plan zur Aktionärsrendite. Bereits angekündigt: 40 Bio. Won an Rückkauf und Einziehung eigener Aktien sowie eine Ausschüttung von mehr als 50 % des freien Cashflows an die Aktionäre über 2025–2027. Dong-A Ilbo berichtete, SK Hynix erwäge eine Sonderdividende von 16 Bio. Won — das Unternehmen sagt, dass keine Entscheidung getroffen wurde. KB Securities: Mehr als 70 % der für nächstes Jahr geplanten Produktion von Samsung und SK Hynix sind bereits durch Fünfjahreslieferverträge mit großen Tech-Unternehmen abgesichert — langfristige Verträge stützen die Nachfragetheorie. Die Bedeutung reicht über Korea hinaus: Die HBM-Prognose von SK Hynix ist das klarste verfügbare Signal dafür, ob der KI-Speicher-Superzyklus das Bewertungsmultiple aufrechterhalten kann, das den KOSPI zu seinem Rekord im Juni trieb (derzeit 39,3 % darunter). Samsung, Kioxia und andere Speicherhersteller berichten kurz darauf.
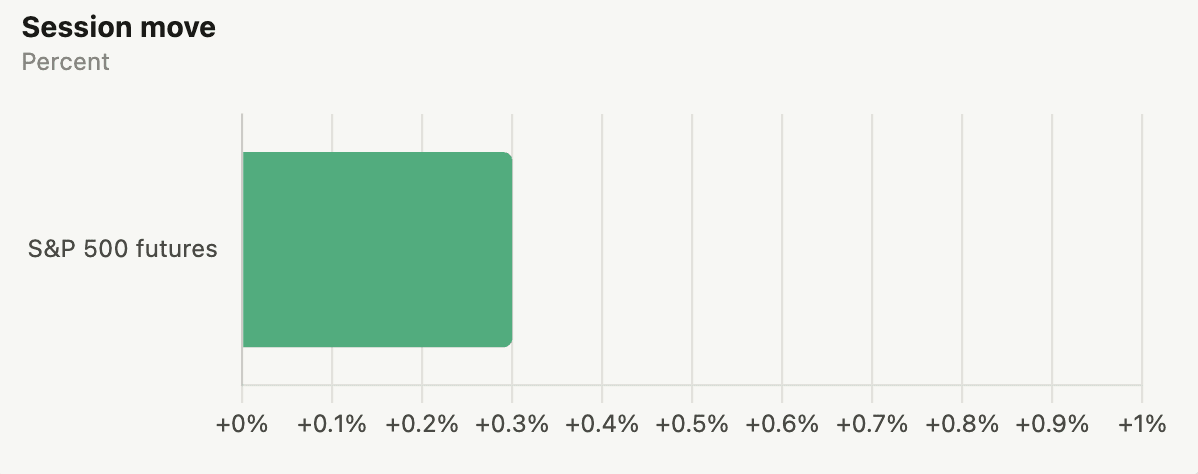
S&P-500-Futures erreichten am Dienstag vor der Entscheidung um 14:00 Uhr ET ein Intraday-Hoch von +0,3 %. Der Nasdaq 100 liegt seit seinem Rekordhoch vom 6. Oktober um mehr als 7 % im Minus; die 10-Jahres-Rendite hielt sich mehrere Wochen lang über 5 %, bevor es zuletzt zu einer Entspannung kam. Die Märkte haben die Beibehaltung der Zinsen weitgehend eingepreist — das Risiko liegt in der Einordnung auf der Pressekonferenz, nicht in der Entscheidung selbst.
Wahrscheinlichkeit einer Zinserhöhung im Oktober: rund 12 %, nach mehr als 70 % direkt nach der September-Erhöhung, nachdem Williams, Jefferson und Waller jeweils Geduld signalisierten. Die Beibehaltung ist eingepreist; die Kommunikation ist das Ereignis. Warshs drei Aufgaben: erklären, warum im Oktober trotz anhaltender Inflation nicht gehandelt wird; das Bekenntnis zur Preisstabilität bekräftigen; Dezember offenhalten (die Dezember-Wahrscheinlichkeit liegt weiterhin nahe 90 %). Santander-Analyst Stephen Stanley: Warsh müsse erklären, „warum man im Oktober nicht handelt und warum der Dezember weiterhin zur Diskussion steht“. Politische Sensibilität: Die Entscheidung fällt sechs Tage vor den Zwischenwahlen am 3. November; Trump kritisierte die September-Erhöhung; jeder Eindruck politischer Motivation würde die Glaubwürdigkeit der Fed in einem Moment untergraben, in dem die Inflationserwartungen der Verbraucher für ein Jahr auf 4,7 % gestiegen sind und als Gefahr gelten, sich zu verfestigen. Warsh hat seit Mai kaum Ausblick gegeben — seine Pressekonferenz zur Beibehaltung im Juli beunruhigte die Märkte; die restriktive Wende im September und der Dot Plot stellten die Stabilität wieder her. Das Muster deutet darauf hin, dass die Märkte ebenso sensibel darauf reagieren, was er nicht sagt, wie auf das, was er sagt.