

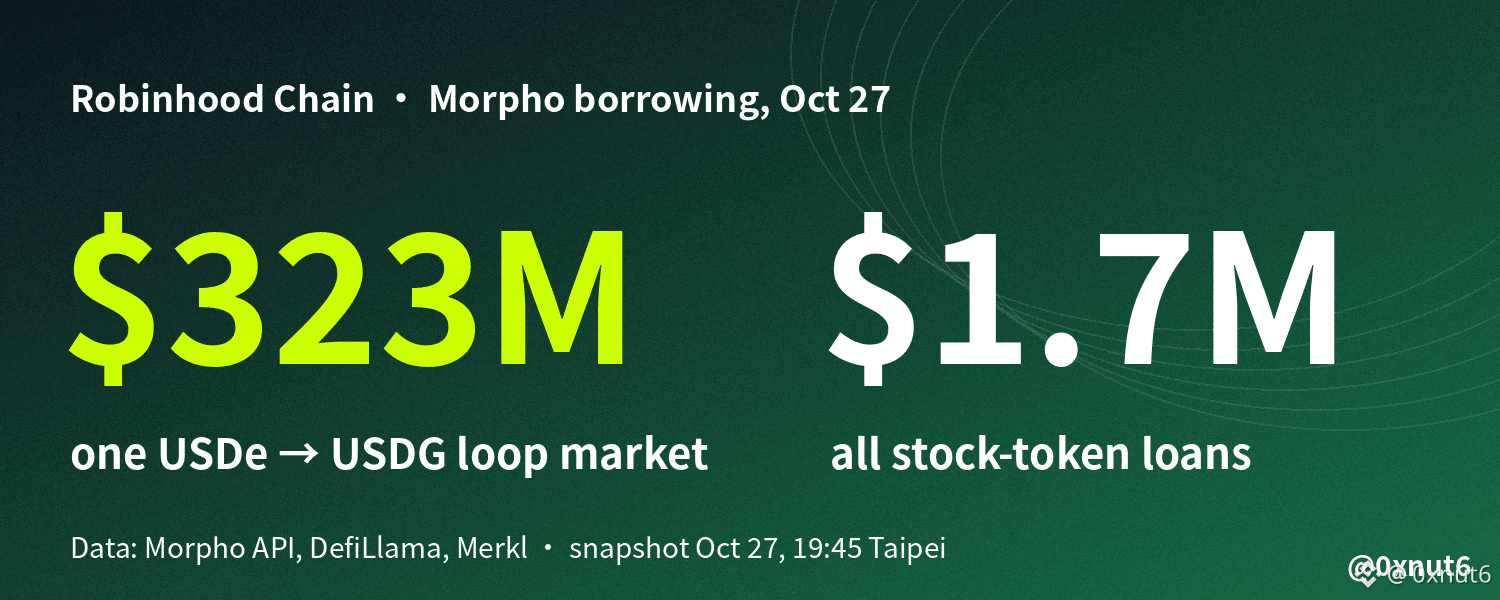
Das tägliche DEX-Volumen der Robinhood Chain ist seit seinem Höchststand von 3,67 Milliarden US-Dollar am 4. September um 79 % gesunken. Die 1,13 Milliarden US-Dollar, die auf der Chain liegen, haben sich jedoch kaum bewegt. Robinhood veröffentlicht heute, am 27. Oktober, nach US-Börsenschluss die Ergebnisse des dritten Quartals. Vorher habe ich die Zahlen selbst bei DefiLlama, über die Morpho-API, aus Merkl-Daten zu Prämien und über den RPC-Endpunkt der Chain abgerufen, um herauszufinden, was dieses Geld tatsächlich dort hält.
Kurz gesagt: Der größte Teil davon ist weder Handelskapital noch durch Aktien-Token besicherter Kredit. Rund 323 Millionen US-Dollar liegen in einem einzigen Kreditmarkt, in dem etwa hundert Wallets USDG gegen USDe leihen – bei einem durchschnittlichen Beleihungsauslauf von 89 %. Zwei Prämienkampagnen zahlen ihnen und ihren Kreditgebern rund 96.000 US-Dollar pro Tag, damit sie dabei bleiben. Alle folgenden Zahlen stammen aus einer Momentaufnahme vom 27. Oktober gegen 19:45 Uhr taiwanischer Zeit (11:45 UTC), sofern ich nichts anderes angebe.
Der Handel auf Robinhood Chain ist in sechs der letzten sieben Wochen zurückgegangen
Robinhood Chain ist das Ethereum-Layer-2-Netzwerk, das @RobinhoodCrypto am 1. Juli im öffentlichen Mainnet gestartet hat. Es basiert auf dem Arbitrum-Stack und ist als Plattform für tokenisierte Aktien und DeFi gedacht.
Die dezentralen Börsen der Blockchain erlebten einen starken Spätsommer. Die Chain-Seite von DefiLlama zeigt, dass das tägliche DEX-Volumen am 4. September mit 3,67 Milliarden $ seinen Höchststand erreichte. In der Woche vom 31. August bis zum 6. September wurden 18,2 Milliarden $ umgesetzt. Das kumulierte Volumen überschritt am 9. Oktober die Marke von 100 Milliarden $ und liegt inzwischen bei rund 121,9 Milliarden $.
Seit dieser Woche verlief die Kurve – mit einer kurzen Unterbrechung – nur in eine Richtung. Das Wochenvolumen fiel zunächst auf 14,1 Milliarden $ und dann auf 11,0 Milliarden $. Es sank weiter auf 6,4 Milliarden $ in der Woche vom 5. Oktober, stieg einmal kurz an und fiel für die Woche vom 19. bis zum 25. Oktober auf 5,4 Milliarden $.
In den letzten 30 Tagen belief sich das DEX-Volumen auf 29,7 Milliarden $. Das sind 46,6 % weniger als in den 30 Tagen davor. Am 26. Oktober setzte die Blockchain 758 Millionen $ um – etwa ein Fünftel des Volumens am Spitzentag.
Auch die Gebühren entwickelten sich ähnlich. Die Apps der Blockchain erzielten in den vergangenen 30 Tagen Gebühren in Höhe von 101,8 Millionen $. Allein die Börse Uniswap V4 nahm davon etwa 37,9 Millionen $ ein. Ein Launchpad namens Pons lag mit rund 20,7 Millionen $ an zweiter Stelle. Das ist immer noch viel Geld, aber die Handelsökonomie hat sich seit zwei Monaten abgekühlt.
Kreditvergabe, nicht Handel, bindet den Großteil des Kapitals der Blockchain
Der Total Value Locked erzählt eine andere Geschichte. Der TVL – der Dollarwert der in den Apps einer Blockchain hinterlegten Vermögenswerte – stieg von 174 Millionen $ Mitte Juli auf 529 Millionen $ einen Monat später. Mitte September erreichte er 930 Millionen $ und am 22. Oktober mit 1,153 Milliarden $ einen Rekordwert. Heute liegt er bei 1,128 Milliarden $, also 2 % unter diesem Höchststand, während das Handelsvolumen etwa 80 % unter seinem eigenen Hoch liegt.
Die Aufschlüsselung nach Apps erklärt, warum sich die beiden Kurven nicht parallel bewegen. Morpho Blue, das von @Morpho betriebene Kreditprotokoll, kommt auf 617,5 Millionen $ beziehungsweise 55 % des TVL der Blockchain. Uniswap V4 hält 174,7 Millionen $ und die Perps-Plattform Lighter 116,4 Millionen $. DefiLlama führt außerdem den Steakhouse-Vault mit 544,3 Millionen $ auf. Dieser Vault legt jedoch in Morpho an; würde man beide Beträge addieren, würde man dasselbe Kapital doppelt zählen.
Stablecoins erzählen dieselbe Geschichte aus einem anderen Blickwinkel. Das Stablecoin-Angebot der Blockchain beträgt 1,082 Milliarden $ und hat sich gegenüber den 1,069 Milliarden $ vom 20. September kaum verändert – obwohl sich das wöchentliche Handelsvolumen im selben Zeitraum ungefähr halbiert hat. USDG, der Global-Dollar-Stablecoin, den Robinhood-Produkte nutzen, macht davon 679 Millionen $ aus, Ethenas USDe weitere 369 Millionen $. Kapital, das bei nachlassendem Handel nicht abwandert, hat normalerweise einen anderen Grund zu bleiben. Auf dieser Blockchain sind das die Erträge aus der Kreditvergabe.
Ein Stablecoin-Markt macht zwei Drittel aller Kredite aus
Morpho besteht aus einer Reihe voneinander isolierter Märkte. Jeder Markt kombiniert einen Sicherheiten-Token mit einem Kredit-Token, einer festgelegten Liquidationsschwelle namens LLTV (dem Loan-to-Value-Verhältnis, ab dem eine Position liquidiert werden kann) und einem Preis-Oracle. Laut Morpho-API wurden auf Robinhood Chain über alle Märkte hinweg 546,1 Millionen $ bereitgestellt und 489,5 Millionen $ geliehen.
Der mit Abstand größte Markt vergibt USDG-Kredite gegen USDe-Sicherheiten und hat einen LLTV von 91,5 %. Es wurden 360,5 Millionen $ in USDG bereitgestellt und 323,4 Millionen $ geliehen. Damit sind 89,7 % des verleihbaren USDG als Kredite ausgegeben. Kreditnehmer haben USDe im Wert von 363,1 Millionen $ als Sicherheit hinterlegt. Kreditgeber verdienen 3,81 % pro Jahr, Kreditnehmer zahlen 4,25 %. Dieser eine Markt macht 66 % aller Morpho-Kredite auf der Blockchain aus und wurde am 9. Juni eröffnet – drei Wochen vor dem Start des öffentlichen Mainnets.
Auch die drei nächstgrößten Märkte vergeben USDG-Kredite gegen andere Dollar-Token. Kreditnehmer schulden 122,2 Millionen $ gegen syrupUSDG, 30,1 Millionen $ gegen mGLO und 11,0 Millionen $ gegen spUSDG.
Die Märkte für Aktien-Token sorgen für die meisten Schlagzeilen. Morpho und Robinhood ermöglichten am 22. Oktober, Robinhood-Aktien-Token als Sicherheiten zu verwenden: NVDA und SPCX haben einen LLTV von 62,5 %, SPY einen von 77 %. Fünf Tage nach dem Start weist die API rund 3,9 Millionen $ an hinterlegten Aktien-Token und etwa 1,7 Millionen $ an dagegen aufgenommenen Krediten aus. NVDA führt mit Sicherheiten im Wert von 1,41 Millionen $. Die Kreditzinsen der vier größten Aktienmärkte liegen zwischen 24 % und 35 % pro Jahr. Heute machen Kredite gegen Aktien-Token etwa 0,35 % der Morpho-Kredite auf der Blockchain aus. Für fünf Tage ist das ein ordentlicher Start, aber bei Weitem nicht genug, um den TVL zu stützen.
Rund hundert Wallets betreiben diesen Markt mit einem Loan-to-Value von 89 %
Wer auf welcher Seite des USDe-Marktes steht, ist wichtiger als seine Größe. Auf der Einlagenseite stammen 99,9 % der 360,5 Millionen $ von einer einzigen Adresse: dem Marktadapter des von @SteakhouseFi betriebenen Steakhouse-USDG-Vaults. Dieser Vault hält insgesamt 544,7 Millionen $, von denen also etwa zwei Drittel in diesen einen Markt verliehen werden. Der Vault bietet außerdem eine Merkl-Prämienkampagne mit der Bezeichnung „Robinhood Users Only“ an. Einzahlungen für diese Kampagne erfolgen über die Robinhood-App.
Die Kreditnehmerseite ist deutlich konzentrierter. Die API listet 991 Positionen im Markt, doch nur bei 104 davon sind mehr als 1 $ ausstehend; die übrigen sind leer oder enthalten nur geringe Restbeträge. Der größte Kreditnehmer schuldet 78,8 Millionen $ und hat USDe im Wert von 88,6 Millionen $ hinterlegt. Das sind 24,4 % aller Schulden des Marktes. Auf die fünf größten Kreditnehmer entfallen 66,0 % der Schulden, auf die zehn größten 88,5 %. Bei den vier größten handelt es sich um gewöhnliche Wallets und nicht um Smart Contracts, denn eine RPC-Abfrage liefert für diese Adressen keinen Contract-Code.
Der Hebel ist knapp bemessen. Nach Schulden gewichtet liegt der durchschnittliche Kreditnehmer bei einem Loan-to-Value von 89,2 %, gegenüber einer Liquidationsschwelle von 91,5 %. Rund 84 % der Schulden entfallen auf Positionen mit einem LTV von mindestens 88 %. Mehr als ein Viertel davon, 27 %, liegt bei mindestens 90 %. Beim größten Kreditnehmer müsste USDe etwa 2,8 % unter USDG bewertet werden, bevor die Position liquidierbar wäre. Beim nach Schulden gewichteten Durchschnitt beträgt die Differenz etwa 2,5 %.
Zwei Prämienkampagnen machen aus einer geringen Zinsmarge zweistellige Renditen
Kredite zu 4,25 % gegen einen Stablecoin aufzunehmen, der selbst nichts abwirft, wäre ohne externe Finanzierung nicht sinnvoll. USDe selbst bringt keine Rendite; nur gestaktes USDe tut das. Das zusätzliche Geld kommt von Merkl, einem Dienst, der Prämienkampagnen im Auftrag von Protokollen und Token-Emittenten verteilt.
Die erste Kampagne belohnt Nutzer, die in diesem Markt USDe als Sicherheit hinterlegen. Sie ist auf 5 % pro Jahr des Sicherheitenwerts begrenzt. Bei 363,1 Millionen $ entspricht das etwa 49.700 $ pro Tag, ausgezahlt in USDe. Der Geldgeber, eine einzelne Adresse, hat die Kampagne seit Anfang Juli in wöchentlichen Tranchen aufgestockt, zunächst um 160.000 USDe pro Woche.
Drei Wochen in Folge betrug die Tranche 341,609 USDe. Die laufende Tranche vom 23. bis zum 30. Oktober beläuft sich auf 459,589 USDe – 34,5 % mehr. Auf der Kampagnenseite steht „Keine Kreditaufnahme erforderlich“, doch Positionen, die Sicherheiten hinterlegen und weniger als 1 $ leihen, belaufen sich insgesamt auf nur etwa 111.000 $.
Die zweite Kampagne bezahlt die Kreditgeber. Einleger im Steakhouse-USDG-Vault verdienen zusätzlich 3,20 % pro Jahr in steakUSDG – etwa 46.000 $ pro Tag auf die 526,1 Millionen $, die Merkl zählt. Die Kampagne wurde für den Zeitraum vom 1. Juli 2026 bis zum 1. Juli 2027 mit 100 Millionen steakUSDG finanziert, zuzüglich einer zweiten Tranche von 15 Millionen. Rechnet man die eigene Nettorendite des Vaults von 3,80 % hinzu, kommt ein Einleger auf etwa 7,0 %. Das entspricht den „geschätzten 7 % APY“, die Robinhood zum Start für sein Kreditprodukt Robinhood Earn angegeben hat.
Sobald man die Prämien einbezieht, ist die Rechnung für Kreditnehmer einfach. Nehmen wir an, jemand hinterlegt USDe im Wert von 100 $ bei einem LTV von 89 %. Der Kreditnehmer schuldet 89 $ in USDG zu 4,25 %, was etwa 3,78 $ pro Jahr kostet. Die Prämie von 5 % auf die Sicherheiten bringt 5,00 $ pro Jahr ein. Damit bleiben etwa 1,22 $ auf rund 11 $ eigenes Kapital des Kreditnehmers – knapp 11 % pro Jahr, noch vor Tauschgebühren und möglichen Änderungen des Kreditzinses.
Ein LTV von 89 % wird normalerweise durch Looping erreicht: Dabei wird das geliehene USDG zurück in USDe getauscht und mehrmals erneut als Sicherheit hinterlegt. Ich habe nicht die Tauschvorgänge jeder einzelnen Wallet nachverfolgt, aber so kommt es üblicherweise dazu, dass eine kleine Gruppe von Wallets so hohe Schulden trägt.
Kreditgeber tragen das Depeg-Risiko – und ein 16-Stunden-Timer bestimmt, wann es zum Tragen kommt
Den Oracle sollten alle USDG-Einleger verstehen. Ich habe ihn direkt auf der Blockchain ausgelesen. Der Oracle des Marktes ist ein Klon von Steakhouses MetaOracleDeviationTimelock, einem Design, das zwischen zwei Preisquellen umschaltet. Die primäre Quelle gibt einen Festpreis von genau 1 USDe pro USDG zurück. Die Backup-Quelle liest einen Feed mit der Bezeichnung „USDE / USD“, der zum Zeitpunkt meiner Erfassung 0,9996 $ anzeigte.
Der Wechsel erfolgt nicht automatisch. Die Backup-Quelle übernimmt nur, wenn die beiden Preise um mehr als 0,5 % voneinander abweichen, jemand die Challenge-Funktion des Vertrags aufruft und die Abweichung nach 57.600 Sekunden – also 16 Stunden – weiterhin besteht. Zurück zum Festpreis wird erst gewechselt, wenn die Preise weitere 24 Stunden nahe beieinanderliegen. Bis eine Challenge erfolgreich abgeschlossen ist, bewertet der Markt USDe mit 1 $, unabhängig davon, zu welchem Preis es tatsächlich gehandelt wird.
Für dieses Design gibt es gute Gründe, wie der 10. Oktober 2025 zeigt. Während des damaligen Crashs fiel USDe auf Binance, dessen eigener Orderbuchpreis in den Oracle einfloss, zeitweise auf 0,65 $, während die Pools auf Curve innerhalb von etwa 0,3 % eines Dollars blieben. Binance entschädigte später Nutzer, deren USDe-Sicherheiten zwischen 21:36 und 22:16 UTC liquidiert worden waren. Ein Oracle mit Festpreis und einem 16-stündigen Challenge-Zeitfenster hätte diesen 40-minütigen Ausschlag vollständig ignoriert. Der @ethena-Gründer Guy Young sagte damals, dass Geldmärkte, die USDe anhand der tiefsten Liquidität bewerteten, niemanden liquidiert hätten.
Die Kosten zeigen sich bei einem langsameren, tatsächlichen Depeg. Würde USDe einen ganzen Tag lang 3 % unter einem Dollar gehandelt, könnten Kreditnehmer in diesem Markt mindestens 16 Stunden lang nicht liquidiert werden. Nach dem Wechsel läge dann auf einen Schlag ein Großteil der Schulden oberhalb der 91,5-%-Schwelle. Liquidatoren müssten anschließend große Mengen USDe in einen ohnehin schwachen Markt verkaufen. Ein etwaiger Fehlbetrag würde zulasten der Einleger gehen, und 99,9 % des Angebots stammen aus dem Vault, in den Robinhood-Nutzer einzahlen. Robinhood erklärte, die Versicherung des Earn-Produkts decke Verluste durch Cyberangriffe oder Smart-Contract-Exploits ab – ein Depeg des Preises fällt nicht darunter.
Das alltäglichere Risiko besteht darin, dass sich die Prämien ändern. Ohne die 5-%-Prämie auf die Sicherheiten würde dieselbe Position mit 100 $ nichts einbringen und weiterhin 3,78 $ pro Jahr kosten – das Looping würde also zum Verlustgeschäft. Wenn Kreditnehmer ihre Positionen auflösen, fällt auch die Kreditvergabe-Einnahme des Vaults aus seinem größten Markt weg. Außerdem können sich Auszahlungen häufen. Der Vault weist 40,0 Millionen $ an ungenutzter Liquidität aus, 7,4 % seiner Vermögenswerte, und der Markt selbst ist zu 89,7 % ausgeliehen.
Eine Prüfung in drei Schritten funktioniert bei jedem TVL-Rekord einer Blockchain
Dafür braucht man kein kostenpflichtiges Tool. Dieselben Schritte funktionieren bei jeder Blockchain, die einen TVL-Rekord verkündet.
Öffne zunächst nebeneinander die TVL-Seite der Blockchain und die Seite zum DEX-Handelsvolumen. Steigt der TVL weiter, während das Volumen sinkt, bleibt das Kapital aus einem anderen Grund als dem Handel dort.
Öffne als Nächstes die Marktliste des Kreditprotokolls und sortiere sie nach geliehenem Betrag. Wenn ein einzelner Markt den Großteil der Schulden ausmacht, prüfe, wie viele Positionen tatsächlich Kredite aufnehmen, welchen Anteil die zehn größten halten und wie nahe der gewichtete LTV am LLTV liegt.
Suche anschließend die Oracle-Adresse des Marktes heraus und lies den Oracle aus. Ein Festpreis mit einem Challenge-Timer ist für Stablecoin-Paare ein sinnvolles Design, aber es zeigt auch, wer das Risiko eines langsamen Depegs trägt. Prüfe dann die Prämienseiten für denselben Markt, denn eine Kampagne, die mehr als den Kreditzins auszahlt, ist oft der Grund für die aktuelle Größe des Marktes.
Auf Robinhood Chain ist der Markt, mit dem man anfangen sollte, 0xc845…cddd6. Seine Oracle-Adresse lautet 0xE648…055f.
Der TVL-Rekord misst eher die vergütete Stablecoin-Anlage als den Handel
Zusammengenommen bedeuten die Zahlen nicht, dass Robinhood Chain leer ist. DEX-Nutzer wickelten in der vergangenen Woche weiterhin ein Volumen von 5,4 Milliarden $ ab, und die Kredite gegen Aktien-Token gibt es erst seit fünf Tagen – sie werden aber bereits genutzt. Die Zahlen zeigen vielmehr, dass der TVL der Blockchain hauptsächlich misst, wie viel Stablecoin-Kapital durch zwei Prämienbudgets gebunden wird, und deutlich weniger, wie viel Handel oder Kreditvergabe gegen Aktien-Token die Blockchain angezogen hat. Jede Erwähnung dieses Rekords beim heutigen Earnings Call würde sich hauptsächlich auf den USDe-Markt beziehen.
Die beiden Kampagnen zahlen zusammen etwa 96.000 $ pro Tag, bei den heutigen Raten knapp 35 Millionen $ pro Jahr – gegenüber etwa 1,7 Millionen $ an Krediten gegen Aktien-Token. Die aktuelle USDe-Tranche über 459,589 USDe endet am 30. Oktober um 00:00 UTC.