Labubu ist auch dem Schicksal von NFT nicht entkommen.
Die Einnahmen von Pop Mart im dritten Quartal fielen im Jahresvergleich um 45 % bis 50 %, in Amerika um 70 % bis 75 %, im asiatisch-pazifischen Raum um 65 % bis 70 %;
Das Management sagte außerdem, dass die Bruttomarge in der zweiten Jahreshälfte weiter sinken werde, mit aktiven Preissenkungen im Ausland und weiterer Expansion von Filialen.
Kurz gesagt: Mit niedriger Marge mehr Menge verkaufen!
Und Duan Yongping hält etwa 102 Millionen Aktien, was 8 % der Anteile entspricht,
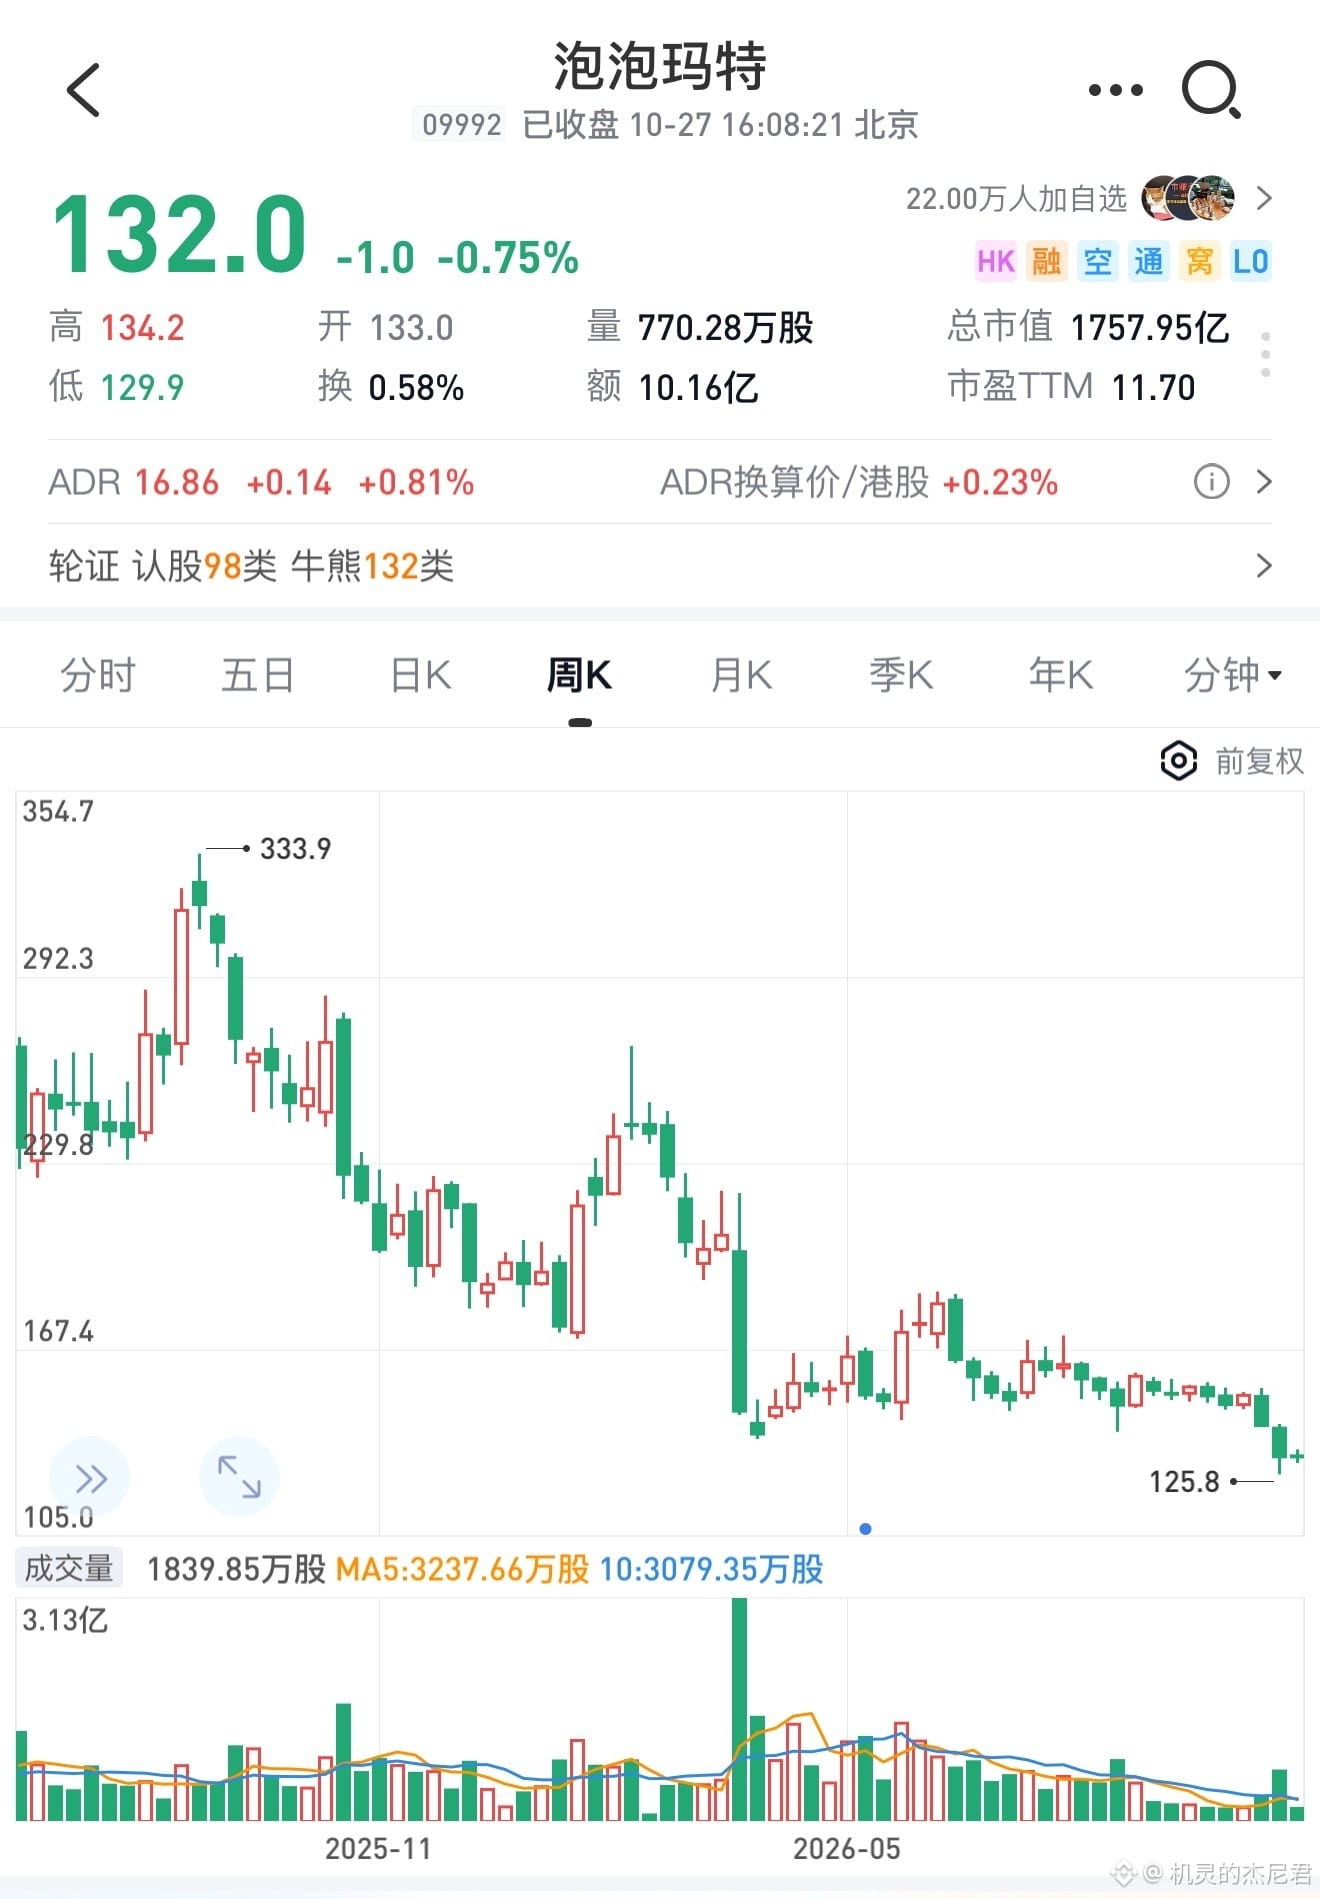
die Kosten lagen ungefähr bei 150 Hongkong-Dollar, der aktuelle Kurs bei 132,
mit einem unrealiserten Buchverlust von etwa 1,846 Milliarden Hongkong-Dollar, also rund 12,07 % Verlust.
Ich verstehe die Logik nicht, immer weiter in Pop Mart aufzustocken,
auf den nächsten Mega-Hit wetten?
Allerdings hat Labubu im Vergleich zu NFT auch seine guten Seiten,
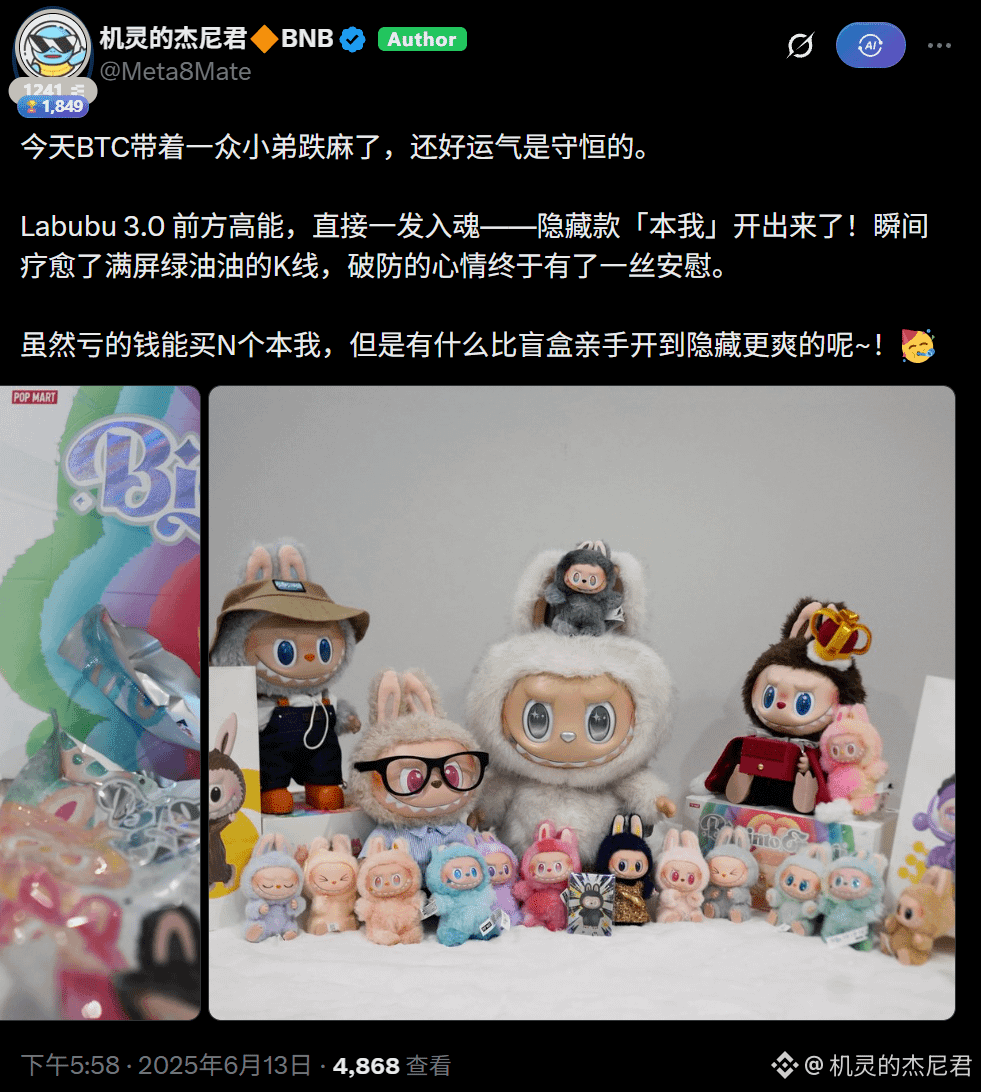
wenn der Hype vorbei ist, gibt es wenigstens hinter Jiejie Jun noch ein Schaufenster,
und man kann zwischendurch noch die Katze ärgern.
NFT? Den sieht man ja nicht einmal mehr.