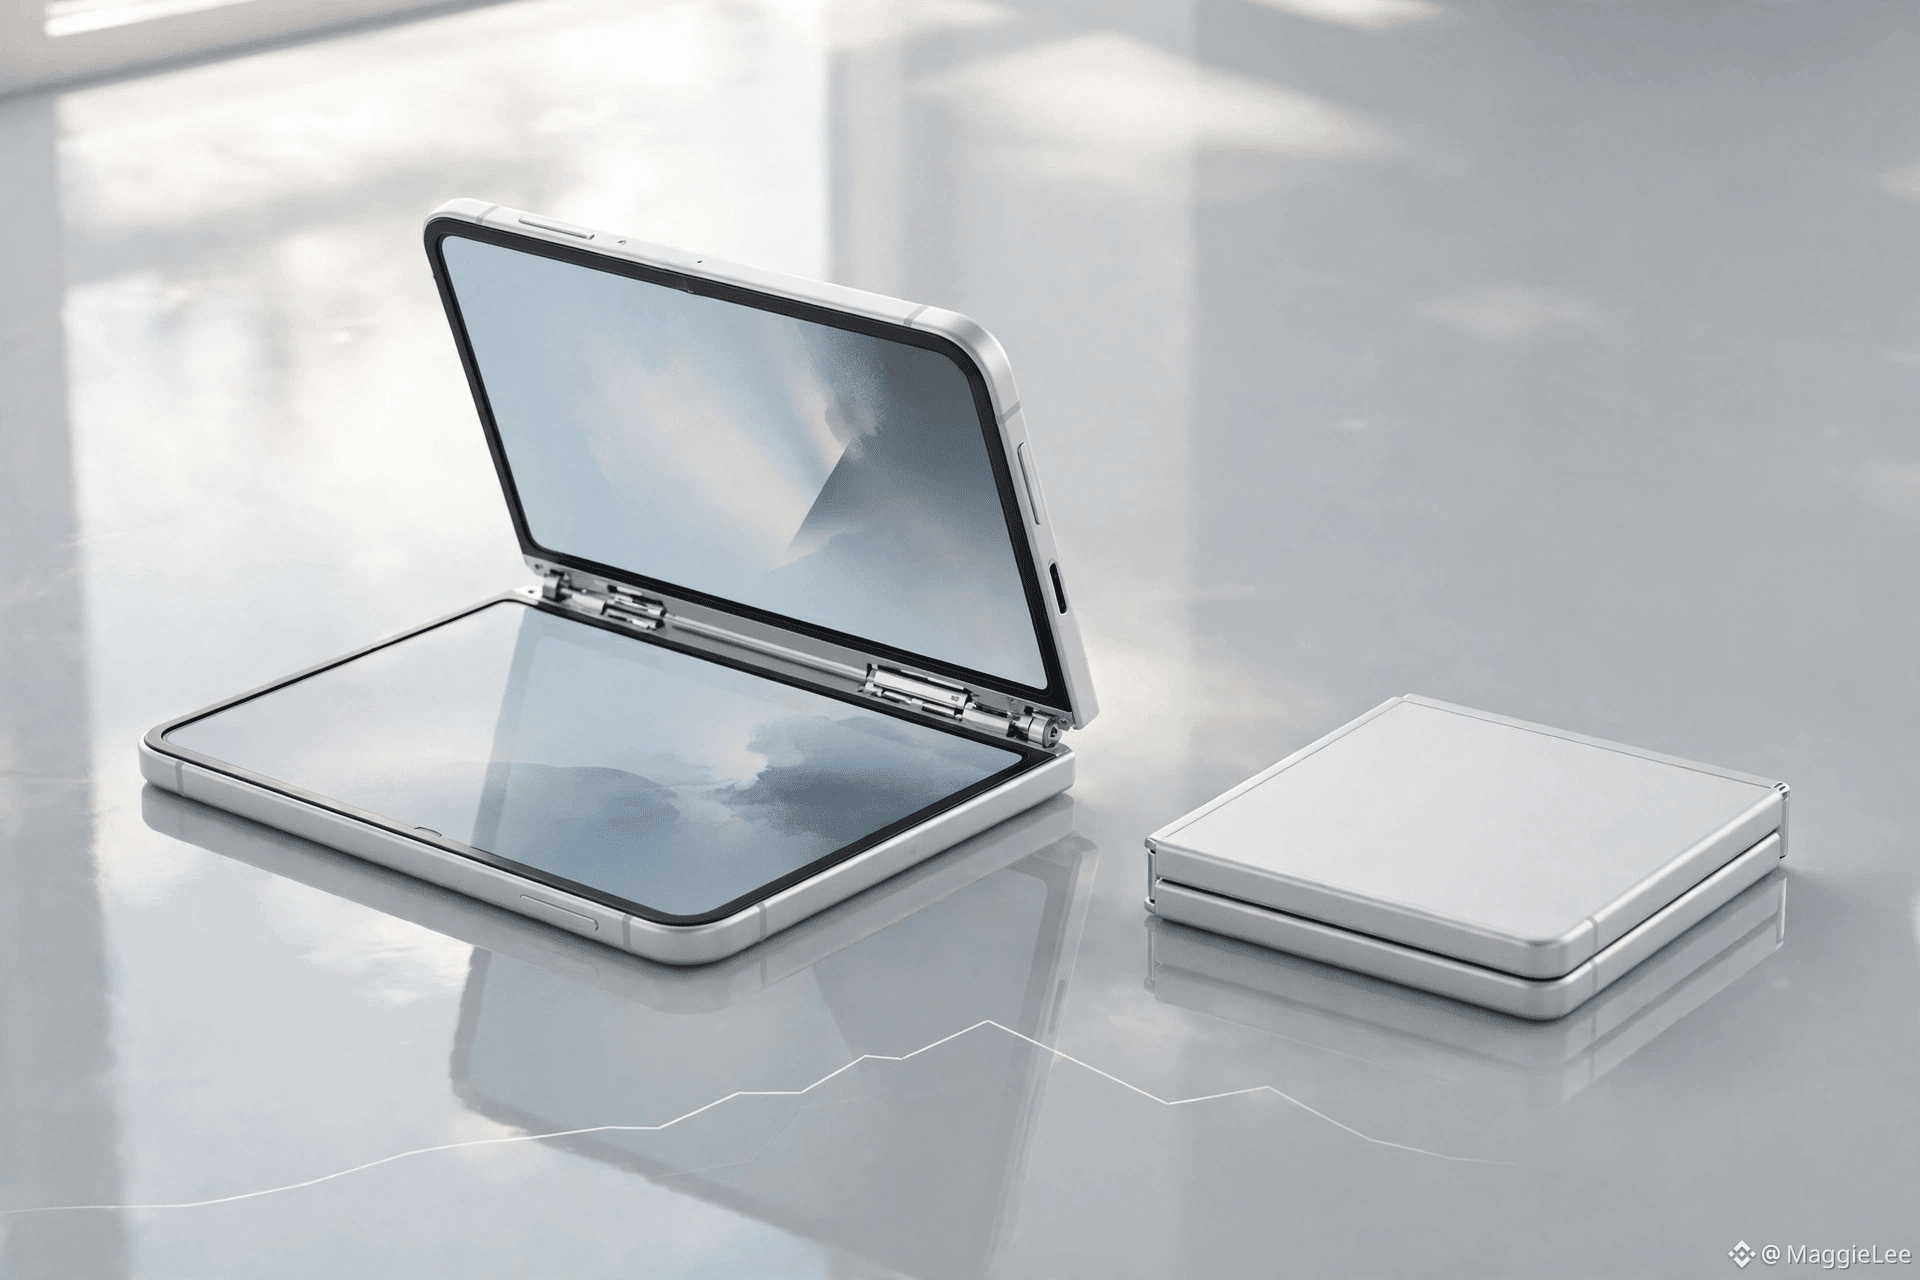
Apple AAPL: Kaum ein neues Allzeithoch erreicht, schon geht es wieder bergab. Dass sich das faltbare iPhone wie verrückt verkauft, stimmt – aber im Bericht vom 2. November ist es noch nicht enthalten
Zum US-Börsenschluss am 26. Oktober notierte AAPL bei 343.91 Dollar, ein Tagesverlust von 3.81 Dollar (-1.10%). Der vorherige Schlusskurs lag bei 347.73 Dollar, die Tagesspanne bei 341.03–347.09 Dollar. Am vergangenen Freitag hatte die Aktie gerade erst mit 351.73 Dollar ein Allzeithoch erreicht. Die 52-Wochen-Spanne liegt bei 243.42–351.73 Dollar, die Marktkapitalisierung bei rund 5.07 Billionen Dollar und das Kurs-Gewinn-Verhältnis bei etwa 39. Das Fazit vorweg: Der Produktzyklus zeigt nach oben, doch die Bewertung nahe dem Rekordhoch ist nicht mehr günstig und lässt bei den Quartalszahlen kaum Spielraum für Enttäuschungen.
Der Hype ist real. Die erste Charge des am 23. Oktober gestarteten iPhone Duo (rund 1999 Dollar) war rasch ausverkauft. Berichten zufolge hat Apple seine Zulieferer bereits aufgefordert, die Bestellmengen um rund 30% zu erhöhen. Die Auslieferungen reichen inzwischen bis Ende Januar nächsten Jahres. Doch der Begeisterung stehen zwei Probleme gegenüber: Erstens lag die Endmontage-Ausbeute bei Foxconn im September Berichten zufolge nur knapp über 60% – der Hochlauf der Produktion ist ein Engpass. Zweitens posteten Nutzer bereits am Verkaufstag in Foren Fotos von Rissen im Display an der Scharnierstelle. In einzelnen Fällen traten Probleme nach weniger als 20 Öffnungs- und Schließvorgängen auf. Die Qualitätswahrnehmung sollte man im Auge behalten.
Bei den Quartalszahlen muss man genau auf den Berichtszeitraum achten. Der Bericht zum vierten Quartal des Geschäftsjahres 2026 wird nach Börsenschluss am 2. November veröffentlicht (in den frühen Morgenstunden des 3. November Pekinger Zeit). Der neue CEO John Ternus wird erstmals die Telefonkonferenz leiten. Der Markt erwartet einen Gewinn je Aktie von 2.00 Dollar (+8.1% im Jahresvergleich) und einen Umsatz von 1129.5 Milliarden Dollar (+10.2% im Jahresvergleich); die Unternehmensprognose liegt bei etwa 1117–1137 Milliarden Dollar. Entscheidend ist: Das Quartal endete am 26. September und umfasst nur die erste Verkaufswoche des iPhone 18 Pro. Die Verkäufe des Duo werden im nächsten Quartal verbucht. Der Bericht vom 2. November wird also das 18 Pro und die Services auf die Probe stellen, nicht das Duo. Man sollte den Hype um das Duo nicht zur Beurteilung dieses Berichts heranziehen.
An der Wall Street ist die Debatte bereits entbrannt. Die Optimisten: Ives nennt ein Kursziel von 400 Dollar, JPMorgan eines von 360 Dollar – mit der Begründung, die Nachfrage übersteige das Angebot deutlich. Die Pessimisten: Loop Capital stufte die Aktie am 20. Oktober auf „Halten“ herab und setzte ein Kursziel von 330 Dollar. Als Gründe nennt das Unternehmen eine Erwartung von 79 Millionen iPhone-Auslieferungen im Dezemberquartal, weniger als die Markterwartung von 85 Millionen, sowie steigende Speicherpreise, die die Bruttomarge belasten. Das durchschnittliche Kursziel liegt bei etwa 337 Dollar und damit sogar unter dem aktuellen Kurs. Das zeigt: Nahe dem Allzeithoch hat der Markt bereits viele gute Nachrichten eingepreist.
Meine Einschätzung: Das Duo beweist, dass Apple weiterhin neue Produktkategorien auf den Markt bringen kann und dass die Nachfrage echt ist – das ist die langfristige These. Doch bei einem KGV von 39 und einem durchschnittlichen Kursziel unter dem aktuellen Kurs könnte der Rückgang weitergehen, wenn die Prognose für das Feiertagsquartal am 2. November auch nur etwas vorsichtig ausfällt oder die Speicherkosten stärker als erwartet zu Buche schlagen. Kurzfristige Orientierung: Ein Anstieg über 347.73 Dollar (den vorherigen Schlusskurs) wäre ein Stabilisierungssignal. Fällt der Kurs unter den Bereich um 341 Dollar, könnte als Nächstes der 50-Tage-Durchschnitt bei etwa 329 Dollar in den Blick rücken.
Risiken: zunehmende Probleme mit der Scharnierqualität, ein langsamerer Produktionshochlauf als erwartet, steigende Speicherpreise, eine enttäuschende Prognose für das Feiertagsquartal und ein allgemeiner Rückgang bei Technologieaktien.
$AAPL #苹果 #iPhone #折叠屏 #US-Quartalszahlen
Persönliche Recherche, keine Anlageberatung.