Meta 要发 950 亿美元的股票,同一天,三家芯片公司说要出钱买。这不是客户关系,这是供应商给客户融资。
拆开看:350 亿是普通股加可转换优先股的承销发行,另有 600 亿的按市价发行,等 2027 年一季度 C 类股开始交易后再启动。英伟达、AMD、博通合计最多认购 50 亿,是非约束意向。
钱为什么这么急。
三季度自由现金流是 -21.2 亿美元,去年同期是 +106.3 亿。这是十多年来第一次转负。手里现金及有价证券 824.5 亿,长期债务 809.2 亿,两边几乎抵消。
资本开支指引提到 1350 亿到 1450 亿,未来承诺投入约 8250 亿。收入其实不差,三季度 646 亿,同比涨 26%,还比市场预期多了十几亿。
公司自己的说法是钱花得值:参与度和广告变现都在改善,四座超算集群各自超过 1 吉瓦,2026 年算力容量接近翻倍。
赚得更多,也更缺钱。
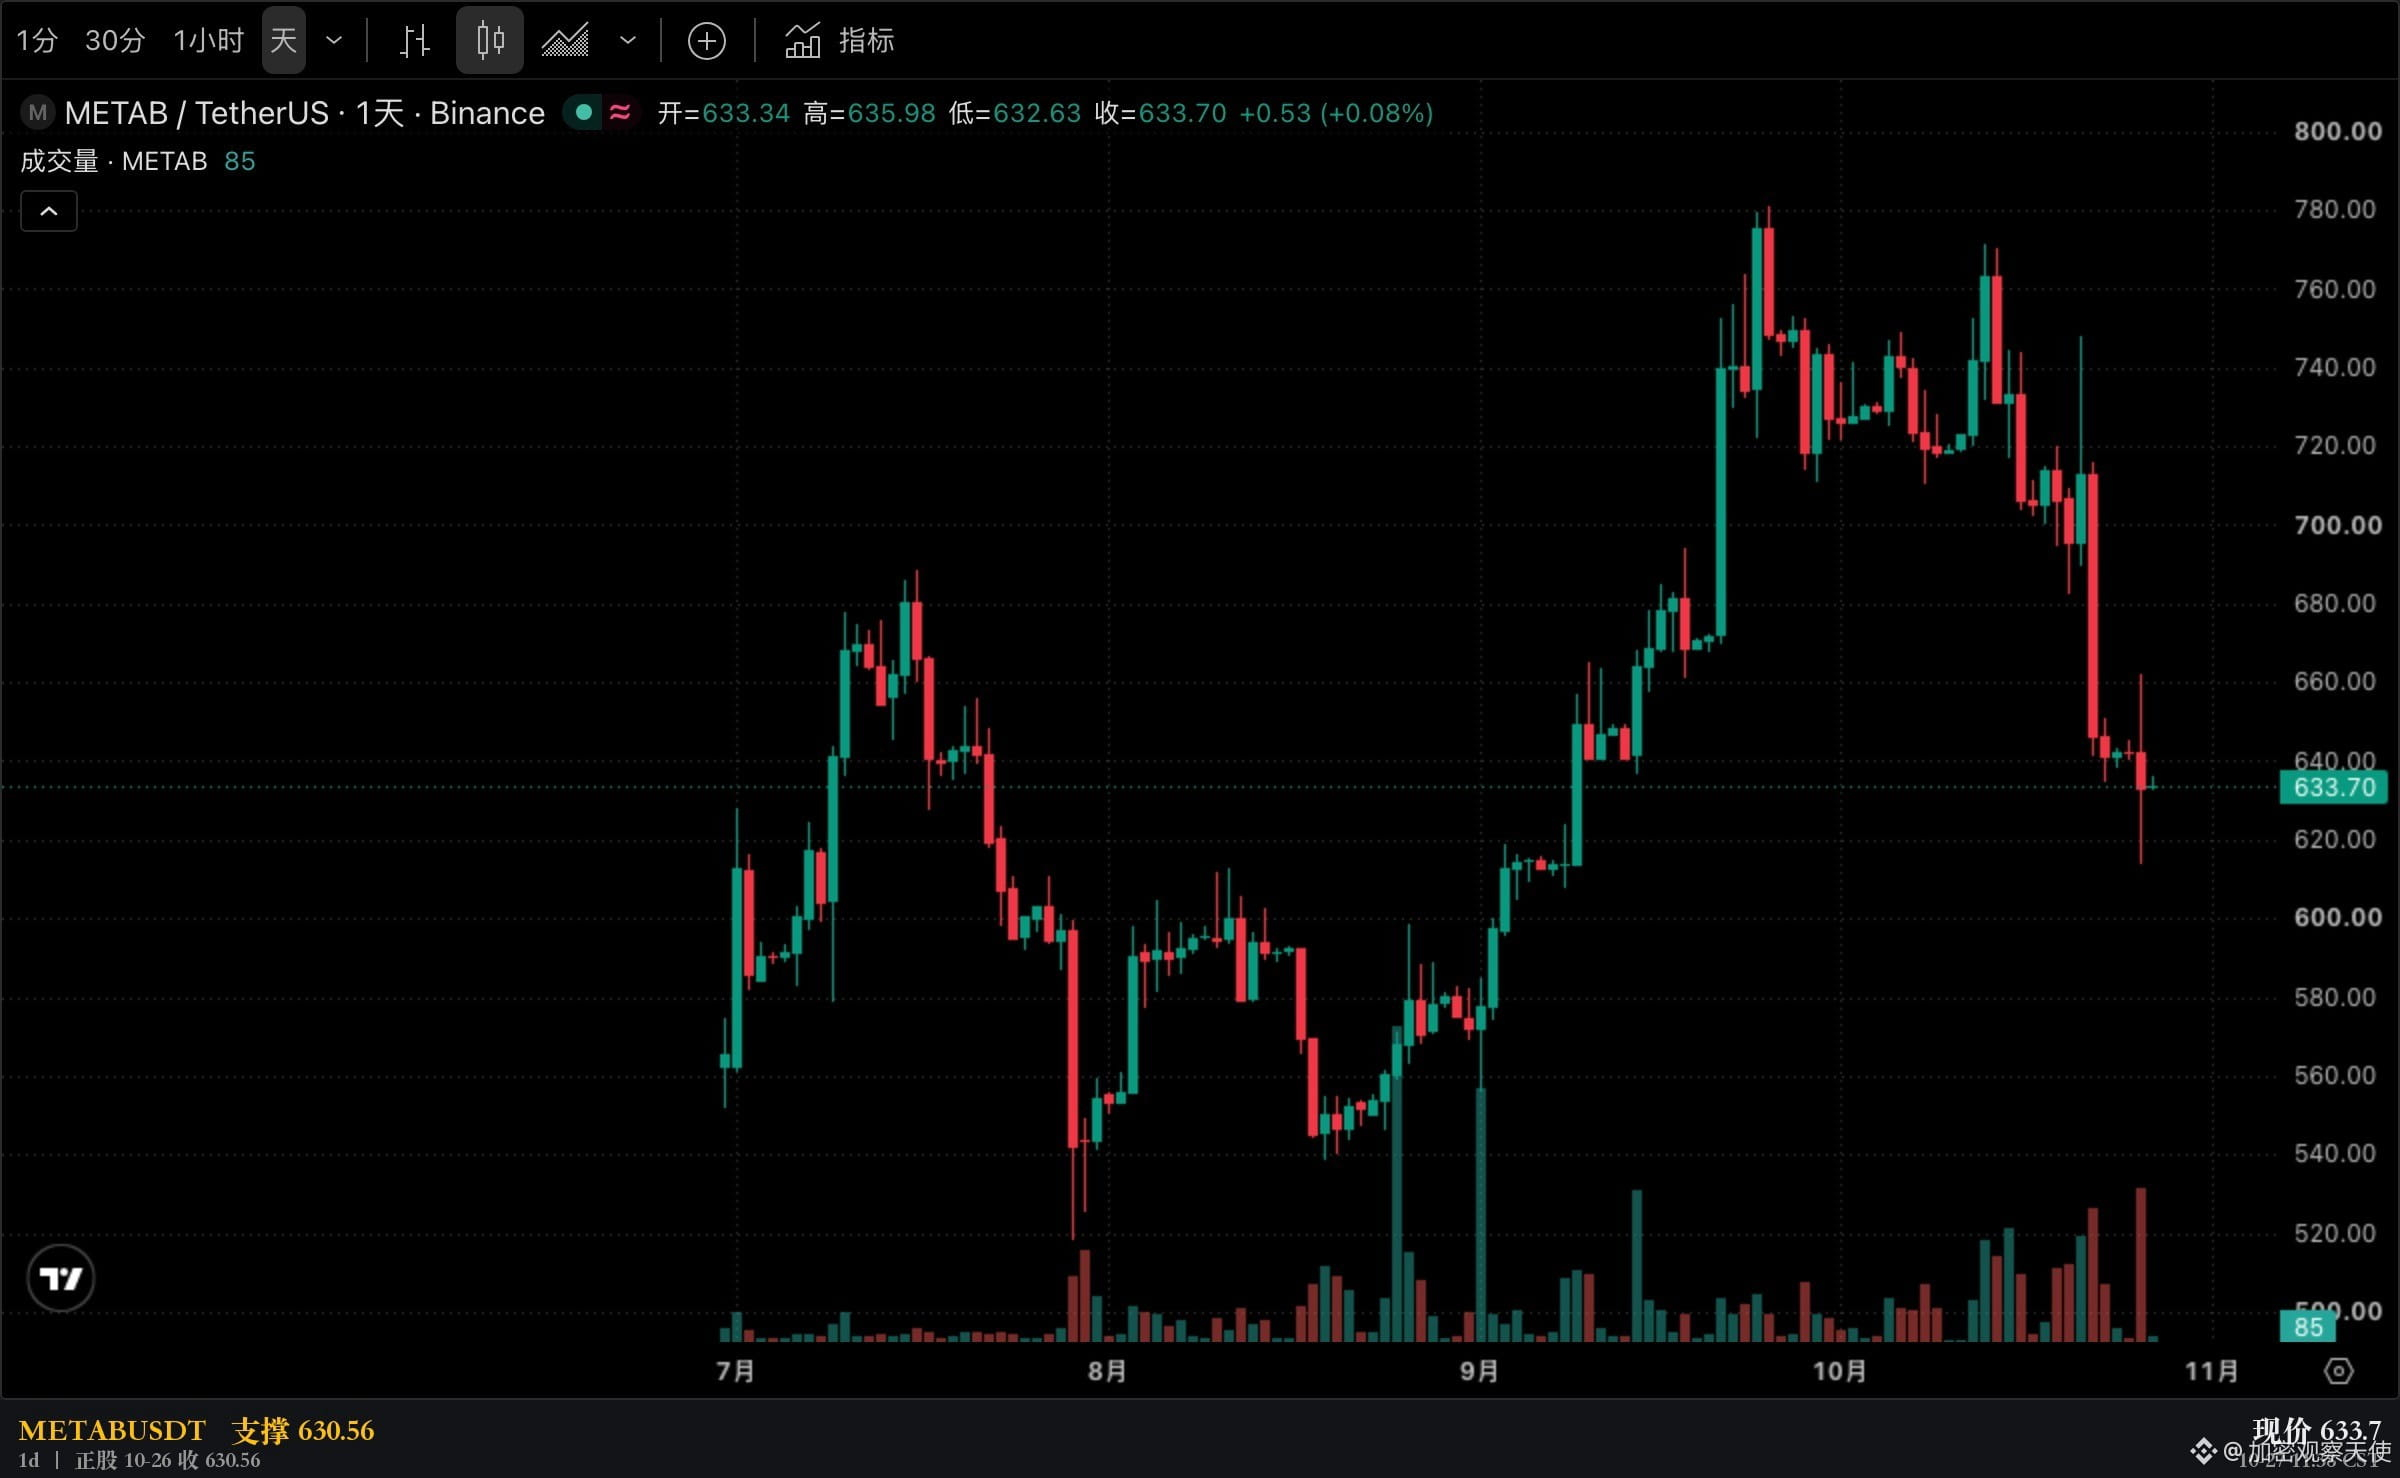
股价先表态:10 月 21 日 697.52 到 26 日 630.56,三个交易日跌 9.6%。
宣布增发当天低开 0.7%,收跌 1.88%。
代币见顶跟正股是同一天。10 月 13 日盘中一起冲到 771,现在 631.6,两周 -18.1%。
钱到了,账还是那张账。
谷歌今年把股权发行规模提到 847.5 亿,SpaceX 用 400 亿设备租赁把芯片买下来再租给自己用。同一种做法:把今天的算力支出,推到未来的报表上。
行业口径是这些超大规模厂商今年要往 AI 数据中心投 7000 亿美元,钱从哪来,比投多少更重要。
高盛算 2026 到 2031 年 AI 相关资本开支合计约 7.6 万亿美元。这个量级靠经营现金流填不上。
我拿不准的是那三家芯片公司会不会真掏钱。意向是非约束的,50 亿相对 950 亿只有 5%,更像个姿态。说得通,但没法证。
供应商变成股东,是资本开支周期后段的固定动作。
产能还在扩,付钱的人开始互相借,账单最后还是那一张。
$METAB 14 点 43 分报 631.6,比正股收盘高 0.2%,$NVDAB 215.4。美股还没开,代币已经把价定好了。
你愿意为一家现金流为负、还在加速花钱的公司,付几倍的明年收入。
股价为 10 月 26 日美股收盘,发行条款据当日公告与三家媒体。以上为结构观察,不构成投资建议。