Strategy 上周没买币,拿 2.05 亿美元回购了自己的优先股。买币的公司开始买自己,说明加杠杆的账算不过来了。
10 月 26 日的公告写清了这笔回购:2.049 亿美元,区间是 10 月 19 日到 25 日。
同一份文件里没有新的购币记录。持仓停在 848517 枚,三家媒体同一天都这么写。
先看股价怎么走的。
MSTR 收 139.82,前收 146.01。同一天 COIN 跌 2.95%,HOOD 跌 2.35%,IBIT 跌 1.61%,BTC 自己几乎没动。四层资产,一条斜向下的梯子。
梯子的坡度,就是杠杆的坡度。
Strategy 的模型一直很清楚:发优先股、发可转债,换成币,币涨,股价涨得更多,再发更多。这个循环有个隐藏前提,融资成本必须低于币的预期回报。
买币这件事本身不吃现金,吃的是「发得出去」四个字。只要市场愿意给它的估值高于它手里的币,发股买币就是增值;一旦折价,同样的动作就变成毁值。
STRC 是永续优先股,付的是真金白银的股息。它的成本一旦顶到币的预期回报上面,继续买币就是倒贴。先关掉最贵的那根水管,比硬扛便宜。
这不叫看空,这叫算账。
对照在同一天:Strive 花 5.11 亿美元买了 6182 枚币。同样的价格,一家在买,一家在还。差别不在判断,在融资结构。
对企业金库这条叙事来说,这是第一个公开的边际买家退场证据。买盘不需要消失,只要最会讲故事的那家停下来,价格的上限就被重新画了一次。
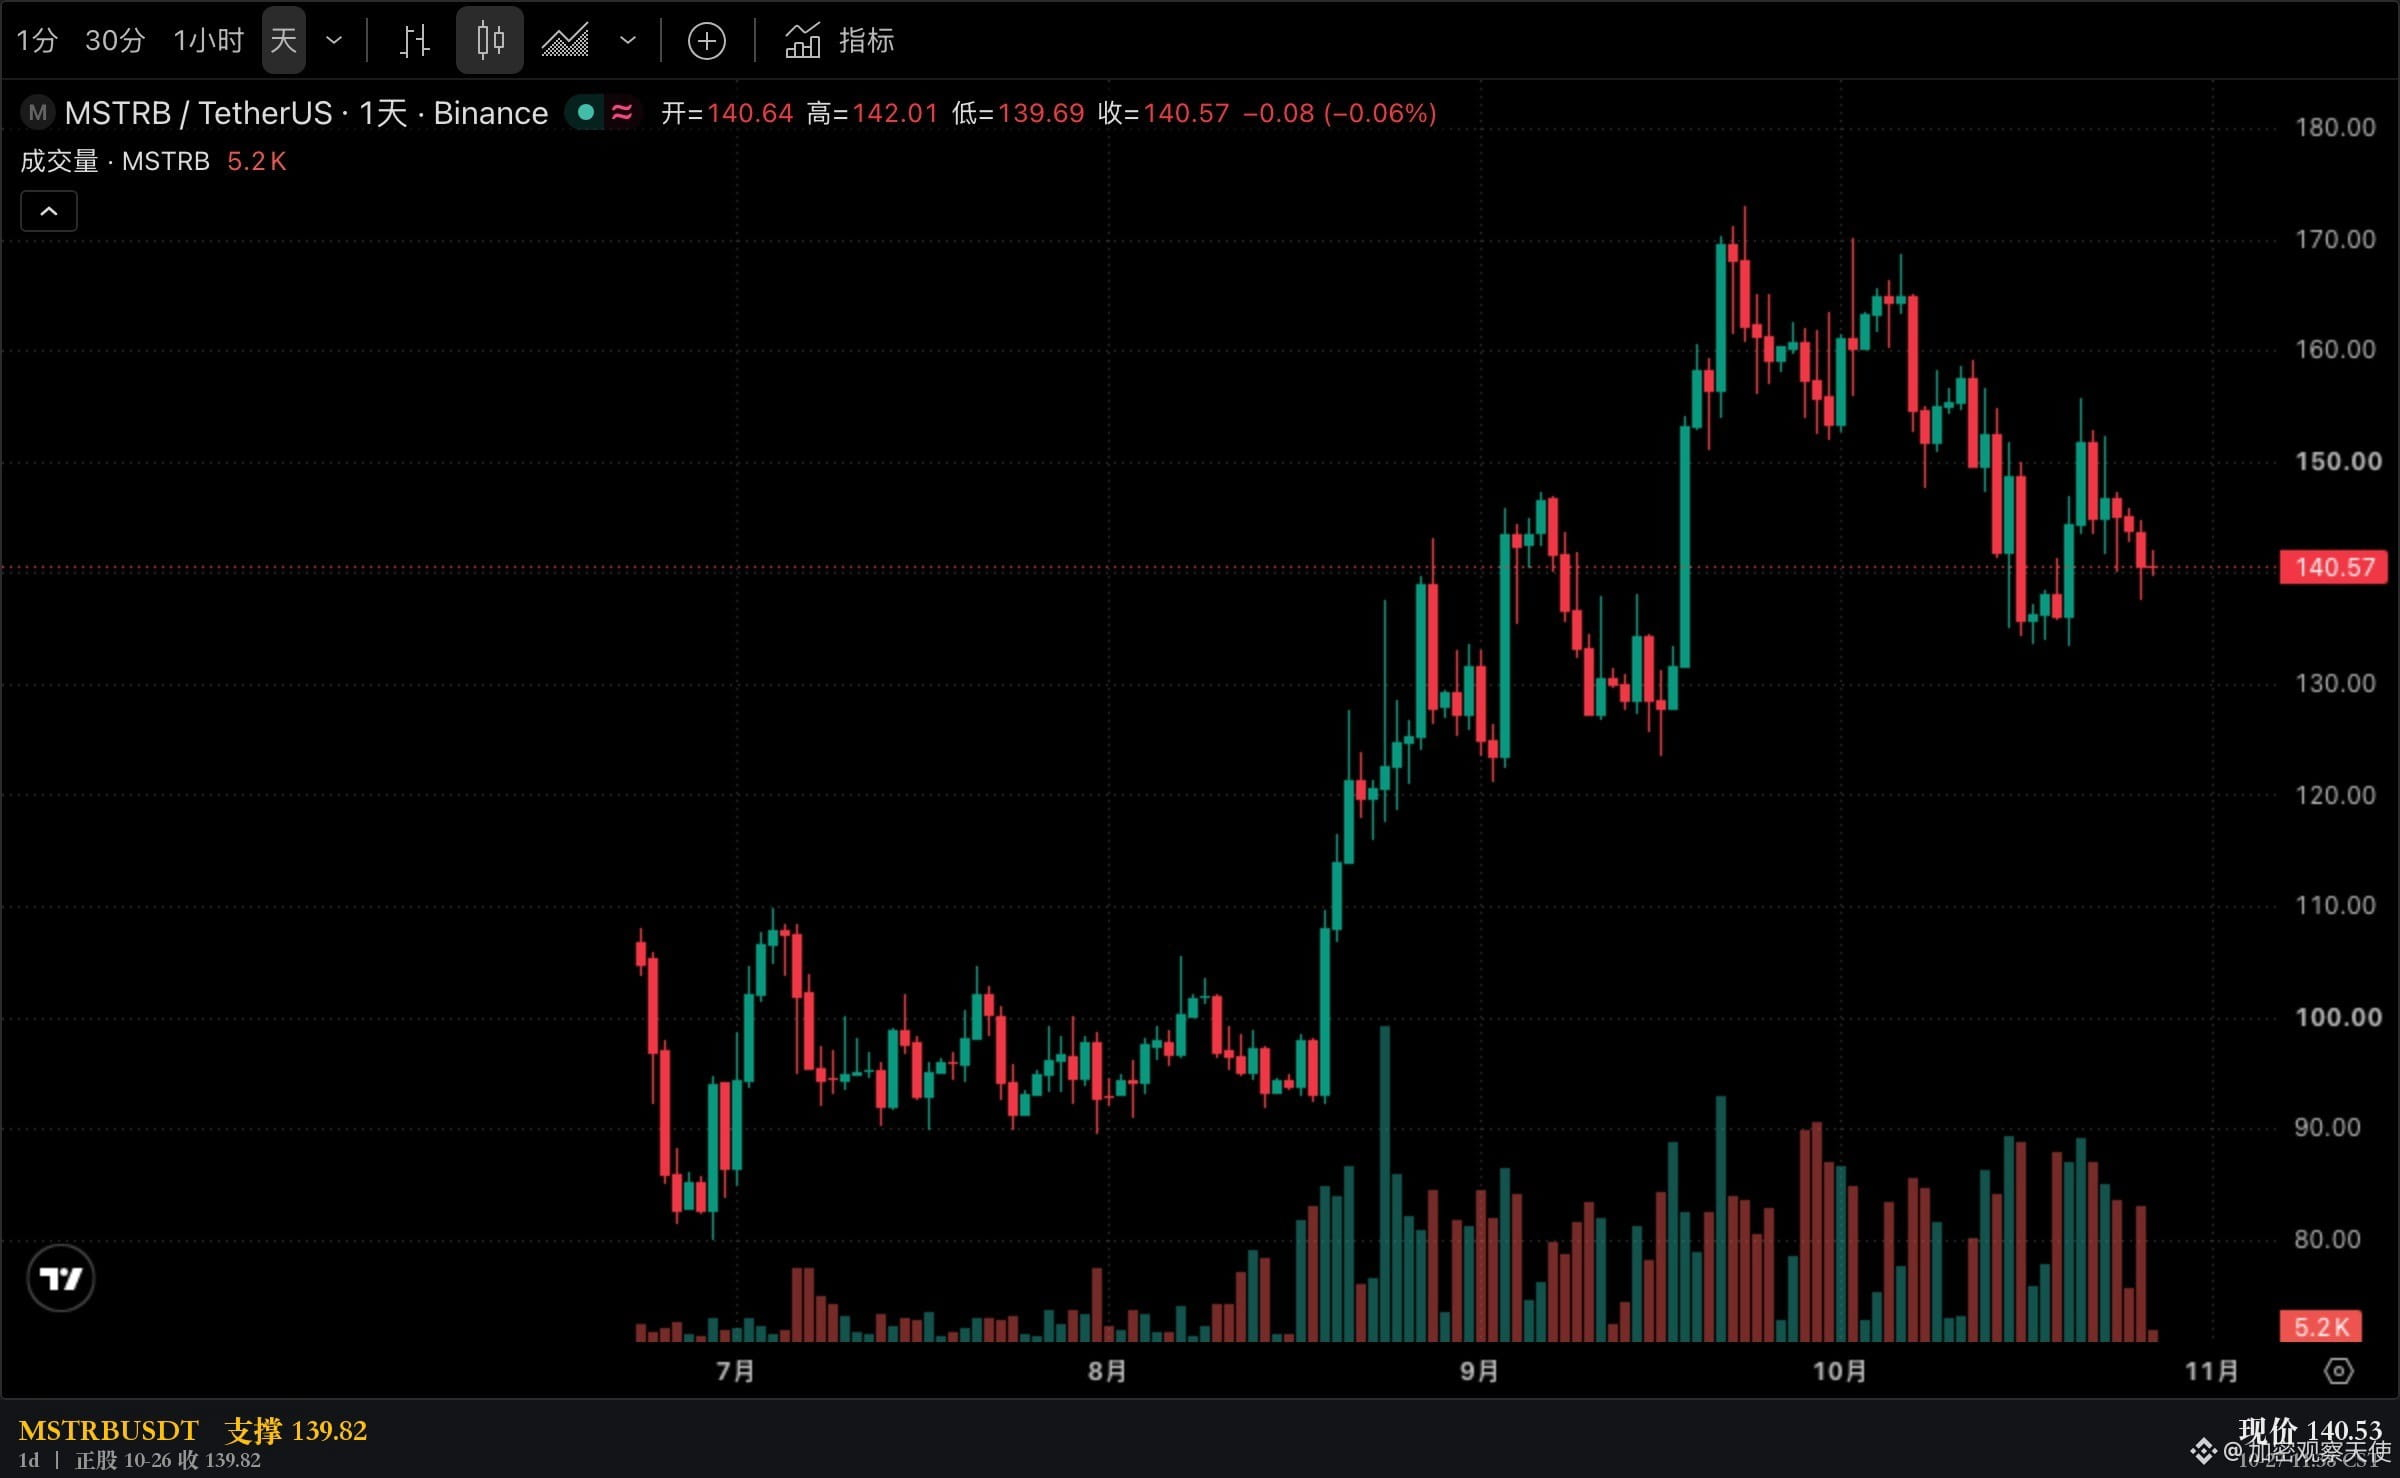
$MSTRB 11 点 42 分在币安报 140.44,比正股收盘高 0.4%。24 小时连续报价把隔夜的空档抹平了,美东半夜发的公告,亚洲白天就能定价。
我拿不准的是停买和回购是不是同一件事。还掉最贵的那档资本,本身也讲得通,公司没有说这是停买的信号。说得通,但没法证。
真正值得记住的是这个结构。
任何靠不断融资买资产的模型,最后都会被融资成本反过来定价。
因为资产会波动,利息不会。
$BTC 的资金费率今早 8 点结算在 0.01%,还是中性基准。真要看这轮,先看谁先付不起钱。
你手上的杠杆,融资成本是几个点,能扛住标的横着走多久。
股价为 10 月 26 日美股收盘,回购与持仓据当日 8-K 与同日报道。以上为结构观察,不构成投资建议。