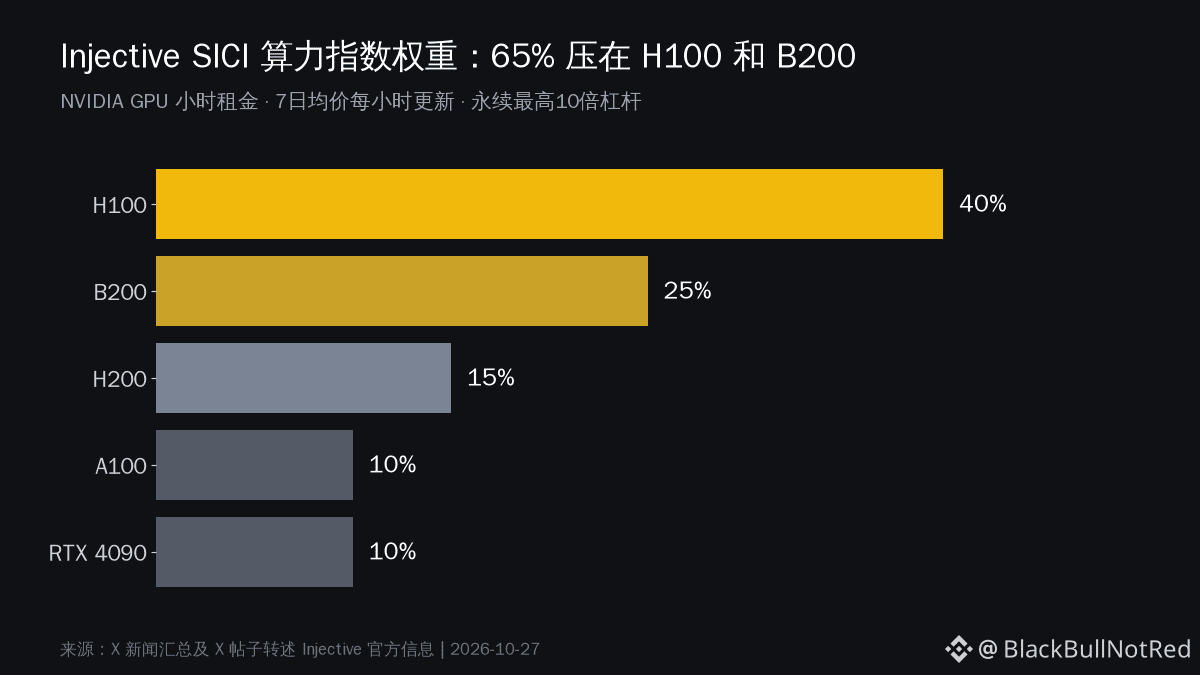
Injective hat SICI gestartet: einen Perpetual-Kontrakt auf einen GPU-Mietpreisindex mit bis zu 10-fachem Hebel. Auf der Timeline wiederholen jede Menge .inj-Accounts dieselbe Gewichtung: H100 40 %, B200 25 %, H200 15 %, A100 10 %, 4090 10 %. Die Posts erscheinen abwechselnd auf Englisch und Thai, viele davon haben gerade mal zweistellige Aufrufzahlen.
Gegen die Produktrichtung habe ich nichts einzuwenden – der Preis für Rechenleistung ist tatsächlich ein echtes Problem. Aber lasst uns nicht gleich von einer neuen Anlageklasse sprechen.
Laut öffentlicher Beschreibung basiert der Index auf Daten aus Rechenleistungs-Marktplätzen, verwendet einen Sieben-Tage-Durchschnitt und wird stündlich aktualisiert. Bei einem Sieben-Tage-Durchschnitt und 10-fachem Hebel setzt du auf eine Zahl, die der Realität hinterherhinkt. Der eigentliche Preisschock ist längst in den Mietverträgen angekommen.
Und wer soll die Positionen absichern? KI-Unternehmen, die tatsächlich H100 mieten, schließen entweder langfristige Verträge ab oder kaufen die Karten direkt. Sollen die ernsthaft on-chain mit USDC als Margin Short-Positionen eröffnen, um ihre Kosten abzusichern? Das glaube ich nicht. Ohne natürliche Absicherungsnachfrage bleiben nur Spekulanten, die gegeneinander handeln, während Market Maker die Funding-Gebühren kassieren.
Dann wäre da noch die Datenquelle. In den Werbeposts steht nur „compute marketplaces“ – welche genau, wie die Preise ermittelt werden und wer sie ändern darf, habe ich nicht gesehen. Bei Index-Perpetuals ist genau diese Preiszufuhr die größte Schwachstelle.
Fink sagt, Futures auf Rechenleistung seien eine neue Anlageklasse. Daran ist grundsätzlich nichts falsch, aber vermutlich meint er nicht diesen Markt. Im Moment wirkt SICI eher wie ein Requisit, mit dem INJ eine KI-Geschichte erzählt.
#INJ #AI-Rechenleistung