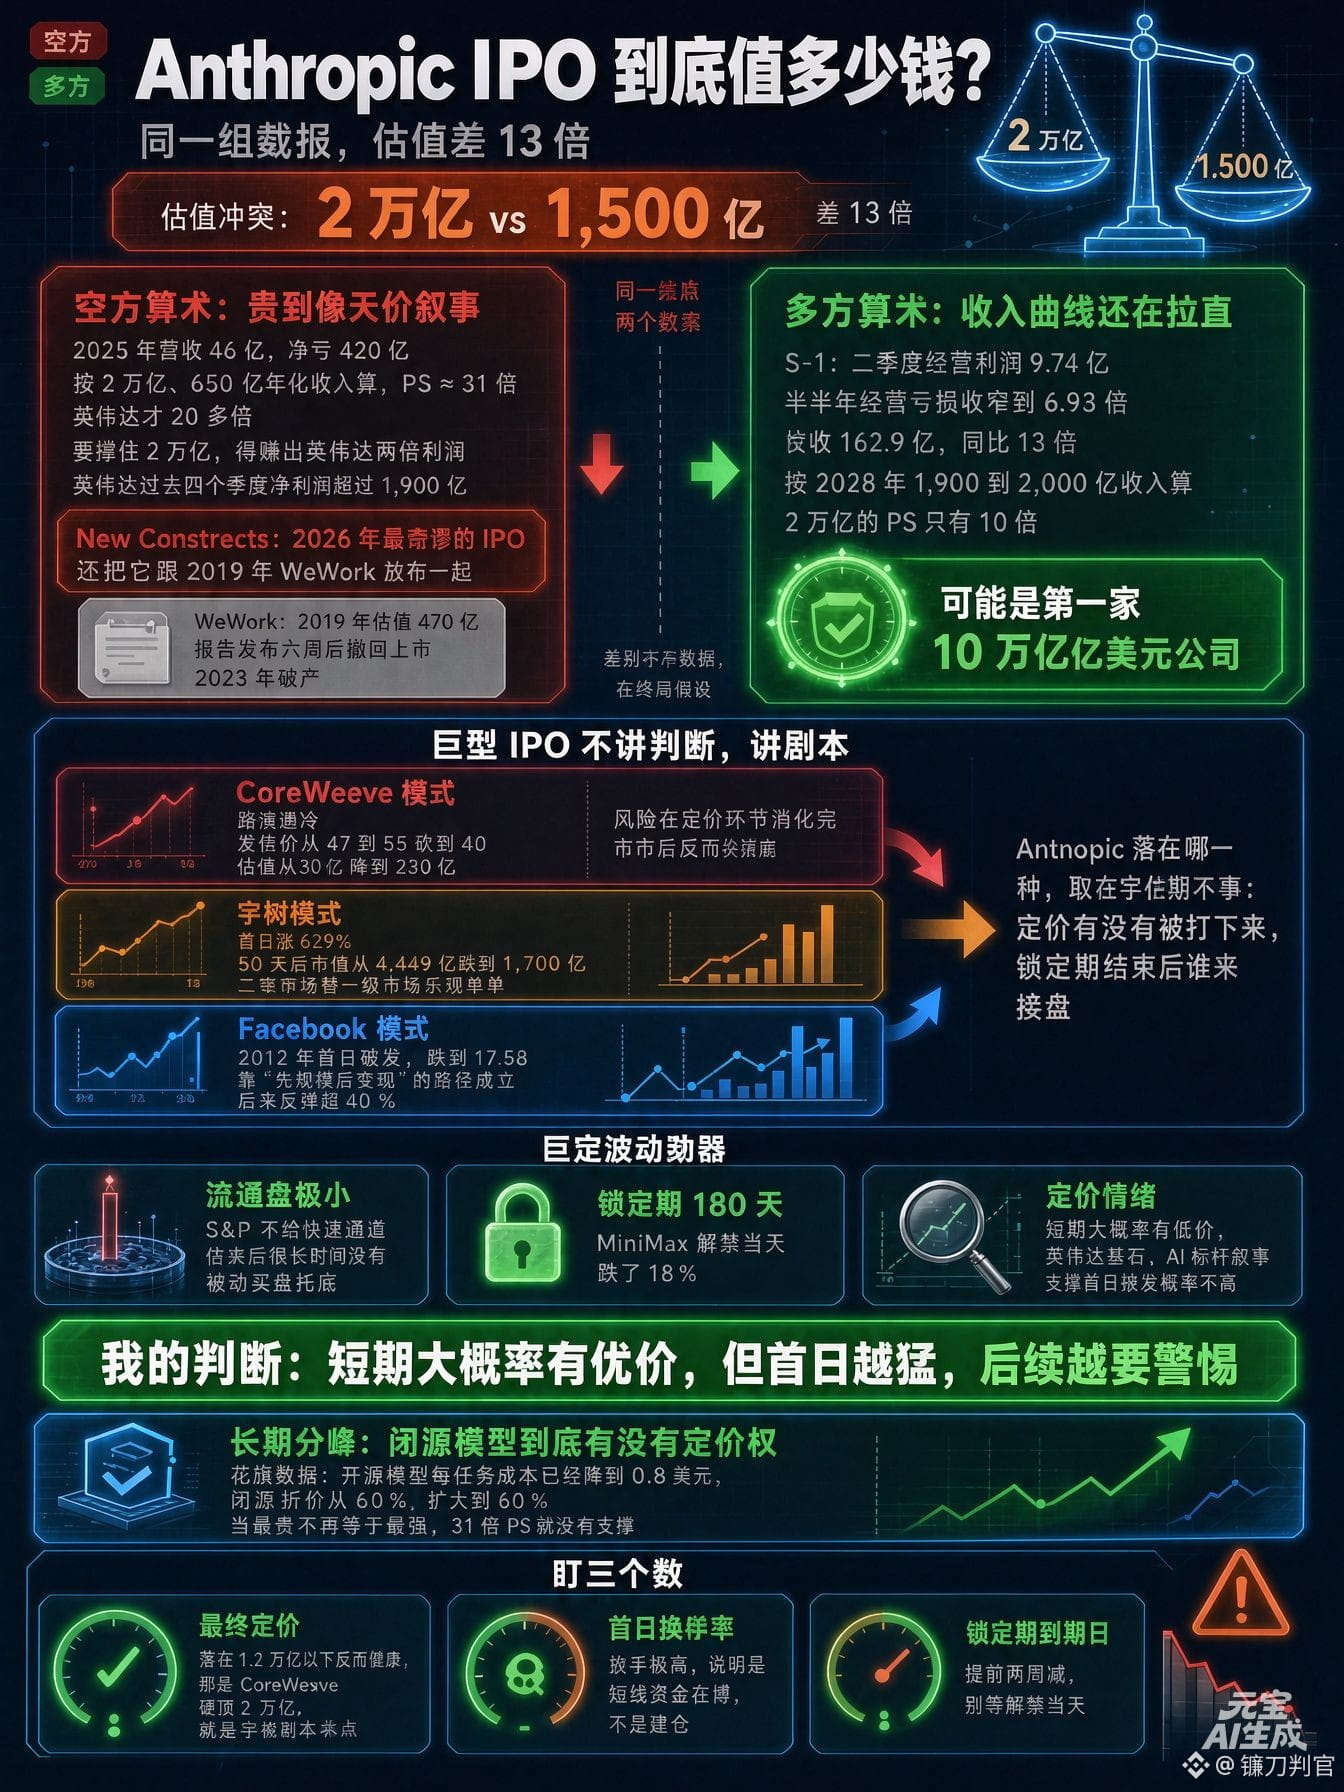
Was ist Anthropic bei einem Börsengang wirklich wert?
Die eine Seite sagt: 2 Billionen. Die andere: 150 Milliarden.
Ein Unterschied um den Faktor 13.
Die Zahl von 150 Milliarden stammt von der unabhängigen Research-Firma New Constructs. Ihre Formulierung ist drastisch: der absurdeste Börsengang des Jahres 2026.
Außerdem zieht sie einen Vergleich mit WeWork im Jahr 2019.
WeWork wurde damals mit 47 Milliarden bewertet, zog sechs Wochen nach Veröffentlichung des Berichts seinen Börsengang zurück und ging 2023 pleite.
Gestern Abend sagte ich, dass der Börsengang die Anleger ausbluten lassen würde. Heute rechnen wir erst einmal nach, wie hoch der Einsatz wirklich ist.
Die Rechnung der Skeptiker ist knallhart.
2025 lag der Umsatz bei 4,6 Milliarden, der Nettoverlust bei 42 Milliarden. Bei einer Bewertung von 2 Billionen und einem annualisierten Umsatz von 65 Milliarden liegt das Kurs-Umsatz-Verhältnis bei 31.
Nvidia kommt gerade einmal auf etwas mehr als das 20-Fache.
Um 2 Billionen zu rechtfertigen, müsste Anthropic doppelt so viel Gewinn wie Nvidia erwirtschaften.
Nvidia erzielte in den vergangenen vier Quartalen einen Nettogewinn von mehr als 190 Milliarden.
Deshalb fällt das Fazit von New Constructs noch härter aus: Dieser Börsengang ist nicht für Anleger am öffentlichen Markt gedacht, sondern soll Private-Equity-Investoren und Insidern den Ausstieg ermöglichen.
Auch die Optimisten haben eine Rechnung.
Im S-1 steht, dass der operative Gewinn im zweiten Quartal 974 Millionen betrug und sich der operative Verlust im ersten Halbjahr auf 693 Millionen verringerte. Der Umsatz lag bei 16,29 Milliarden – das 13-Fache des Vorjahres.
Rechnet man mit den vom Unternehmen selbst für 2028 prognostizierten Umsätzen von 190 bis 200 Milliarden, liegt das Kurs-Umsatz-Verhältnis bei einer Bewertung von 2 Billionen bei nur 10.
Manche rufen schon: Anthropic könnte das erste Unternehmen mit einer Bewertung von 10 Billionen werden.
Dieselben Daten, zwei Schlussfolgerungen.
Der Unterschied liegt nicht in den Zahlen, sondern in den Annahmen über das Endergebnis.
Die einen schauen auf die Umsatzkurve in drei Jahren, die anderen auf die Kostenrechnung von heute.
Mich interessiert mehr, wie es nach dem Börsengang weitergeht.
Bei Mega-IPOs geht es nicht einfach um Kursgewinne und -verluste, sondern um das Drehbuch.
Das CoreWeave-Szenario: Die Roadshow stößt auf wenig Interesse, der Ausgabepreis wird von 47–55 auf 40 gesenkt und die Bewertung fällt von 32 auf 23 Milliarden.
Das Risiko wird schon bei der Preisfestsetzung abgefedert – nach dem Börsengang kommt es dann nicht zum Einbruch.
Das Unitree-Szenario: Am ersten Handelstag steigt die Aktie um 629 Prozent, 50 Tage später fällt die Marktkapitalisierung von 444,9 auf 170 Milliarden. Der Sekundärmarkt bezahlt den Optimismus des Primärmarkts.
Das Facebook-Szenario: 2012 fällt die Aktie am ersten Handelstag unter den Ausgabepreis und sinkt auf 17,58. Das Geschäftsmodell setzt sich mit dem Ansatz „erst skalieren, dann Umsatz machen“ durch; später erholt sich die Aktie um mehr als 40 Prozent.
Welches Szenario auf Anthropic zutrifft, hängt von zwei Dingen ab: Wird der Ausgabepreis nach unten korrigiert, und wer nimmt die Aktien ab, wenn die Sperrfrist endet?
Drei Mechanismen verstärken die Schwankungen.
Der Streubesitz ist winzig. Der S&P bietet keine beschleunigte Aufnahme, daher gibt es nach dem Börsengang lange Zeit keine passive Nachfrage, die den Kurs stützt. Die Sperrfrist beträgt 180 Tage; am Tag des Ablaufs fiel MiniMax um 18 Prozent.
$ANTHROPIC