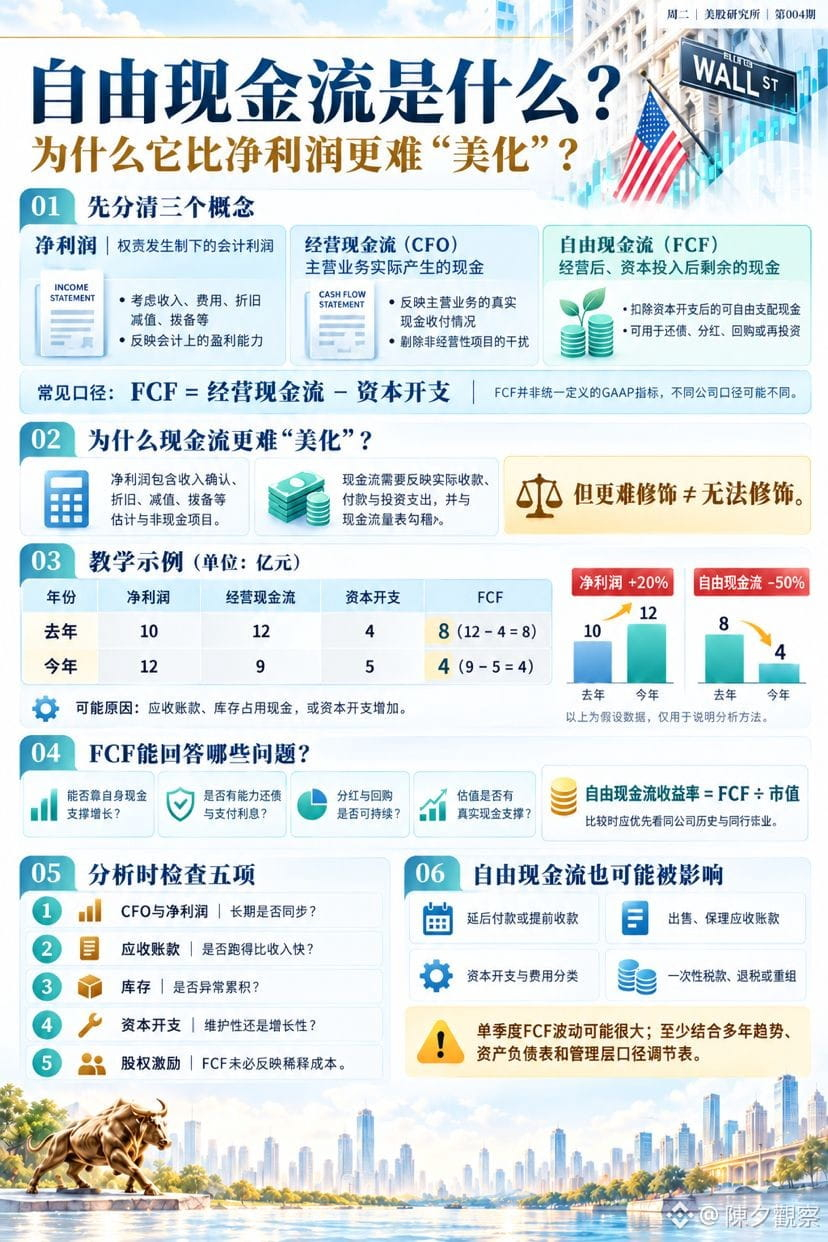
Was ist der freie Cashflow? Warum lässt er sich schwerer „schönrechnen“ als der Nettogewinn?
Der Nettogewinn eines Unternehmens steigt, doch seine liquiden Mittel werden immer knapper?
Der Nettogewinn wird nach dem Prinzip der periodengerechten Gewinnermittlung erfasst. Umsätze können verbucht werden, bevor das Geld eingegangen ist. Außerdem wird er durch nicht zahlungswirksame Posten wie Abschreibungen, Wertminderungen und Rückstellungen sowie durch bilanzielle Schätzungen beeinflusst.
Eine gängige Formel für den freien Cashflow (FCF) lautet:
FCF = Cashflow aus betrieblicher Tätigkeit − Investitionsausgaben
Er zeigt, wie viel Geld einem Unternehmen nach der Aufrechterhaltung des Betriebs und den notwendigen Investitionen noch frei zur Verfügung steht – etwa für Expansion, Schuldentilgung, Dividenden oder Aktienrückkäufe.
Der FCF lässt sich schwerer schönen, aber nicht unmöglich. Unternehmen können die Zahlen kurzfristig beeinflussen, indem sie Zahlungen aufschieben, Zahlungseingänge vorziehen, Forderungen verkaufen oder Investitionsausgaben unterschiedlich klassifizieren.
Außerdem ist der FCF meist eine Nicht-GAAP-Kennzahl. Da Unternehmen ihn unterschiedlich definieren, müssen die Berechnungsgrundlage und Überleitungsrechnungen geprüft werden. Ein direkter Vergleich zwischen Unternehmen ist nicht möglich.
Bei der Analyse sollte besonders auf Folgendes geachtet werden:
- Hält der operative Cashflow langfristig mit dem Nettogewinn Schritt?
- Steigen die Forderungen schneller als der Umsatz?
- Häufen sich die Lagerbestände ungewöhnlich an?
- Dienen die Investitionsausgaben der Instandhaltung oder dem Wachstum?
- Verwässert die aktienbasierte Vergütung die Anteile der Aktionäre?
Ein gutes Unternehmen muss nicht nur auf dem Papier Gewinne erzielen, sondern diese auch nachhaltig in Cash umwandeln.
Vorschau auf die nächste Folge
Mittwoch|Krypto-Klassenzimmer|Folge 004
„Was ist eine Funding-Rate? Was bedeuten positive und negative Funding-Raten?“