

ASTS吸引我的,是普通手机直连卫星这件事。偏远地区、海上等地面网络薄弱的场景,都有很实际的连接需求。
它有AT&T、Verizon、Vodafone这些运营商伙伴,也就有了进入现有手机用户市场的渠道。接下来,最值得期待的是卫星持续升空、覆盖时间变长,以及真实付费收入增加。
公司目前的目标,是2026年底前先在五个市场提供初期间歇覆盖。后续服务能做到什么程度,还要看更多卫星部署、网络整合和许可进展。
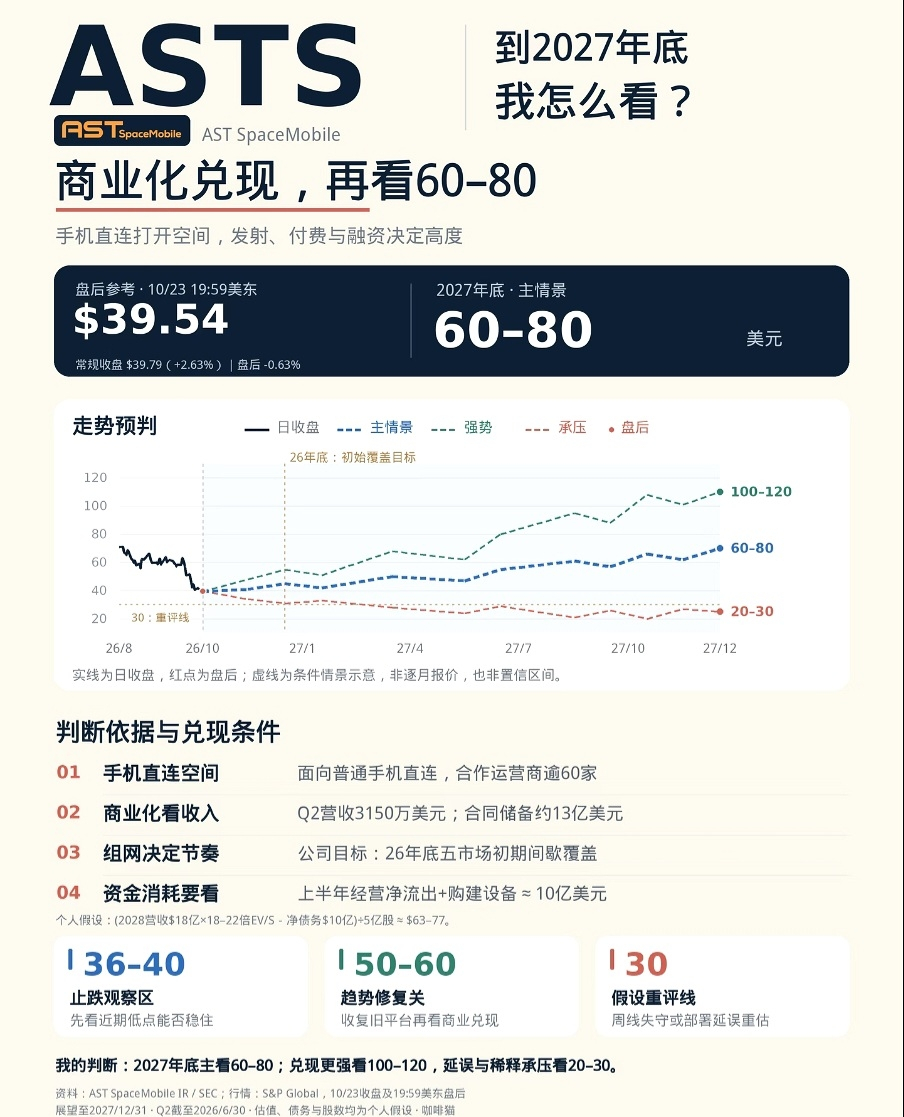
今年ASTS的调整不可谓不惨烈,从最高点至今,股价直接打了三折。所以风险也得算进去:最大的竞争压力来自Starlink的入场,马斯克的觊觎,对ASTS的市场份额将产生碾压式挤压。另外,发射延误、以及持续融资带来的股份稀释也存在一定风险,若进度明显低于预期,20–30美元的承压情景也要考虑。
到2027年底,第一目标50–60美元;若发射顺利、收费服务放量更快,再看60–80美元。
手机直连这个方向确实值得看好,但后面重点还得看ASTS能把多少合作和技术进展,变成持续的收入。图里的区间是个人估算,会随实际进度调整。
ASTSB
41.01
-2.21%
ASTSUSDT
Perp
41.09
-2.37%