

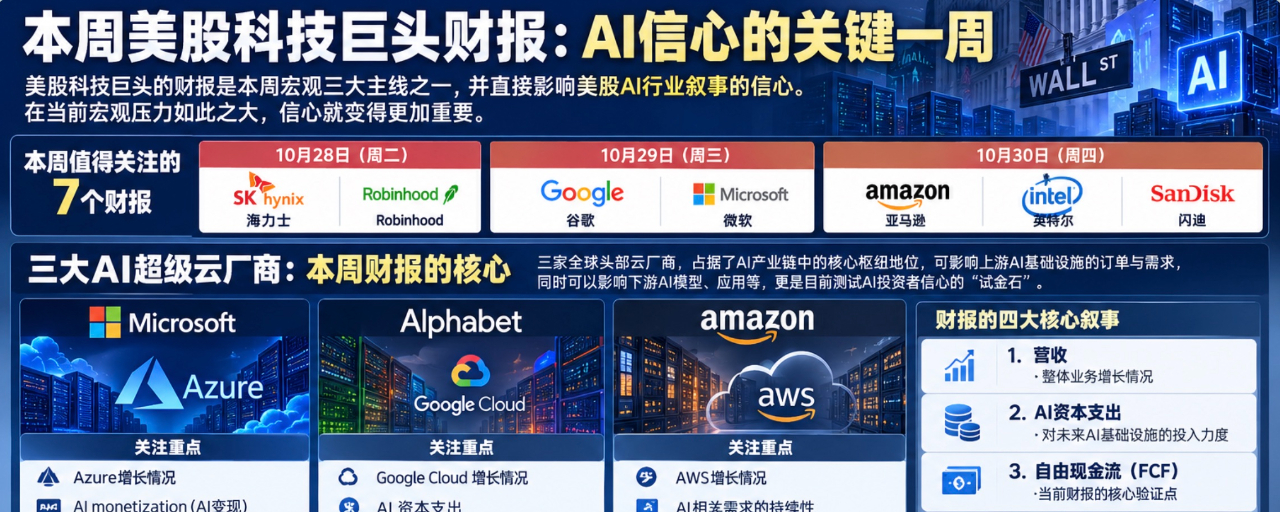

Die Quartalsberichte der großen US-Technologiekonzerne sind eine der drei wichtigsten makroökonomischen Leitlinien dieser Woche und wirken sich direkt auf das Vertrauen in die Erzählung rund um die KI-Branche in den USA aus. Gerade angesichts des derzeit enormen makroökonomischen Drucks wird Vertrauen umso wichtiger.
Diese Woche sind sieben Quartalsberichte besonders beachtenswert: #股票财报季
Hynix und Robinhood am 28. Oktober
Google und Microsoft am 29. Oktober
Amazon, Intel und SanDisk am 30. Oktober
Am wichtigsten sind dabei die globalen KI-Supercloud-Giganten Google, Microsoft und Amazon. Letzte Woche trat die Validierung der KI-Unternehmen offiziell in die Phase der Cashflow-Prüfung ein: Zuvor ging es darum, wer mehr ausgibt, jetzt darum, wer mehr verdient. Auch wenn die Gewinnwirkung von KI-Unternehmen in der Q3-Berichtssaison noch nicht streng genug beurteilt werden kann, beschleunigt sich die strukturelle Differenzierung in der KI-Branche ganz offensichtlich.
Warum sage ich, dass diese drei Unternehmen am wichtigsten sind? Im Kern liegt es daran, dass diese drei weltweit führenden Cloud-Anbieter eine zentrale Stellung in der KI-Wertschöpfungskette einnehmen. Sie können sowohl Aufträge und Nachfrage bei der vorgelagerten KI-Infrastruktur als auch die nachgelagerten KI-Modelle und Anwendungen beeinflussen. Zugleich sind sie derzeit ein „Prüfstein“ für das Vertrauen der KI-Investoren.
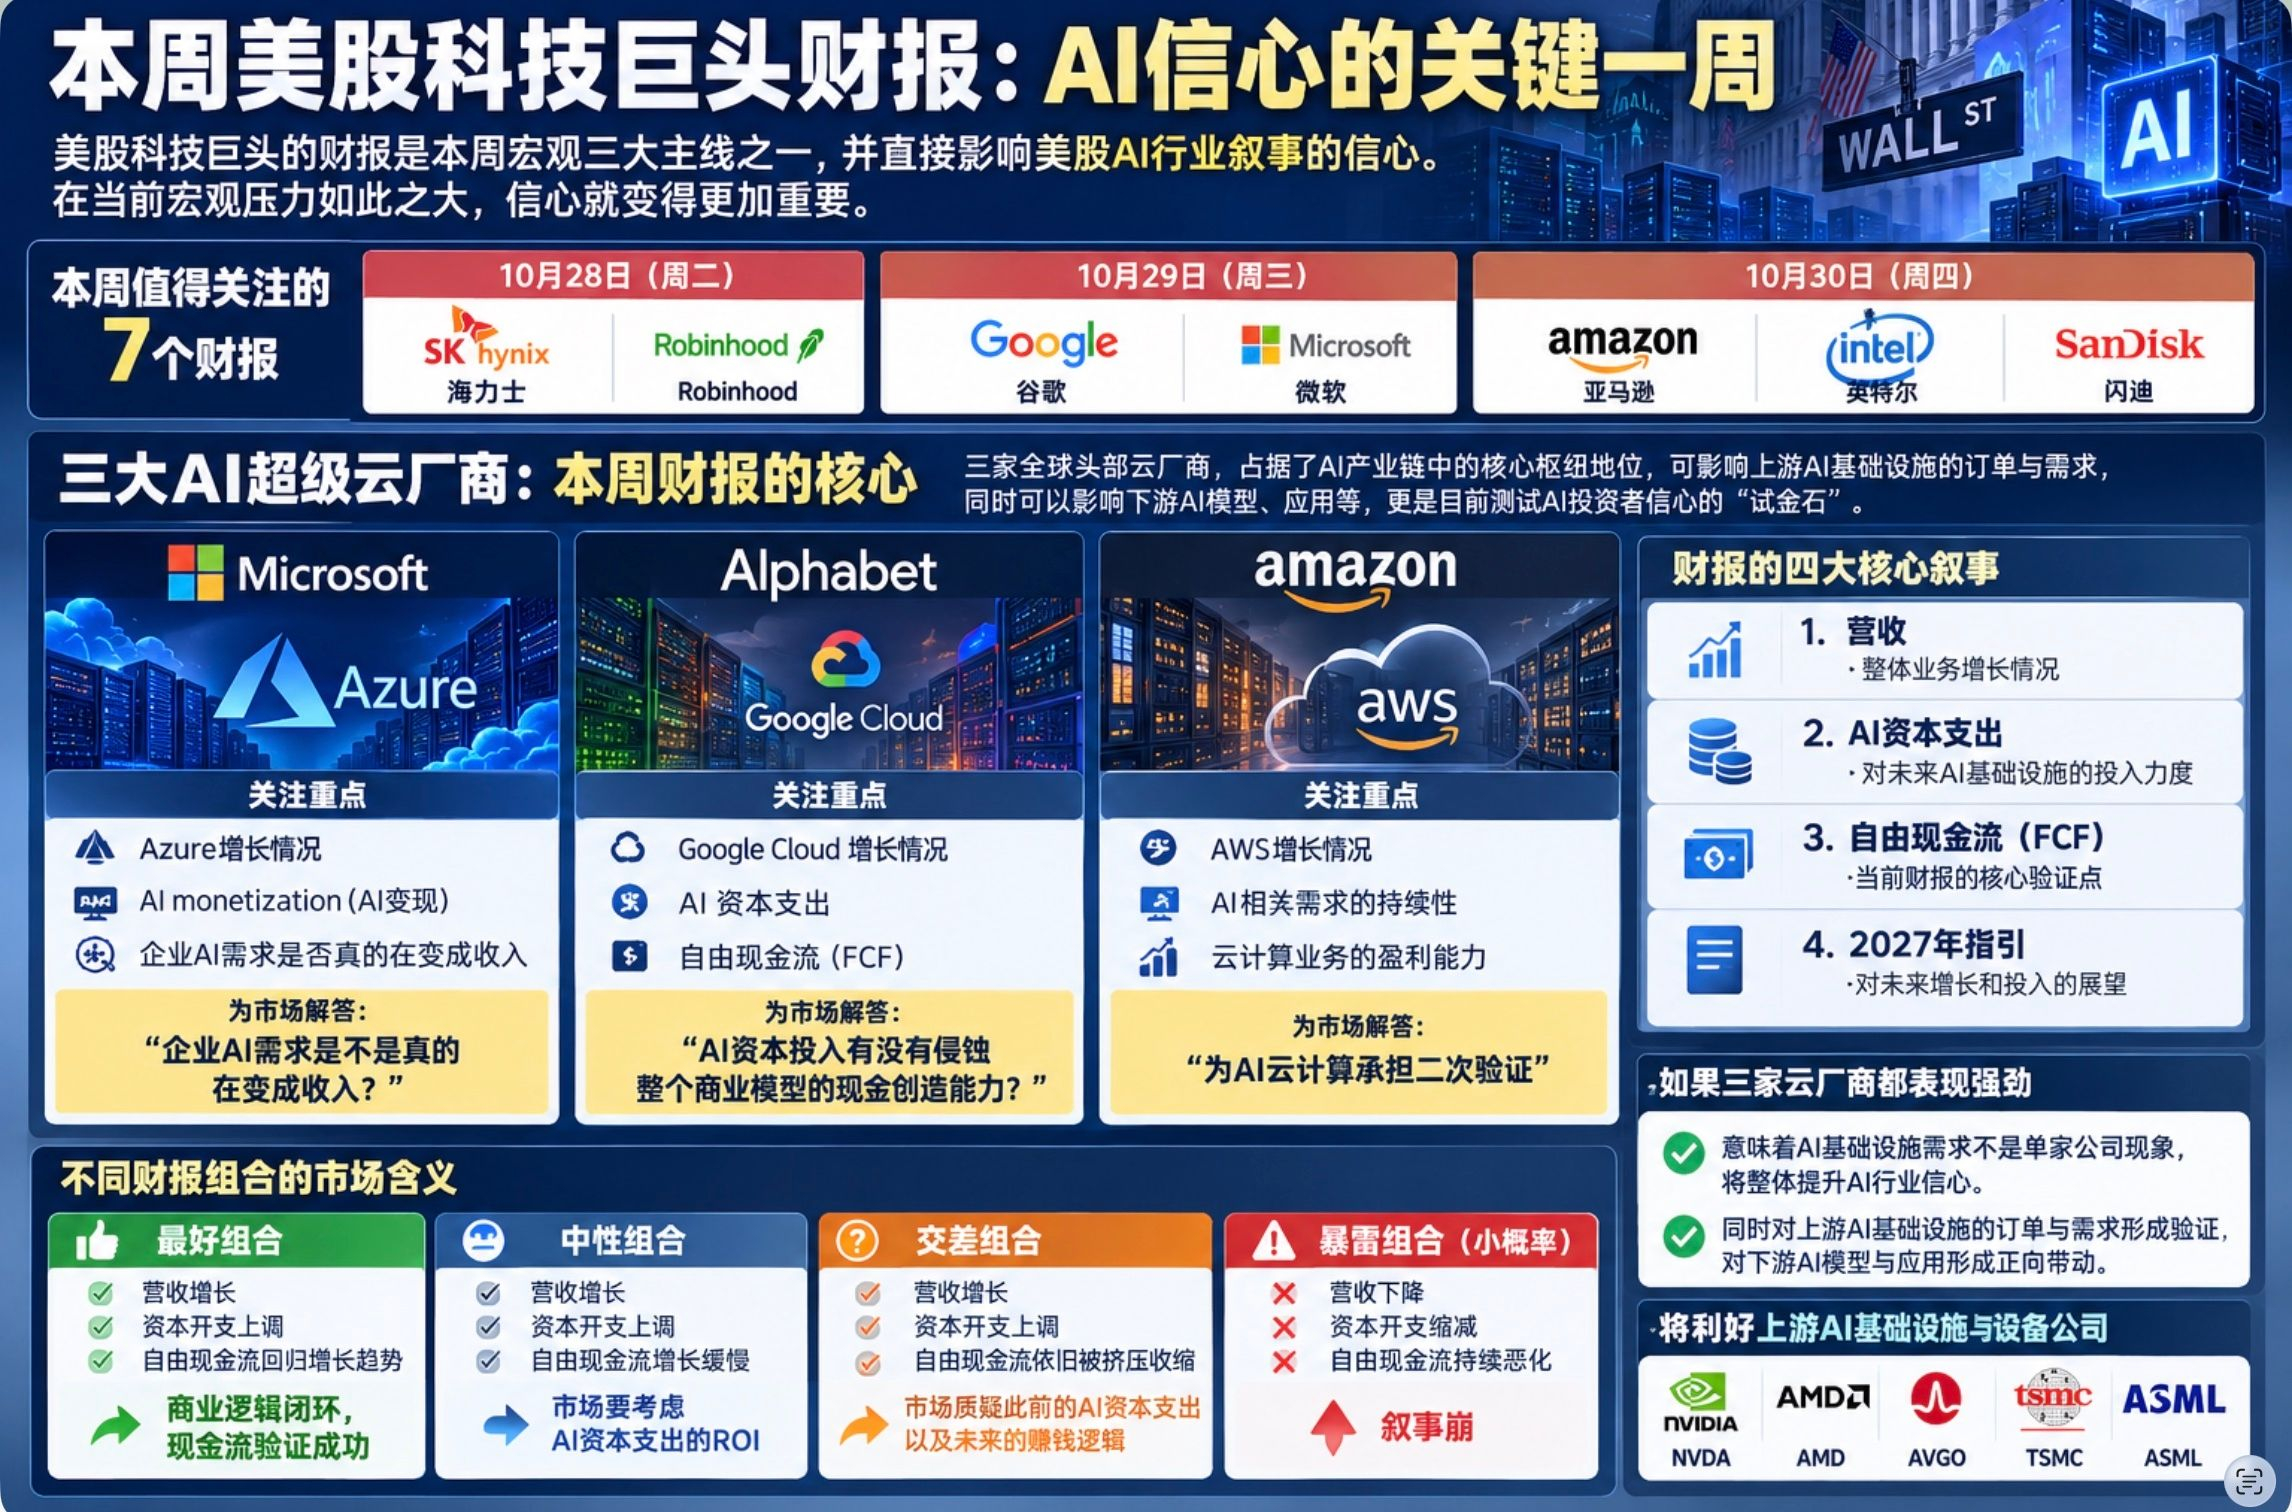
Bei den Quartalsberichten dieser drei Unternehmen stehen insgesamt vier Aspekte im Mittelpunkt: Umsatz, KI-Investitionen, freier Cashflow und der Ausblick für 2027. Der Cashflow ist dabei der zentrale Prüfpunkt der aktuellen Berichtssaison.
Bestes Szenario = Umsatzwachstum + höhere Investitionsausgaben + wieder steigender freier Cashflow. Die Geschäftslogik schließt sich, die Cashflow-Prüfung ist bestanden.
Neutrales Szenario = Umsatzwachstum + höhere Investitionsausgaben + langsames Wachstum des freien Cashflows. Der Markt muss die Rendite der KI-Investitionen (ROI) berücksichtigen.
Durchwachsenes Szenario = Umsatzwachstum + höhere Investitionsausgaben + weiterhin unter Druck stehender und rückläufiger freier Cashflow. Der Markt stellt die bisherigen KI-Investitionen und die künftige Gewinnlogik infrage.
Krisenszenario = Umsatzrückgang + geringere Investitionsausgaben + anhaltende Verschlechterung des freien Cashflows (dies ist ein wenig wahrscheinliches Szenario). Die Erzählung bricht zusammen.
Das ist der allgemeine Beobachtungsrahmen. Betrachtet man die konkreten Quartalsberichte der drei Unternehmen, unterscheiden sich die jeweiligen Schwerpunkte:
Microsoft: Im Fokus stehen Azure und die Monetarisierung von KI. Der Markt will wissen, ob sich die KI-Nachfrage von Unternehmen tatsächlich in Umsatz niederschlägt.
Alphabet: Im Fokus stehen Google Cloud, die KI-Investitionen und der freie Cashflow. Der Markt will wissen, ob die KI-Investitionen die Fähigkeit des gesamten Geschäftsmodells zur Cashflow-Generierung beeinträchtigen.
Amazon: Im Fokus steht AWS, das als zweite Validierung für KI-Cloud-Computing dient.
Wenn Azure von Microsoft, Google Cloud von Google und AWS von Amazon in den Quartalsberichten allesamt sehr stark abschneiden, bedeutet das, dass die Nachfrage nach KI-Infrastruktur kein Einzelfall eines einzelnen Unternehmens ist. Das würde das Vertrauen in die gesamte KI-Branche stärken und zugleich die Kapazitäten von Ausrüstungsunternehmen wie NVDA / AMD / AVGO / TSMC / ASML erneut bestätigen!