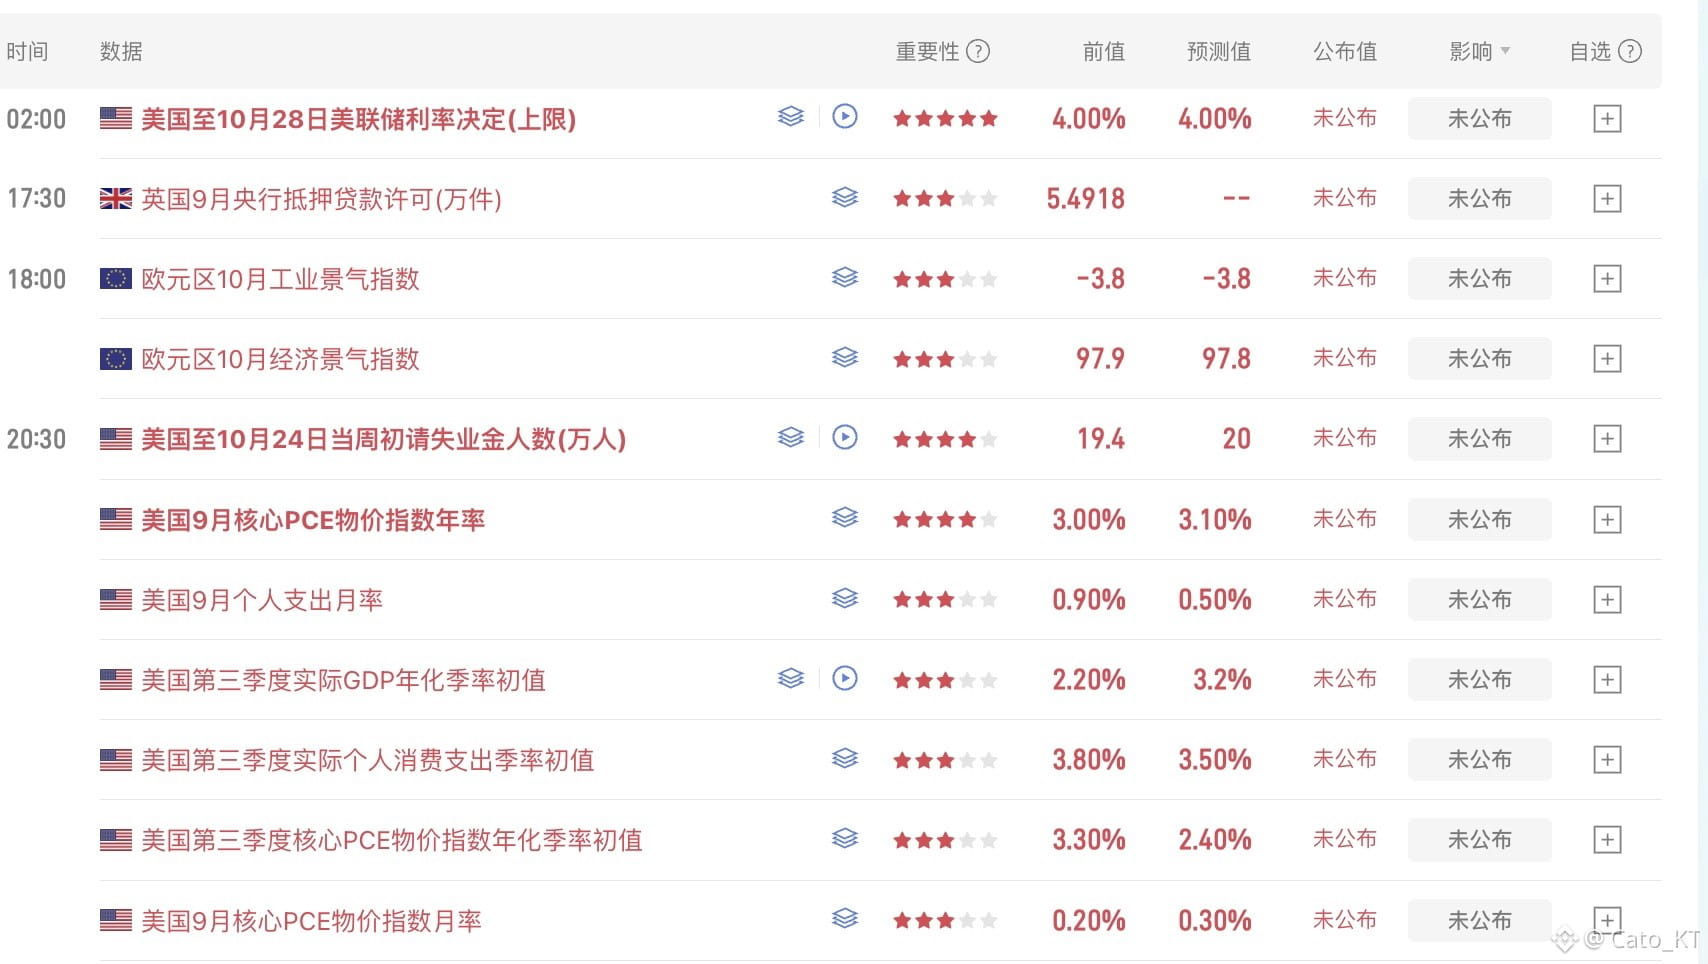
Die Makrodaten dieser Woche und die Fed-Zinsentscheidung im Oktober bilden eine der drei zentralen Linien. Die Logik ist sehr einfach: Dass die Zinsen im Oktober nicht angehoben werden, gilt weitgehend als Konsens. Entscheidend ist, welche Einschätzung Warsh zur Inflation äußert und wie er erklärt, dass es im Oktober keine Zinserhöhung gibt.
Ich gehe davon aus, dass Warsh sagen wird, die Zinspause im Oktober diene lediglich dazu, die Lage zu beobachten, während er den Druck für eine Zinserhöhung auf den Dezember verlagert. Entscheidend ist, wie er die aktuelle Inflation und die Inflation bei den Energiepreisen beschreibt. Diese Aussagen werden schon bald auf die Probe gestellt.
Denn nachdem er am frühen Donnerstagmorgen gesprochen hat, stehen am Donnerstagabend das US-BIP für das dritte Quartal und der Kern-PCE-Preisindex für September an. Wenn Warsh die Fed-Politik weiterhin an den Daten ausrichtet, könnten die Daten vom Donnerstag die Wahrscheinlichkeit einer Zinserhöhung im Dezember durchaus auf über 80 % steigen lassen.
Zweitens hat der PCE-Preisindex für September an Bedeutung verloren, weil der September-CPI die Inflationssorgen am Markt bereits deutlich verstärkt hat. Ein Anstieg des PCE im Rahmen der Erwartungen wäre dagegen keine Überraschung. Entscheidend ist, ob sich die Inflation stärker als erwartet auf die Verbraucherpreise überträgt.
Mit Blick auf die Makrodaten dieser Woche wird der Markt eine Zinserhöhung umfassend einpreisen, sobald die Wahrscheinlichkeit für eine Zinserhöhung im Dezember auf 80 % steigt. Bei 90 % wäre sie praktisch schon besiegelt. Natürlich ist eine Kehrtwende nicht völlig ausgeschlossen: Wenn die späteren Daten bis zur Fed-Zinsentscheidung im Dezember einen nachlassenden Inflationsdruck belegen und Brent unter 95 US-Dollar fällt, könnte dies die Wahrscheinlichkeit einer Zinserhöhung vor der Dezember-Sitzung durchaus senken. Derzeit dürfte das allerdings alles andere als einfach sein!#股票财报季