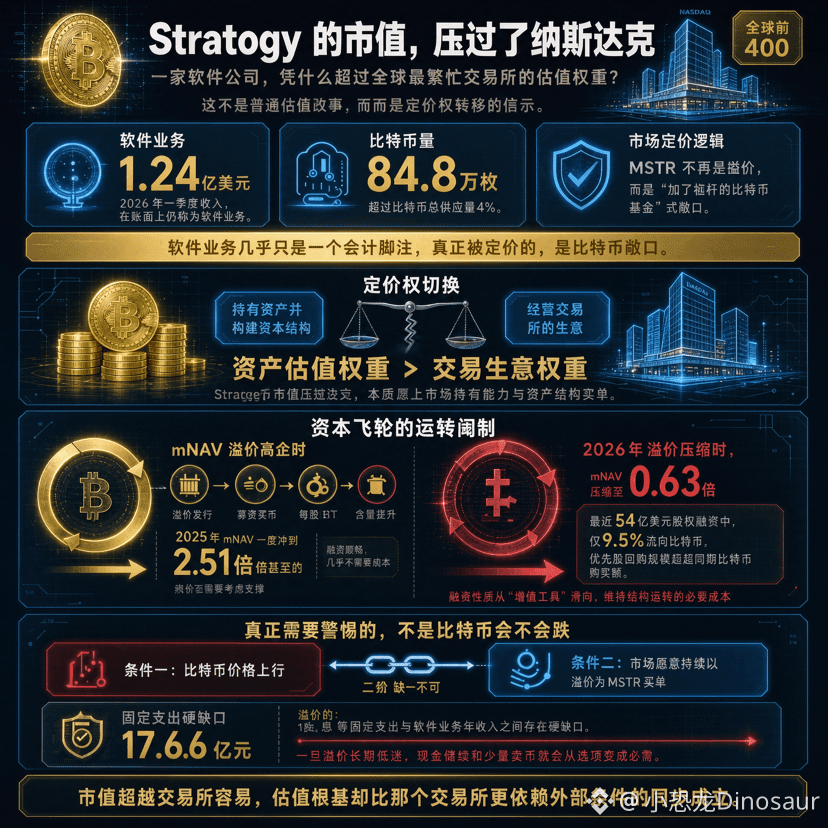

#Strategy市值超越纳斯达克跻身全球前400 Ein Softwareunternehmen mit einem Jahresumsatz von gerade einmal rund 500 Millionen US-Dollar hat eine höhere Marktkapitalisierung als Nasdaq selbst, Betreiberin der geschäftigsten Börse der Welt, und ist damit unter die 400 wertvollsten Unternehmen weltweit aufgestiegen. Das klingt nach schwarzem Humor an den Kapitalmärkten. Bei Strategy ist die Logik dahinter jedoch erstaunlich schlüssig.
Das Unternehmen ist längst kein Softwareunternehmen mehr. Im ersten Quartal 2026 erzielte das Softwaregeschäft einen Umsatz von 124 Millionen US-Dollar. Das Cloudgeschäft wächst beachtlich, doch angesichts der 848.000 Bitcoins im Besitz des Unternehmens – mehr als 4 % des gesamten Bitcoin-Angebots – ist es kaum mehr als eine Fußnote in der Bilanz. Der Markt bewertet MSTR nicht nach seinen Produkten, sondern nach seinem Engagement als „gehebelter Bitcoin-Fonds“. Dass Strategy Nasdaq überholt hat, markiert präzise die Verlagerung der Bewertungsmacht: Das Börsengeschäft verliert an Gewicht gegenüber der Fähigkeit, einen Vermögenswert zu halten und eine Kapitalstruktur um ihn herum aufzubauen.
Es lohnt sich, die Funktionsweise dieses Kapital-Schwungrads genauer aufzuschlüsseln. Ist der mNAV-Aufschlag hoch, gibt das Unternehmen neue Aktien zu einem Preis über dem Nettoinventarwert aus und kauft mit dem Erlös Bitcoin. Der Bitcoin-Bestand je Aktie steigt, der Aktienkurs wird dadurch gestützt – ein positiver Rückkopplungseffekt. 2025 kletterte der mNAV zeitweise auf das 2,51-Fache oder noch höher. Die Finanzierung lief so reibungslos, dass die Kosten kaum eine Rolle zu spielen schienen. 2026 schrumpfte der Aufschlag zeitweise jedoch auf das 0,63-Fache, und das Schwungrad verlor deutlich an Tempo: Von den jüngsten Eigenkapitalfinanzierungen über 5,4 Milliarden US-Dollar flossen nur 9,5 % in Bitcoin, während der Umfang der Rückkäufe von Vorzugsaktien die zeitgleichen Bitcoin-Käufe bei Weitem überstieg. Die Finanzierung wandelte sich vom „Wertsteigerungsinstrument“ zu den „notwendigen Kosten für den Erhalt der Kapitalstruktur“.
Wirklich beunruhigend ist nicht die Frage, ob der Bitcoin-Kurs fallen könnte, sondern die Wahrscheinlichkeit, dass zwei Bedingungen zugleich erfüllt sind. Das Modell setzt sowohl steigende Bitcoin-Kurse als auch die anhaltende Bereitschaft des Marktes voraus, für MSTR einen Aufschlag zu zahlen – beides ist unverzichtbar. Zwischen den jährlichen Fixkosten, darunter Dividenden von rund 1,76 Milliarden US-Dollar, und den Jahreseinnahmen aus dem Softwaregeschäft klafft eine erhebliche Lücke. Das bedeutet: Bleibt der Aufschlag dauerhaft niedrig, werden Liquiditätsreserven und gelegentliche Bitcoin-Verkäufe aus einer Option zur Notwendigkeit. Die Marktkapitalisierung eines Unternehmens hat die einer Börse übertroffen – doch die Bewertungsgrundlage des Unternehmens selbst hängt stärker als die jener Börse davon ab, dass externe Bedingungen gleichzeitig erfüllt sind. Das ist der Satz, den man ernst nehmen sollte, wenn Strategy unter die 400 wertvollsten Unternehmen weltweit aufsteigt.