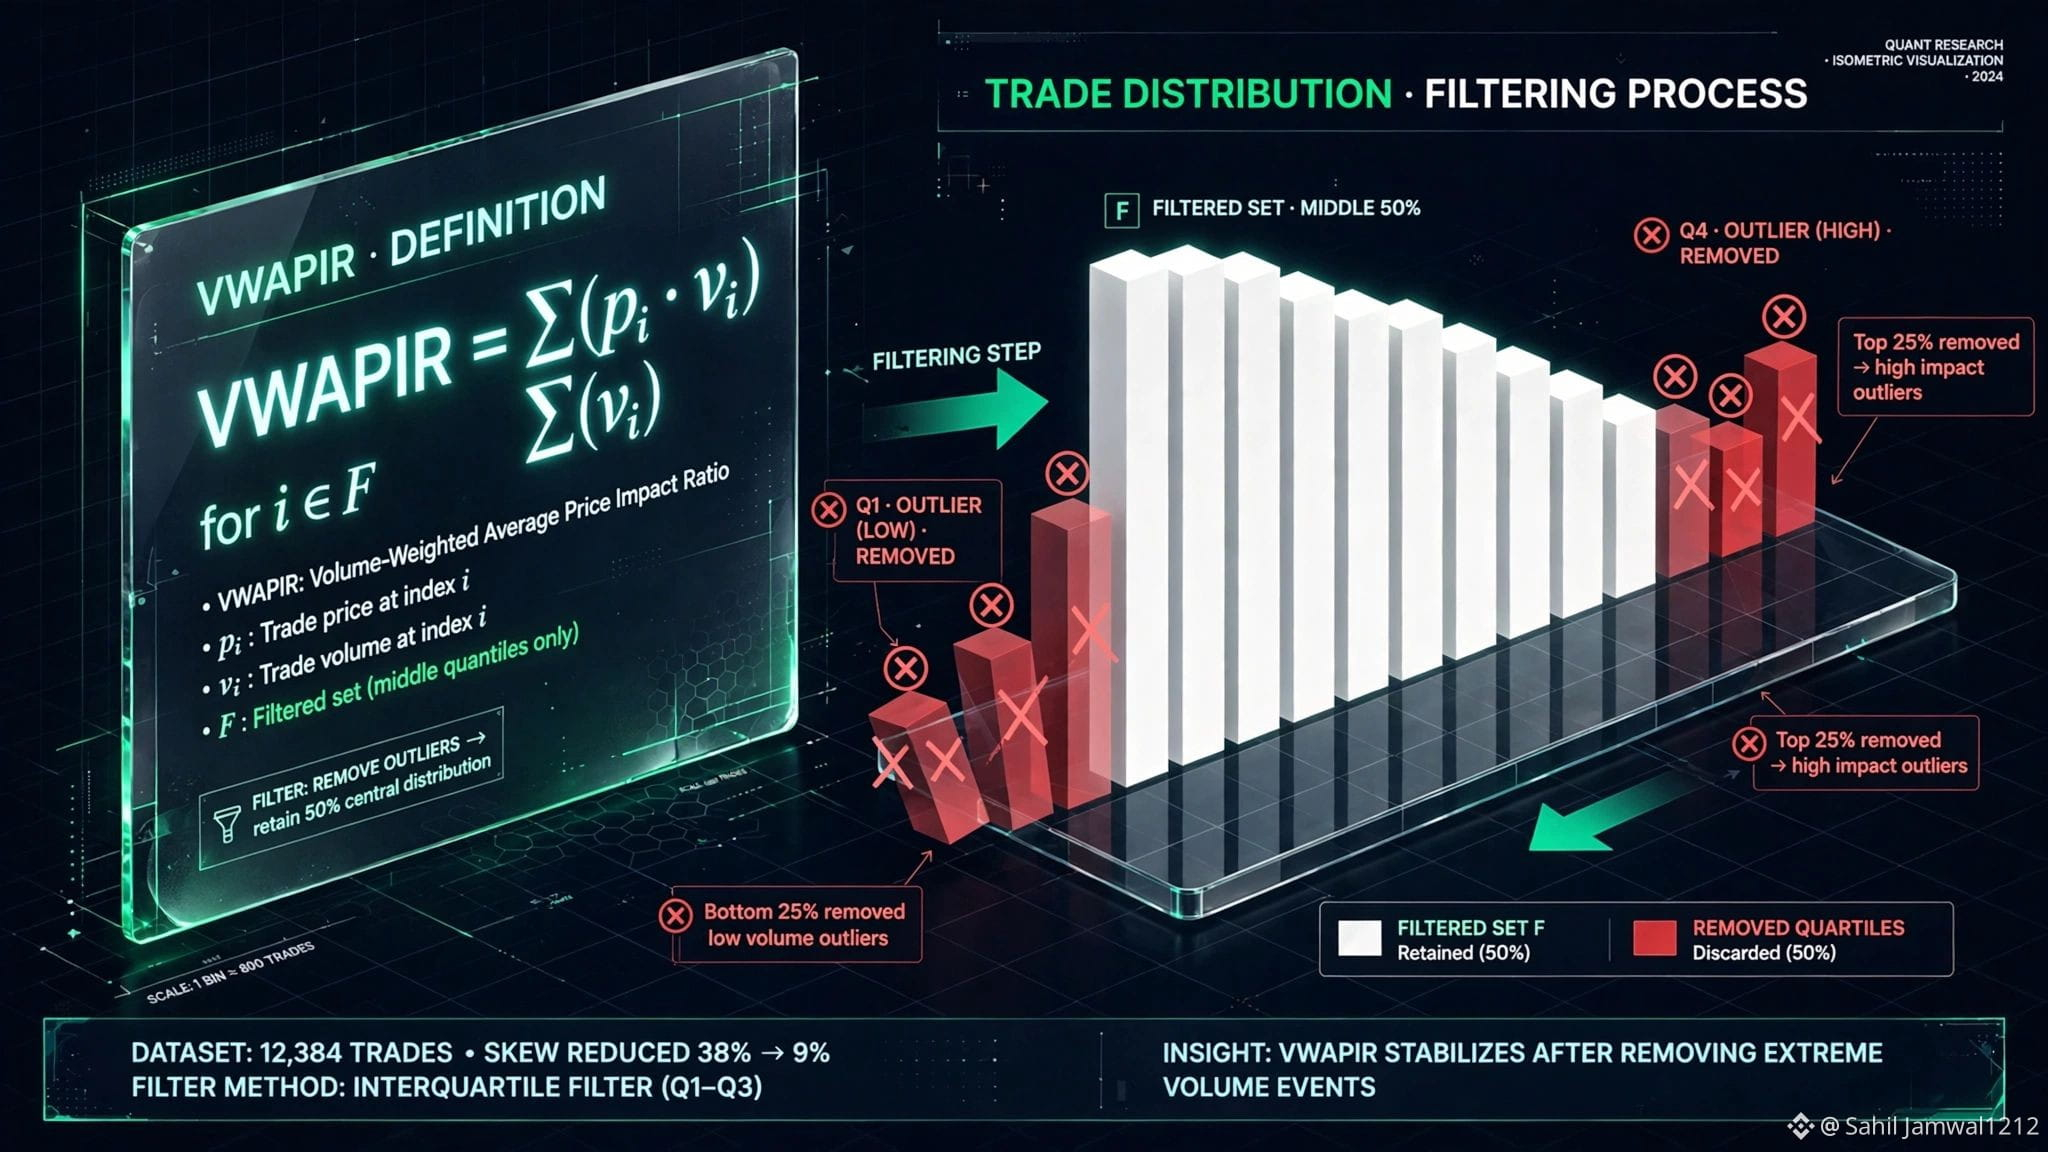
Ein Wal-Trade kann den VWAP verzerren. DIA fügt einen Schritt zur Ausreißerfilterung hinzu.
Hier ein wichtiges Detail zur Berechnung von Oracle-Preisen.
Der Standard-VWAP gewichtet Trades mit höherem Volumen stärker. Das ist hilfreich, wenn das Volumen die tatsächliche Marktaktivität widerspiegelt. Ein ausreichend großer Trade zu einem ungewöhnlichen Preis kann den berechneten Durchschnitt jedoch vom breiteren Markt wegziehen.
Die VWAPIR-Methodik von $DIA ändert die Reihenfolge.
Schritt 1: Trades aus dem Beobachtungszeitraum erfassen.
Schritt 2: Die Interquartilsabstandsfilterung anwenden, um statistische Ausreißer zu identifizieren und zu entfernen.
Schritt 3: Den volumengewichteten Durchschnitt anhand des gefilterten Datensatzes berechnen.
Mathematisch ausgedrückt, verwendet der endgültige Durchschnitt die Preise und Volumina der Trades, die nach der Filterung übrig bleiben:
VWAPIR = Σ(Preis × Volumen) / Σ(Volumen)
Entscheidend ist nicht einfach die Verwendung des VWAP. Entscheidend ist, vor der Volumengewichtung einen Ausreißerfilter anzuwenden.
Ein wichtiger Unterschied: Die IQR-Filterung bedeutet nicht zwangsläufig, dass genau die höchsten und niedrigsten 25 % der Trades entfernt werden. Welche Werte tatsächlich ausgeschlossen werden, hängt von der angewandten statistischen Regel ab.
Und kein einzelner Filter kann Schutz vor jeder Manipulationsstrategie garantieren.
Dennoch ist dies ein nützliches Beispiel dafür, wie die Oracle-Methodik den Einfluss extremer Beobachtungen verringern kann, bevor diese einen gemeldeten Preis beeinflussen.
Zuverlässige Preisbildung hängt davon ab, wie Daten gefiltert werden – nicht nur davon, wie daraus ein Durchschnitt berechnet wird.