

В обсуждении приняли участие экономист, автор блога Positive Investments Денис Федотов и директор по стратегии инвестиционной компании «Финам» Ярослав Кабаков. Эксперты оценили потенциальную доходность, преимущества и риски каждого инструмента на примере 1 млн рублей.
Криптовалюты: высокий потенциал и новые ограничения
С 1 сентября 2026 года в России действует новое регулирование крипторынка. Неквалифицированные инвесторы (или неквалы) могут приобретать криптовалюту через лицензированных посредников на сумму до 300 000 рублей в год через одного посредника. Для покупки также потребуется пройти тестирование.
В отличие от банковского вклада, биткоин и Ethereum не приносят фиксированного процентного дохода. Инвестор зарабатывает на изменении курса, который может как значительно вырасти, так и упасть.
Другой вариант – цифровые финансовые активы (ЦФА). Например, долговые ЦФА позволяют предоставлять средства компаниям на заранее определенных условиях.
По данным на сентябрь 2026 года, отдельные выпуски «Озон Капитал» предлагали доходность от 15,2% до 18,5% годовых в зависимости от срока размещения.
При этом ЦФА не защищены системой страхования вкладов. Если эмитент не сможет выполнить обязательства, инвестор рискует потерять деньги.
Банковские вклады: сколько принесет миллион
В сентябре средняя максимальная ставка по рублевым вкладам десяти крупнейших банков составляла около 12,95% годовых, отметил Денис Федотов. То есть, при размещении одного миллиона рублей на год под 13% инвестор мог получить примерно 130 000 в виде процентного дохода (правда, до вычета возможных налогов).
Главные преимущества депозитов – предсказуемая доходность и государственное страхование вкладов в пределах 1,4 млн рублей на одного вкладчика в одном банке, включая начисленные проценты.
Однако эксперт предупреждает: высокая ставка в рекламе не всегда действует на весь срок. Иногда повышенные проценты начисляются только первые месяцы, после чего доходность снижается.
Также важно учитывать условия досрочного расторжения договора и порядок выплаты процентов.
Федотов рекомендует не гнаться за максимальной ставкой, а выбирать понятные продукты с фиксированной доходностью.
Облигации: возможность заработать на снижении ставок
Еще одна альтернатива – облигации федерального займа (ОФЗ) и долговые бумаги российских компаний. Ярослав Кабаков обратил внимание на длинные ОФЗ, доходность которых на момент подготовки выпуска находилась вблизи 17% годовых. Эксперт представил два сценария:
В случае снижения ставки ЦБ РФ облигации с фиксированным купоном могут подорожать и обеспечить инвестору дополнительный доход.
И наоборот: если ставка начнет расти, то цена таких бумаг снизится.
Поэтому важно учитывать, что при продаже ОФЗ до даты погашения итоговая доходность может оказаться как ниже, так и выше первоначально ожидаемой. Все зависит от рыночной стоимости облигации на момент продажи.
Кабаков предложил инвесторам рассмотреть такой вариант диверсификации:
на длинные ОФЗ выделить 35-40% портфеля;
на валютные облигации крупных российских банков – приблизительно 30-40%;
на корпоративные бумаги с плавающим купоном – около 15%.
Тем не менее дополнительная прибыль может не компенсировать риск дефолта эмитента, напоминает эксперт и призывает к осознанным инвестициям.
Вместо выводов – что выбрать инвестору?
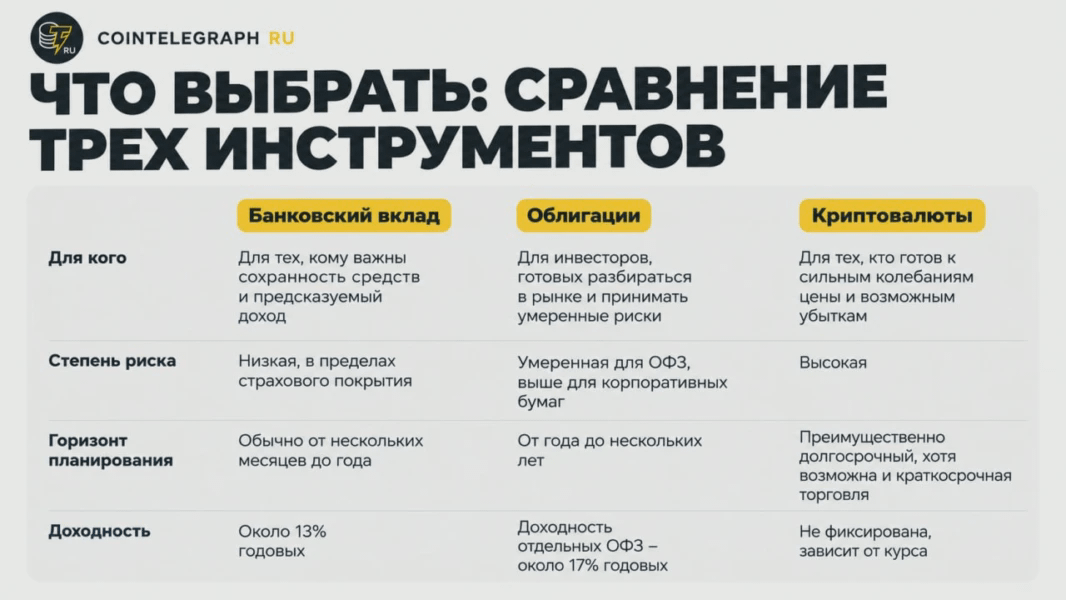
Сравнение трех инвестиционных инструментов: акций, облигаций и криптовалюты
Главный вывод: не обязательно направлять весь миллион рублей в один инструмент. Часть капитала можно разместить в более предсказуемых активах, а другую – использовать для инвестиций с повышенным риском.
Конкретные пропорции зависят от ваших индивидуальных финансовых целей, срока инвестирования и готовности переносить возможные потери.
#WorldNews2026 , #MarketTurbulence
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.