



Alphabet und Microsoft veröffentlichen ihre Quartalsergebnisse am Mittwoch, dem 28. Oktober, nach Börsenschluss in den USA. Beide bauen ihre Cloud-Geschäfte rasch aus und geben viel Geld aus, um Schritt zu halten. Anleger wollen wissen, ob sich diese Ausgaben bereits in den Gewinnen und im freien Cashflow niederschlagen oder ob sie schneller weiter steigen werden als die Erträge.
Alphabet (Q3 GJ 2026)
Laut der Vorschau von Business Insider auf die Quartalsergebnisse erwartet die Wall Street für das dritte Quartal einen Umsatz von rund 127,9 Milliarden US-Dollar und einen Gewinn je Aktie von 3,03 US-Dollar. Das entspräche einem Umsatzwachstum von etwa 25 % und einem Wachstum des Gewinns je Aktie von 5,6 %. Justin Post von der Bank of America prognostiziert einen Umsatz abzüglich der Kosten für die Traffic-Akquise von 111,4 Milliarden US-Dollar und einen GAAP-Gewinn je Aktie von 3,07 US-Dollar. Damit liegt er über den vergleichbaren Konsensschätzungen der Wall Street von 111,0 Milliarden US-Dollar und 2,98 US-Dollar. Die beiden Umsatzangaben beruhen auf unterschiedlichen Grundlagen. Posts Prognose schließt die Kosten für die Traffic-Akquise aus; die 127,9 Milliarden US-Dollar entsprechen dem Gesamtumsatz.
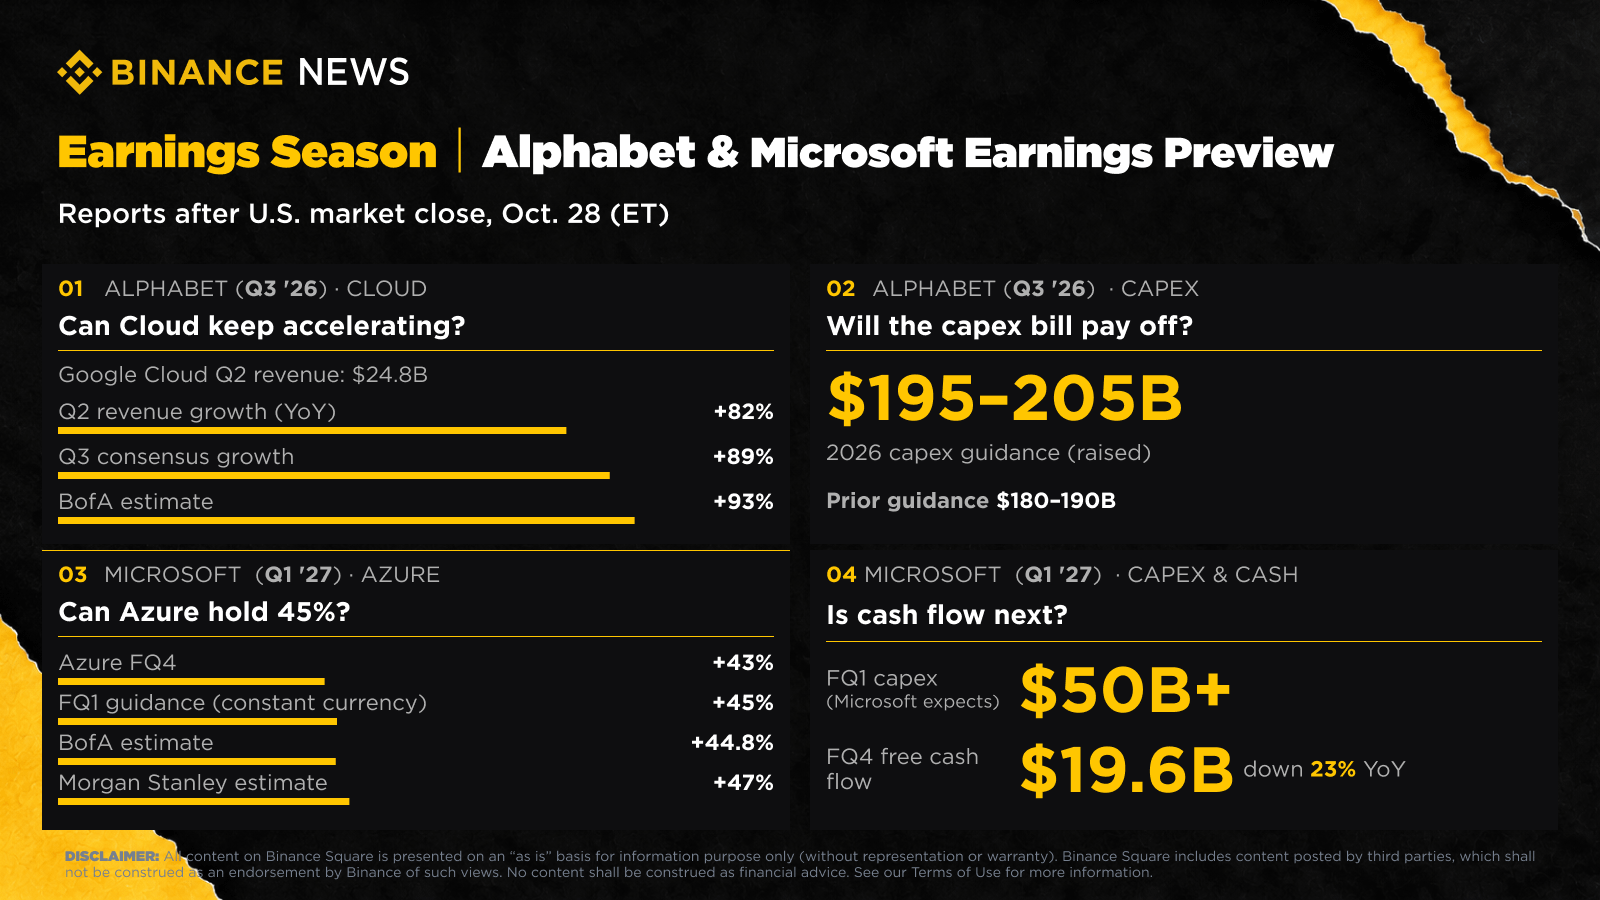
Bank of America sieht das wahrscheinlichste Aufwärtspotenzial bei Google Cloud. Das Institut erwartet, dass die Sparte im dritten Quartal um etwa 93 % wächst, gegenüber einem Konsens von 89 %, und verweist dabei auf Kapazitätserweiterungen und zusätzliche Verkäufe von Tensor Processing Units (TPUs). Die Cloud-Umsätze stiegen im zweiten Quartal um 82 % auf 24,8 Milliarden Dollar. Auch Citizens' Andrew Boone erwartet bessere als erwartete Cloud-Ergebnisse, getrieben von Preisgestaltung und Auslastung.
Für die Suche erwartet Bank of America ein Wachstum von etwa 15 %, im Einklang mit dem Markt, obwohl seine Prüfungen auf eine gewisse Verlangsamung hindeuten. Boone ist vorsichtiger. Er bezeichnet das Search-Geschäft als „zunehmend vorsichtig“, wegen des wachsenden Wettbewerbs durch KI-Agenten, und erwartet einen schwierigen Vergleich. Außerdem sieht er YouTube als Unsicherheitsfaktor, da der Werbeschub durch die Fußball-WM nachlässt und die Werbeausgaben für die Zwischenwahlen anziehen.
Die Investitionsausgaben von Alphabet für 2026 werden laut Bank of America bei rund 200 Milliarden Dollar liegen, gegenüber einer Marktschätzung von 202 Milliarden Dollar, und 2027 bei etwa 300 Milliarden Dollar, mit nach oben verzerrtem Risiko. Das Institut prognostiziert Betriebsausgaben von 33,5 Milliarden Dollar, unter den 34,3 Milliarden Dollar des Marktes, sowie Abschreibungen und Amortisationen von 8,0 Milliarden Dollar gegenüber 8,9 Milliarden Dollar. Höhere Abschreibungen sind die Kosten des Ausbaus und könnten das EPS belasten, selbst wenn der Umsatz die Erwartungen übertrifft.
Boone erwartet, dass die Aktie stärker auf die Kommentare des Managements als auf die Zahlen reagiert, wegen der Sorge um Search. Im Earnings-Call wird Bank of America auf Suchvolumina, einen möglichen Start eines Consumer-Agenten und Daten zu TPU-Verkäufen achten, die das Institut als wichtigen Aufwärtstreiber für 2027 bezeichnet.
Microsoft (Q1 GJ2027)
Der Konsens von FactSet erwartet für das erste Fiskalquartal 2027 ein bereinigtes EPS von 4,71 Dollar bei einem Umsatz von 90,63 Milliarden Dollar. Das entspräche einem Gewinnwachstum von etwa 14 % und einem Umsatzplus von 16,7 % und wäre das langsamste Gewinnwachstum seit fast zwei Jahren.
Azure, die Kennzahl mit der größten Wahrscheinlichkeit, die Aktie zu bewegen, wurde mit einem Wachstum von rund 45 % bei konstanten Wechselkursen in Aussicht gestellt, nach 43 % im Vorquartal, und Microsoft sagte, das Wachstum sollte sich im ersten Halbjahr des Fiskaljahres weiter beschleunigen. Tal Liani von Bank of America erwartet 44,8 % bzw. etwa 32,3 Milliarden Dollar Azure-Umsatz, im Einklang mit den Marktschätzungen. Adam Wood von Morgan Stanley liegt höher, bei etwa 47 %.
Die Investitionsausgaben im Quartal werden 50 Milliarden Dollar übersteigen, sagte Microsoft, mehr als doppelt so viel wie die rund 19 Milliarden Dollar ein Jahr zuvor. Liani modelliert 50,8 Milliarden Dollar einschließlich Finanzierungsleasing, 24 % mehr als im Vorquartal, und prognostiziert für das Gesamtjahr GJ2027 Ausgaben von 220,7 Milliarden Dollar, ein Plus von 51,9 %. Im Juli senkte Microsoft den Capex-Ausblick für das Kalenderjahr 2026 auf etwa 175 Milliarden Dollar, von zuvor rund 190 Milliarden Dollar im April.
CFO Amy Hood machte den Rückgang an der künftigen Bilanzierung von Rechenzentrums-Leasingverträgen fest. Ab GJ2027 verlängert Microsoft die geschätzte Nutzungsdauer seiner Rechenzentren und Bürogebäude von 15 auf 25 Jahre, wodurch mehr zukünftige Leasingverträge als Operating Leases ausgewiesen werden, und Operating Leases sind von Capex ausgeschlossen. „Abgesehen von diesem Effekt auf die Nutzungsdauer bleiben unsere Erwartungen für CapEx-Investitionen im Kalenderjahr 2026 unverändert“, sagte Hood. Der Rückgang um 15 Milliarden Dollar ist daher eine Umgliederung und keine Kürzung der geplanten Ausgaben.
Der freie Cashflow sank im vierten Quartal um 23 % auf 19,6 Milliarden Dollar, als Capex 41 Milliarden Dollar erreichte. Das Management erwartet, dass der freie Cashflow im GJ2027 positiv bleibt. Der kommerzielle Auftragsbestand lag bei 678 Milliarden Dollar, ein Plus von 84 %, und Microsoft 365 Copilot überschritt 30 Millionen bezahlte Plätze, wobei die Nettozugänge bei den Seats sequenziell mehr als doppelt so hoch waren.
Liani sieht in den nächsten drei Jahren ein stabiles Wachstum im mittleren Zehnerbereich, mit etwas Margendruck durch den Wechsel zu Azure und Microsoft 365, teilweise ausgeglichen durch Kostenkontrolle. Wood schrieb in einer Notiz vom 19. Okt., dass sich die Stimmung verbessert und eine höhere Bewertung die Messlatte angehoben hätten. Er möchte, dass der Ausblick für das nächste Quartal zeigt, dass das Azure-Wachstum anhält, während neue Rechenzentrumskapazitäten online gehen.
Ein schwacher Markt für KI-Aktien
Meta-Aktien fielen in der Woche vom 19. Okt. um mehr als 9 %, nachdem das Unternehmen erstmals seit dem Börsengang einen negativen freien Cashflow gemeldet hatte, und sein 5-Jahres-Spread für Credit Default Swaps erreichte laut CNBC ein Allzeithoch. Der Nasdaq Composite war auf Kurs, den Oktober mit einem Minus von mehr als 3 % zu beenden. Halbleiter lagen im Monatsverlauf mehr als 15 % im Minus.
Hyperscaler, die in der nächsten Woche berichten, könnten höhere Investitionsausgaben offenlegen, vielleicht um bis zu 100 Milliarden Dollar, so Mark Mahaney, der das Internet-Research-Team von Evercore leitet. Die Alphabet-Aktie war in jener Woche um mehr als 5 % gefallen, Amazon und Microsoft jeweils um etwa 1 %. „Die Marktfurcht ist jetzt in der Aktie enthalten“, sagte Mahaney. Wenn die Unternehmen sagten, sie müssten kein Kapital aufnehmen, oder nur einen moderaten Eigenkapital- oder Schulden-Deal ankündigten, könnten die Aktien steigen, sagte er.
Microsoft und Alphabet berichten am selben Tag wie die geldpolitische Entscheidung der Federal Reserve. Amazon folgt am Donnerstag, zusammen mit den PCE-Inflationsdaten für September; erwartet wurde, dass der Kern-PCE im Jahresvergleich um 3,1 % gestiegen ist, nach 3,0 %, wie CNBC bemerkte.
Ratings und Kursziele
Bank of America bekräftigte seine Kaufempfehlung für Alphabet. Boone beließ es bei Buy, senkte jedoch sein Kursziel auf 450 Dollar von 515 Dollar und verwies auf Umsetzungsrisiken und Druck auf Search. Business Insider zählt 23 Kaufempfehlungen und vier Halteempfehlungen, also einen Strong-Buy-Konsens, mit einem durchschnittlichen Kursziel von 427,16 Dollar. Der Großteil des Bullen-Szenarios stützt sich auf Cloud, TPUs und die eigenen KI-Modelle des Unternehmens.
Microsoft erhält ähnliche Unterstützung. Liani bekräftigte ein Buy mit einem Kursziel von 600 Dollar, und Wood behielt ebenfalls ein Ziel von 600 Dollar bei. Samik Chatterjee von J.P. Morgan hielt an einer Übergewichtung und einem Kursziel von 625 Dollar fest und sagte, Anleger würden sich auf Azure, Microsoft 365 Commercial Cloud und Copilot konzentrieren. Für beide Unternehmen bleibt die offene Frage, ob die Zahlen des nächsten Quartals die Capex-Ausgaben rechtfertigen.
Goldman Sachs führt beide auf seiner Liste von Tech-Aktien mit Kaufempfehlung, bei denen es bis zu den Zahlen weiteres Aufwärtspotenzial sieht. Die Software-Analystin Gabriela Borges bezeichnete Microsoft als die am besten positionierte Aktie in Goldmans Software-Coverage, um von sich selbst verstärkenden KI-Produktzyklen zu profitieren. Sie verwies auf die „Einheitsökonomie und den Return on Invested Capital“ von Azure sowie auf die „Flexibilität“ von Microsofts Capex. Microsoft-Aktien lagen per 24. Okt. im Jahresverlauf um mehr als 8 % im Plus und damit hinter dem S&P 500, berichtete CNBC.
Bei Alphabet räumte Eric Sheridan die Sorgen der Anleger über das Umsatzwachstum bei Search, den fehlenden formellen Start eines Consumer-Agenten und das Risiko ein, dass sich das Verbraucherverhalten hin zu agentischen Schnittstellen verschiebt. Er hielt einen Großteil dieser Sorgen für übertrieben. Goldman sieht Alphabets Frontier-Modelle, Google Cloud und Consumer-Anwendungen als mögliche Katalysatoren. Die Alphabet-Aktie lag zu diesem Zeitpunkt im Jahresverlauf nur um etwa 2 % im Plus.
Worauf man am Mittwoch achten sollte
Bei Alphabet werden Anleger auf das Cloud-Wachstum und die Marge, Kommentare zu TPU-Verkäufen, das Search-Wachstum im Vergleich zu einer schwierigeren Basis, Abschreibungen und Betriebsausgaben sowie jede Änderung des Capex-Ausblicks für 2026 achten.
Das Management bereitete mehrere dieser Vergleiche bereits im Call zum zweiten Quartal vor. Alphabet hob die Capex-Spanne für das Gesamtjahr 2026 auf 195 Milliarden bis 205 Milliarden Dollar an, von zuvor 180 Milliarden bis 190 Milliarden Dollar, und verwies dabei auf eine schnellere Bereitstellung von Kapazitäten zur Deckung der Nachfrage; außerdem sagte das Unternehmen, dass Capex 2027 erneut deutlich steigen werde. Bei den aktuellen Kassakursen erwartet der CFO einen leichten Gegenwind durch Wechselkurse für den Umsatz im dritten Quartal, nachdem es im zweiten Quartal einen positiven Effekt von einem Prozentpunkt gegeben hatte. Außerdem beginnt Search nun mit dem Vergleich zu einer Beschleunigung, die im dritten Quartal 2025 einsetzte. Und weil die Kapazitäten weiterhin knapp sind, plant Alphabet im dritten Quartal verstärkt auf externe Kapazitäten zu setzen, während das Unternehmen eigene Kapazitäten aufbaut, was laut Management kurzfristig zu leichtem Margendruck in der Cloud führen wird.
Die Azure-Zahl von Microsoft wird an der konstanten Währungsprognose des Unternehmens von 45 % gemessen. Die Prognose von 44,8 % von Bank of America liegt im Einklang mit den Marktschätzungen. Wood erwartet etwa 47 % und möchte, dass der Ausblick für das nächste Quartal zeigt, dass das Wachstum stabil bleibt, während neue Rechenzentrumskapazitäten online gehen.
Beim Capex sagte Microsoft, dass die Ausgaben im ersten Quartal 50 Milliarden Dollar übersteigen würden, mehr als doppelt so viel wie ein Jahr zuvor, und Bank of America modelliert 50,8 Milliarden Dollar einschließlich Finanzierungsleasing. Anleger werden diese Zahl zusammen mit dem Ausblick für das Kalenderjahr 2026 von etwa 175 Milliarden Dollar lesen, nach rund 190 Milliarden Dollar, die im April in Aussicht gestellt wurden. Hood sagte, dass sich außerhalb der Änderung der Nutzungsdauer die Erwartungen nicht geändert hätten, sodass der ausgewiesene Wert und der zugrunde liegende Plan getrennt betrachtet werden müssen.
Im vierten Quartal sank der freie Cashflow um 23 % auf 19,6 Milliarden Dollar; das Management erwartet, dass er im GJ2027 positiv bleibt. Die verbleibenden kommerziellen Leistungsverpflichtungen stiegen um 84 % auf 678 Milliarden Dollar, ein Auftragsbestand, der nur dann hilft, wenn er sich in einem Tempo in Umsatz verwandelt, das die dahinterstehende Kapazität rechtfertigt. Microsoft 365 Copilot überschritt 30 Millionen bezahlte Plätze. Borges von Goldman verweist bei Azure auf die „Einheitsökonomie und den Return on Invested Capital“.