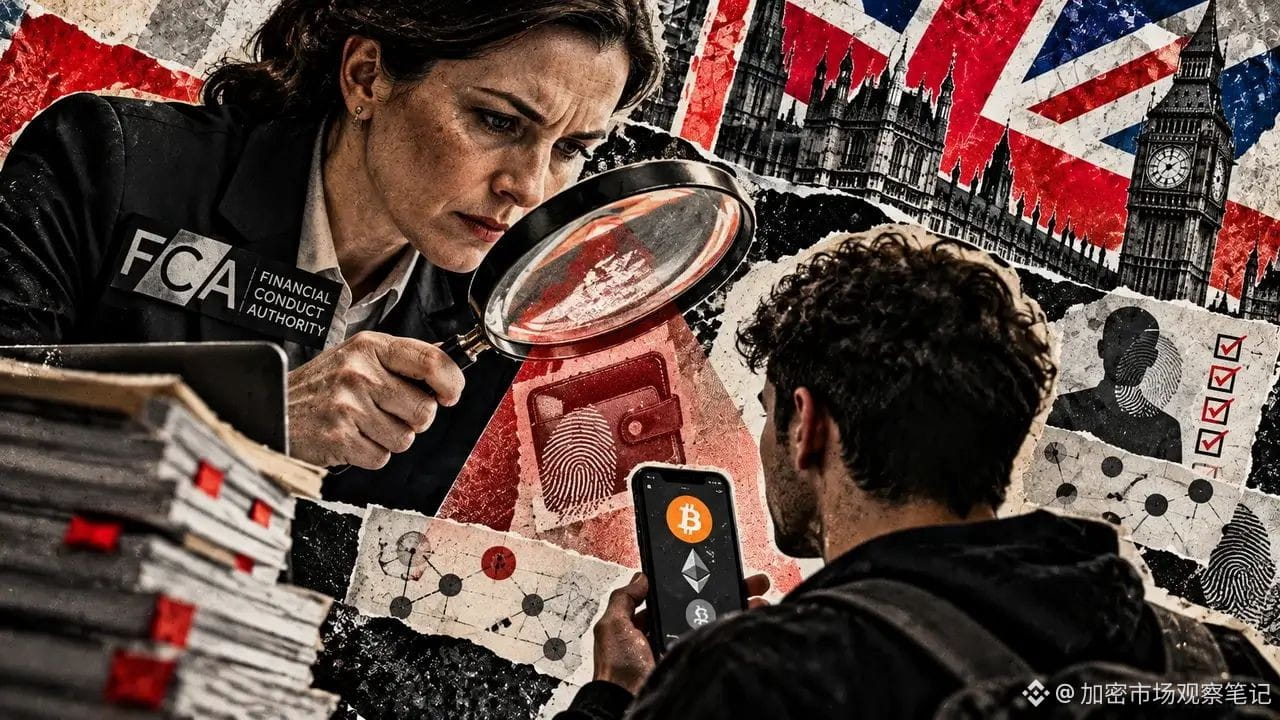
Unglaublich! Die britische Finanzaufsichtsbehörde FCA will die Prüfungen bei Überweisungen von persönlichen Self-Custody-Wallets verschärfen! Am 23. Oktober veröffentlichte die FCA das Konsultationspapier CP26/38. Darin schlägt sie vor, in einer unverbindlichen Leitlinie die verstärkte Sorgfaltsprüfung bei Überweisungen von „unhosted Wallets“ (also unseren eigenen On-Chain-Wallets) als Beispiel für eine „gute Praxis“ bei den Kontrollen zur Bekämpfung von Finanzkriminalität durch Unternehmen aufzuführen. Anders gesagt: Wenn du künftig Coins von deiner persönlichen Wallet an ein in Großbritannien zugelassenes Unternehmen überweist, könnte dieses die Überweisung genauer prüfen.
Konkret führt der Entwurf FCG 3.2.8 die verstärkte Sorgfaltsprüfung bei Transaktionen mit unhosted Wallets als Beispiel für eine gute Praxis auf. Die FCA betont, dass diese Leitlinie keine Regeln enthält und keine neuen Anforderungen auferlegt. Eine Abweichung von der Leitlinie stellt für sich genommen auch keinen Verstoß dar. Die Behörde erwartet jedoch, dass Unternehmen die Leitlinie lesen und bei der Einrichtung wirksamer Kontrollen berücksichtigen. Es handelt sich also um eine „weiche Leitlinie“, nicht um eine verbindliche neue Vorschrift.
Interessanterweise kritisiert die FCA auch ausdrücklich zwei Vorgehensweisen: Erstens, wenn Unternehmen Technologien zur Risikobewertung von Drittanbietern einsetzen, aber die Grundlage der Risikobewertungen weder erklären noch belegen können. Zweitens, wenn sie mechanisch vorschreiben, über wie viele „Hops“ hinweg Überweisungen nachverfolgt werden müssen, ohne Maßnahmen zu wählen, die dem jeweiligen Risiko angemessen sind. Laut Originaltext liegt das Problem in Nachverfolgungsregeln, die Risiken außer Acht lassen, nicht in den Zahlenbegrenzungen an sich.
Hintergrund ist, dass die britische Travel Rule seit dem 1. September 2023 Kryptounternehmen verpflichtet, Informationen zu Überweisungen zu erfassen, zu verifizieren und weiterzugeben. Die FCA erinnert Unternehmen außerdem daran, dass die Verantwortung für die Einhaltung der Vorschriften weiterhin bei ihnen liegt, wenn sie Drittanbieter einsetzen. Die Aufsichtsbehörde geht nicht davon aus, dass die Aktualisierung der Leitlinie die Compliance-Aktivitäten oder die Kosten für Verbraucher wesentlich erhöhen oder die Produkte und Dienstleistungen der Unternehmen stark verändern wird. Vielmehr soll sie die bestehenden Erwartungen klarstellen. Die Konsultation endet am 24. Dezember 2026. Anschließend wird die FCA die Rückmeldungen zusammenfassen und die endgültige Leitlinie in Form einer Grundsatzerklärung veröffentlichen; ein konkreter Termin steht noch nicht fest.
Die Auswirkungen auf den Markt dürften eher neutral sein: Kurzfristig entstehen keine neuen verbindlichen Pflichten. Das Signal lautet jedoch, dass Überweisungen von Self-Custody-Wallets voraussichtlich strenger geprüft werden. Für Nutzer, denen On-Chain-Selbstbestimmung wichtig ist, könnte das zu zusätzlichen Hürden führen. Wie streng die endgültigen Vorgaben ausfallen, hängt von der Fassung ab, die nach Auswertung der Rückmeldungen veröffentlicht wird.
Frage zur Diskussion: Frage zur Diskussion: Wenn Überweisungen von persönlichen Wallets immer strenger geprüft werden, würdest du eher bei der Selbstverwahrung on-chain bleiben oder zu einer lizenzierten Plattform wechseln?
Quelle: CryptoSlate