


Torsten Slok, Chefökonom bei Apollo Global Management, stellte fest, dass KI Umsatz und Margen nur bei den Magnificent 7 gesteigert hat, während der Rest der amerikanischen Wirtschaft keinen finanziellen Nutzen davon hatte.
Er merkt an, dass der Umsatz je Beschäftigtem und die Gewinnmargen bei den übrigen S&P-500-Unternehmen unverändert geblieben sind und es keine Produktivitätssteigerung gab.
Slok veröffentlichte die Notiz „Keine Anzeichen für einen Nutzen von KI außerhalb des Technologiesektors“ am Samstag in Apollos Daily Spark.
Die obersten 10 % der Unternehmen entfallen auf 99,5 % der Ausgaben für Inferenz
Slok teilt den Index in zwei Teile. Die Magnificent 7 sind Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia und Tesla.
Der S&P 493 umfasst alles Übrige im S&P 500.
Bei den Mag 7 liegt der inflationsbereinigte Umsatz pro Beschäftigtem inzwischen bei rund 780.000 US-Dollar. Beim S&P 493 sind es etwa 525.000 US-Dollar – und dieser Wert hat sich nicht verändert.
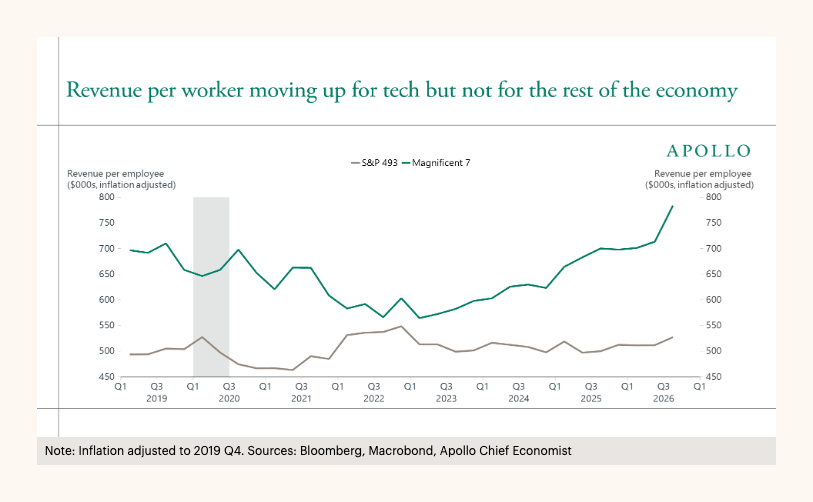 Inflationsbereinigter Umsatz pro Beschäftigtem bei den Magnificent 7 und dem S&P 493 seit 2019, aus Apollo’s Daily Spark vom 24. Oktober 2026.
Bei den Margen zeigt sich dieselbe Aufteilung. Die sieben Giganten liegen bei knapp 30 %, die übrigen 493 Unternehmen bei etwa 10 %.
„Trotz massiver Investitionen und des weitverbreiteten Hypes um künstliche Intelligenz hat die Technologie außerhalb des Technologiesektors für die US-Wirtschaft bislang keinerlei finanziellen Nutzen gebracht“, schrieb Slok.
Sein Schaubild zur totalen Faktorproduktivität verwendet die um die Kapazitätsauslastung bereinigte Reihe der Federal Reserve Bank of San Francisco. Trotz all des Geldes, das in KI fließt, ist dort keine Beschleunigung zu erkennen.
Sloks Daten zufolge entfallen auf das oberste Unternehmensdezil 99,5 % der Ausgaben für Modellbereitstellung und Inferenz sowie 99 % der Neocloud-Ausgaben.
Auf dieselben 10 % entfallen über 95 % der Ausgaben für OpenAI und Anthropic sowie 95,7 % der Ausgaben für Cloud-Computing.
Bei den größten Nutzern geben Venture-Capital-Investoren den Ton an. 80,4 % der obersten 1 % der KI-Ausgeber werden von VC-Firmen unterstützt, verglichen mit 13,1 % bei den Unternehmen mit mittleren Ausgaben.
Mainstream-Unternehmen betrachten Ausgaben für Tokens inzwischen als Kostenfaktor, der ihre Margen belastet, und fahren sie zurück, schrieb Slok.
Die US-Wirtschaft braucht nicht das neueste Modell und wird dafür auch nicht bezahlen, sagte er. „Solange agentische KI und Ausgaben für Tokens auf einen kleinen Teil der Wirtschaft beschränkt bleiben, werden die makroökonomischen Auswirkungen von KI sehr begrenzt sein“, schrieb er.
Der S&P 493 wird die Geschichte entscheiden, schlussfolgert der Ökonom
Seine Ausgabendiagramme basieren auf dem Ramp AI Index und den Daten von Ara Kharazian, Chefökonom bei Ramp. Cryptopolitan berichtete diesen Monat, dass die Ausgaben von Unternehmen für KI seit Juli gesunken sind, obwohl die Nutzung um etwa 50 % auf einen Rekordwert gestiegen ist. Grund dafür ist der Preiswettbewerb zwischen OpenAI und Anthropic, durch den die Modelle günstiger geworden sind.
Slok glaubt nicht, dass die Nachzügler einfach nur mehr Zeit brauchen. Die Modelle werden immer günstiger und austauschbarer. Er fragt sich, ob gewöhnliche Unternehmen sie nutzen können, um das Umsatzwachstum zu beschleunigen oder ihre Margen zu steigern.
„KI mag ein großartiger Taschenrechner sein, aber in der Geschäftswelt kommt es bei Intelligenz vor allem auf Urteilsvermögen an“, schrieb er. Urteilsvermögen sei kontextabhängig, sagte Slok, und die Antwort hänge davon ab, welchen Menschen oder welches Modell man frage.
Er schrieb außerdem, dass KI „Verantwortlichkeit, Vertrauen, Unternehmenskultur, ungeschriebene Regeln, ethische Abwägungen oder Fairness nicht versteht“. Diese Aspekte sieht er als Treiber des Reputationsrisikos und letztlich auch von Umsatz und Gewinnmargen.
„Die KI-Geschichte wird sich beim S&P 493 entscheiden, nicht bei den Mag 7“, schlussfolgerte Slok. Außerhalb des Technologiesektors habe er bislang keine Anzeichen für ein stärkeres Umsatzwachstum oder bessere Margen gefunden.
Bis April hatten KI-Aktien rund 45 % des Marktwerts des S&P 500 erreicht. In den vergangenen zwölf Monaten ist der Global X Artificial Intelligence & Technology ETF (AIQ) um etwa 20 % gestiegen, der iShares U.S. Technology ETF (IYW) um etwa 23 %.
Die klügsten Köpfe der Krypto-Branche lesen bereits unseren Newsletter. Auch dabei sein? Schließ dich ihnen an.