#USQ3GDPAndSeptemberPCEDueNextWeek Warsh wird wieder hart klingen. Die Fed wird trotzdem nichts unternehmen, während M2 weiter steigt.
Diese Woche gibt es eine Häufung wichtiger Termine, vor allem am Mittwoch und Donnerstag.
FOMC-Entscheidung am Mittwoch um 14:00 Uhr ET (Pressekonferenz mit Warsh um 14:30 Uhr). Die Märkte preisen eine Wahrscheinlichkeit von etwa 90–93 % für eine unveränderte Zinsspanne von 3.75–4.00 % ein. Keine SEP. Donnerstag um 8:30 Uhr ET: vorläufige BIP-Zahlen für Q3 (Konsens: etwa 3.2 % gegenüber 2.2 % in Q2; GDPNow: 3.5 %) sowie Kern-PCE für September (Konsens: 0.3 % gegenüber dem Vormonat / 3.1 % gegenüber dem Vorjahr). Freitag: ECI für Q3 (Konsens: etwa 0.8 %).
Bei den S&P-500-Unternehmen steht eine große Zahl an Quartalsberichten an (etwa 150–180 Unternehmen, rund 1/3 des Gewinngewichts des Index). Besonders konzentriert sind die Berichte bei MSFT und GOOGL am Mittwoch nach Börsenschluss (nach dem FOMC), bei AMZN am Donnerstag nach Börsenschluss, bei LLY/MA/MRK am Donnerstagmorgen und im Energiesektor (XOM/CVX) am Freitag. Das Konsenswachstum des Q3-EPS liegt im Jahresvergleich bei fast 24 %.
Die Zeitfenster mit der höchsten Volatilität: Mittwoch, 14:00–14:30 Uhr ET (FOMC) und Donnerstag, 8:30 Uhr ET (BIP + PCE). Die Berichte von MSFT/GOOGL und AMZN bergen über Nacht ein binäres Risiko. Große Schwankungen bei den BIP-Komponenten und beim Kern-PCE haben in der Vergangenheit überproportional starke Marktbewegungen ausgelöst.
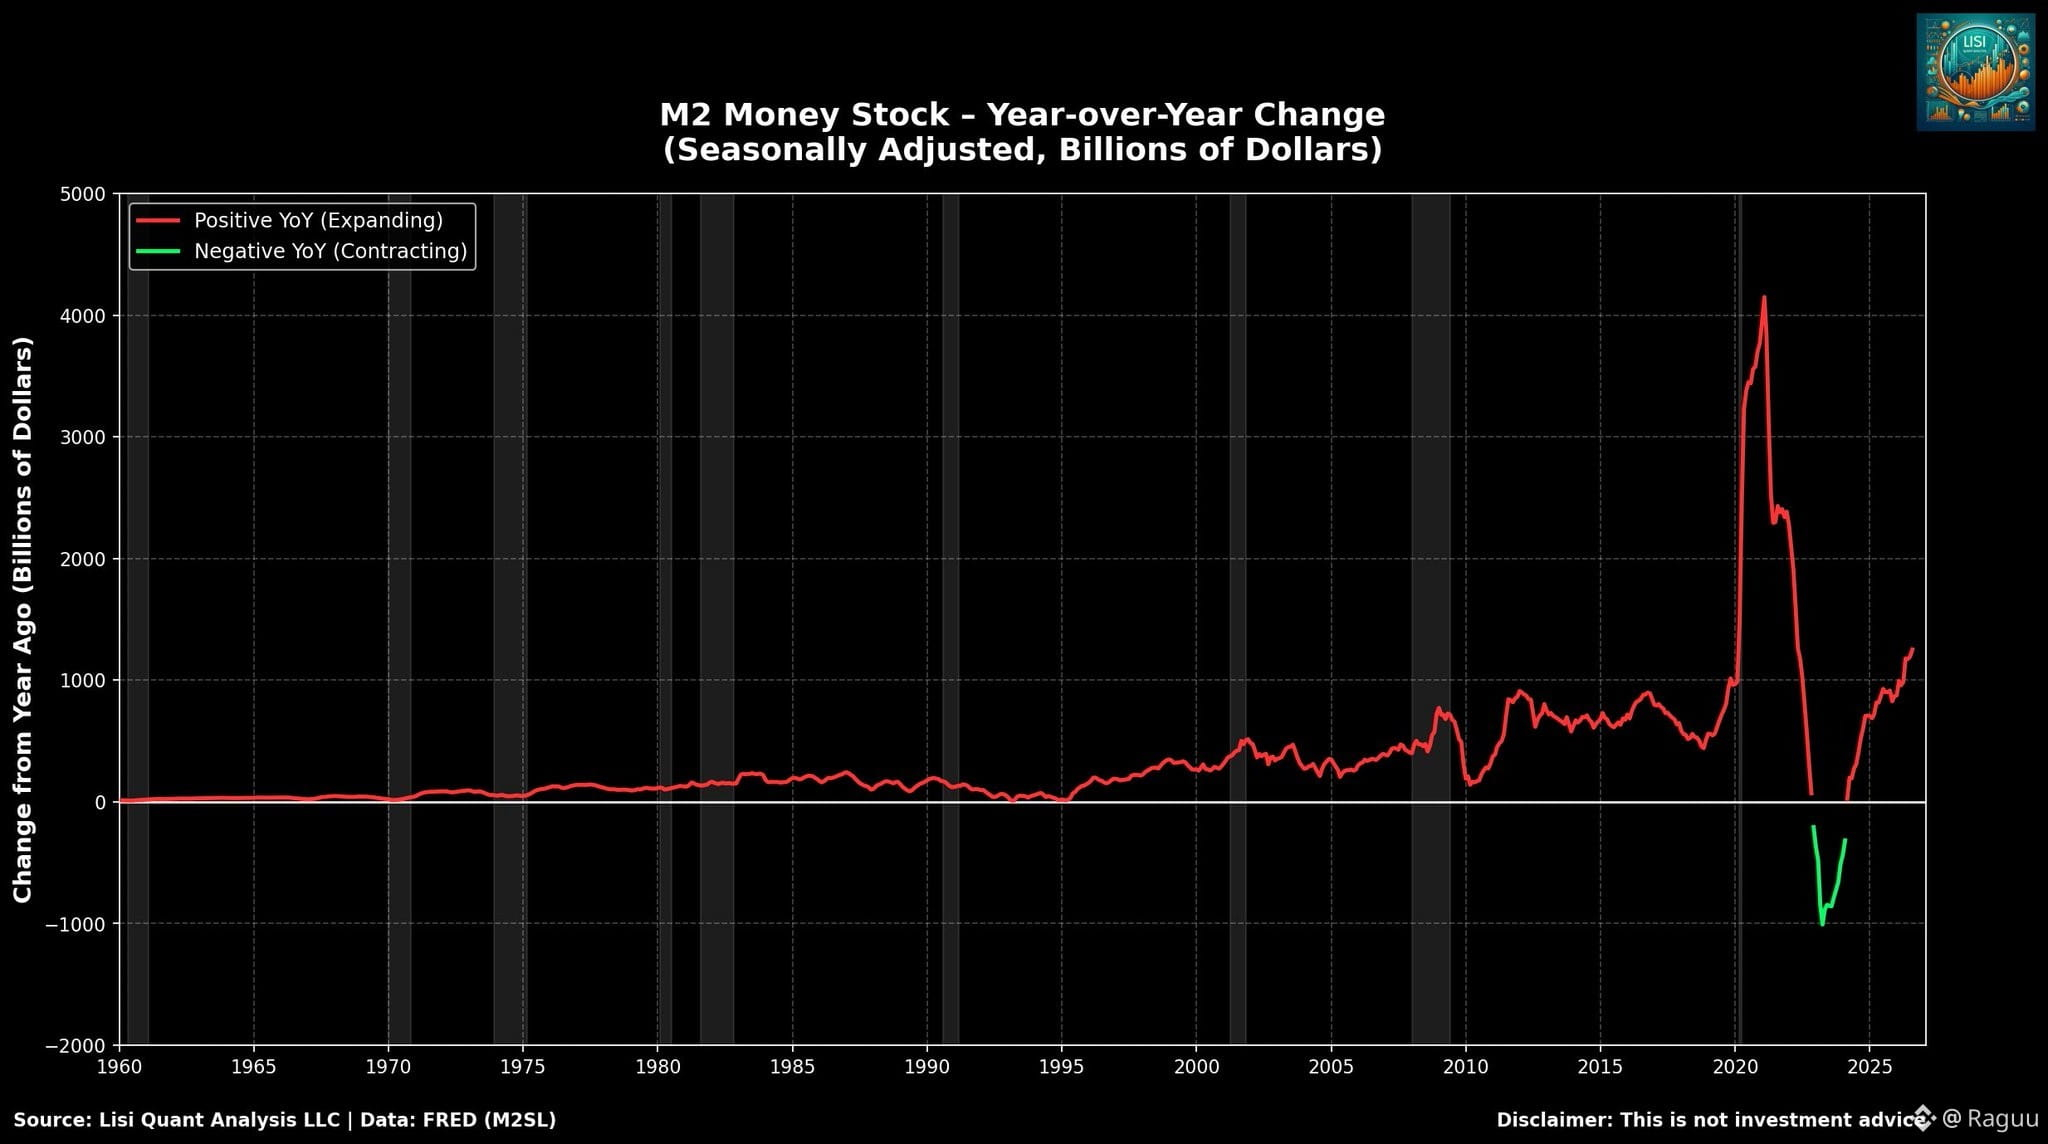
Meine Einschätzung: Warsh wird erneut hart gegen die Inflation klingen und nichts unternehmen, um sie zu senken. M2 steigt weiter.
Die Grafik unten sagt alles.$TA $REZ $ARIA