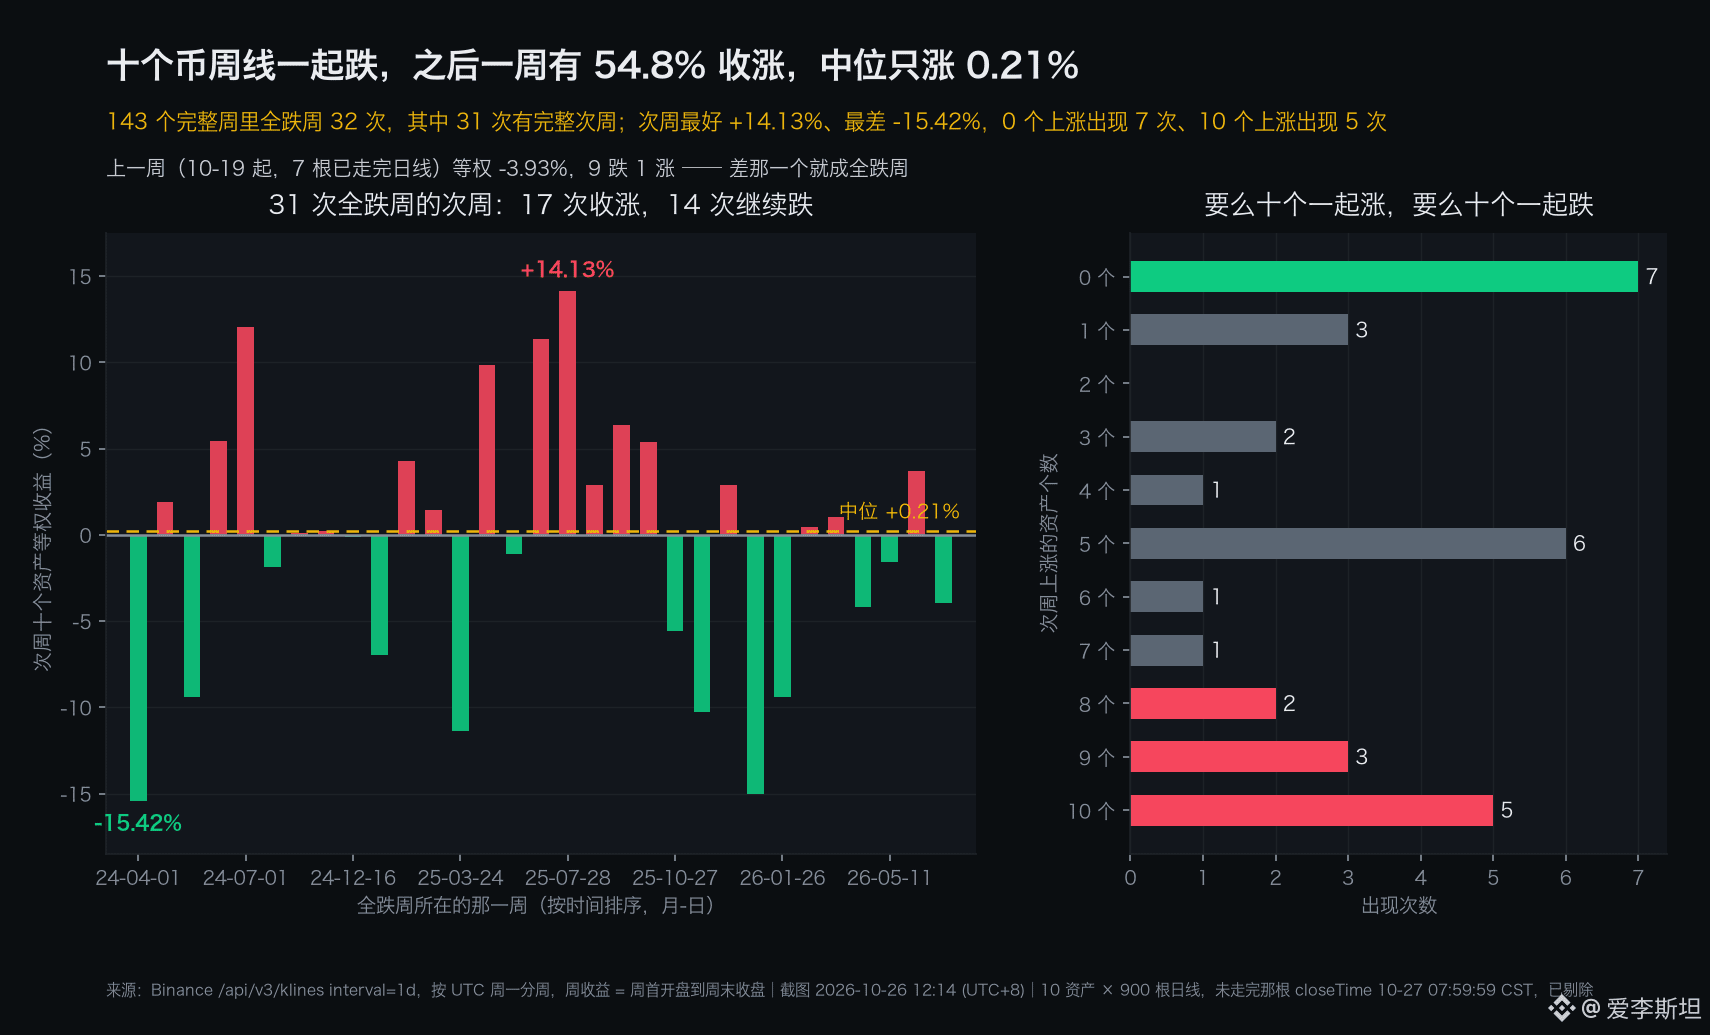
十个主流币一起跌的那一周,下一周有 54.8% 收涨。中位数只涨 0.21%,说明这压根不是反弹信号。
掷硬币。掷赢了也只赢回两毛钱。
我把十个币的日线拉到 2024 年 4 月,按 UTC 周一切成完整周,一共 143 个。十个全跌的周出现 32 次。
其中 31 次后面接了走完的一周。17 次收涨,14 次继续跌。
平均 -0.42%。最好的一次 +14.13%,最差的一次 -15.42%,两头都比中间宽。数字全在图里。
真正有意思的是分布,不是平均值。次周十个币全跌出现 7 次,十个全涨出现 5 次,不温不火的中间态只出现 6 次。
全跌周之后,市场压根没有「平均地反弹」这回事,它只是把方向推迟一周才定。
为什么?十个币同涨同跌,说明驱动它们的是同一个变量。全跌周里那个变量是负的,下一周它要么翻正,要么接着为负。中间地带特别窄。
均值 -0.42% 是把 +14.13% 和 -15.42% 这两个极端搅在一起算出来的,它描述的是一种压根不存在的所谓「典型一周」,其实就是在描述没人见过的东西。
上一周十个币等权 -3.93%,九个跌一个涨。差那一个,就进不了样本。
这个偏差得摊开。门槛是十个全跌,上周有一个没跌,按规则不算。硬塞进去,等于我临时改门槛。
反过来,门槛放宽到九个跌,样本倒是会多出几十次,结果 54.8% 大概会被磨平。
这里我有个答不上来的问题:那个唯一上涨的币算不算例外。样本里找不到能对照的一组。说得通,但没法证。样本也只回到 2024 年 4 月,再往前没有连续报价,这段历史本身就不长。
本周第一个交易日,$BTC 上午 09:00 丢了 80,000,这会儿又摸回 80,000 上方。硬币已经在落地。这周要看的不是今天涨没涨,是周日收盘时十个币里有几个红的。
真正值得记住的是这个结构:跌得整齐的周,后面那周往往也走得整齐,方向只是晚一周揭晓。
任何把「跌多了」直接换算成「该反弹了」的算法,最后都会栽在第七次全跌上。
因为方向永远比幅度更难猜。
$BTC 79748,$ETH 2308,十个币里九个还在绿。
来源:https://api.binance.com/api/v3/klines?symbol=BTCUSDT&interval=1d&limit=1000
截图 12:14(UTC+8)|10 资产 × 900 根日线
末根 closeTime 10-27 07:59:59 CST 已剔除。