
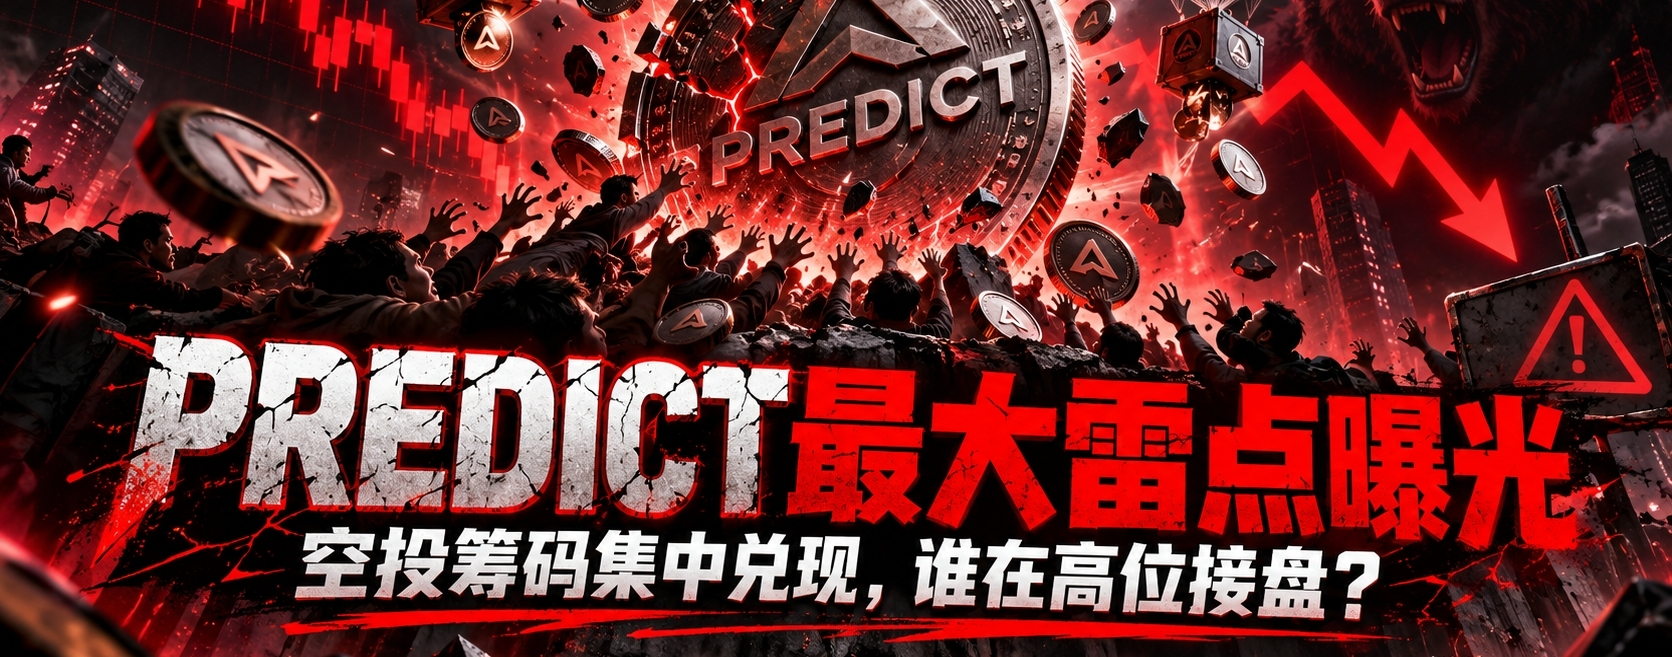
$PREDICT PREDICT当前最值得警惕的,并不是短期波动,而是**空投兑现可能形成的集中抛压**。
一旦大量早期积分用户获得PREDICT空投,他们的持仓成本可能显著低于二级市场买入者。对于这部分筹码而言,即使价格出现较大幅度回落,依然可能具备极高利润,因此天然存在较强的兑现动力。
最危险的结构是:
**盘前炒高预期 → TGE/空投到账 → 低成本筹码集中卖出 → 二级市场高位接盘 → 流动性被持续消耗。**
这类抛压和普通交易卖盘不同,因为空投筹码成本极低,持有人对价格下跌的容忍度更高,容易形成持续性卖压。
如果最终空投占比高、首日流通量大,同时缺少锁仓或分阶段释放机制,那么市场很可能面临明显的**供需失衡**:
**新增买盘需要不断承接早期用户的获利兑现。**
一旦新增资金不足,价格就可能从“情绪定价”迅速切换到“抛压定价”。
所以PREDICT真正需要关注的,不是还能涨多少,而是:
**空投到账以后,谁来接这些低成本筹码。**