两年期 #美债 4.69%,比 3.875% 的政策利率中值高 81 个基点。短端不是在定价降息,是在定价加息。
同一段时间,三十年期从 5.60% 掉到 5.33%,十个交易日跌 27 个基点。
一个在加息,一个在降息,同一个债市里两个方向。
这才是本周真正要盯的矛盾。
数据是财政部 10-23 的日度曲线。$QQQB 这种长久期敞口,就是这个矛盾在盘面上的样子。
道理不复杂。三十年期是房贷、企业债、长久期股票的折现锚。它跌 27 个基点,等于所有远期现金流被打了个折。
所以纳指比道指抗跌。10-23 纳指跌 0.21%,道指跌 1.23%。
差了一个百分点。周末期指基本走平,没有反过来。
久期越长,越吃这一口。
还有个细节容易被漏掉。二十年期 5.37%,比三十年期还高 4 个基点。
长端这一段是倒着的。市场在给 2030 年代的供给定价,不是在给 2050 年代的增长定价。
10-09 那天是 5.65% 对 5.60%,差 5 个基点。倒挂一直在,只是变浅了。
问题在后面。10-29 凌晨两点联储公布决议,凌晨四点过后 $GOOGLB 背后的 Alphabet 和微软交财报。
分母先定,分子后到,中间只隔两小时。
如果决议真加息,两年期会跳,曲线会平,长久期资产最痛。如果维持不动,三十年期这 27 个基点就白跌了。
两个方向都有代价,所以这个概率不值得全押。媒体转述的 12 月加息概率是 68.9%,另一家转述 78%,两个口径对不上。
政策利率 3.75% 到 4.00% 是 9 月 17 日那次加息定下的,一手数据在联储官网。
我拿不准的是三十年期这波下跌到底是通胀预期在退,还是供给压力在缓。10-21 到 10-23 二十年期也掉了 10 个基点,两种解释都成立,但没法证。
真正值得记住的是这个结构。
任何把"短端加息"和"长端下行"放进同一个仓位的设计,最后都会在决议那一夜被撕开。
因为利率曲线不是一张纸,它每一段都有自己的账本。
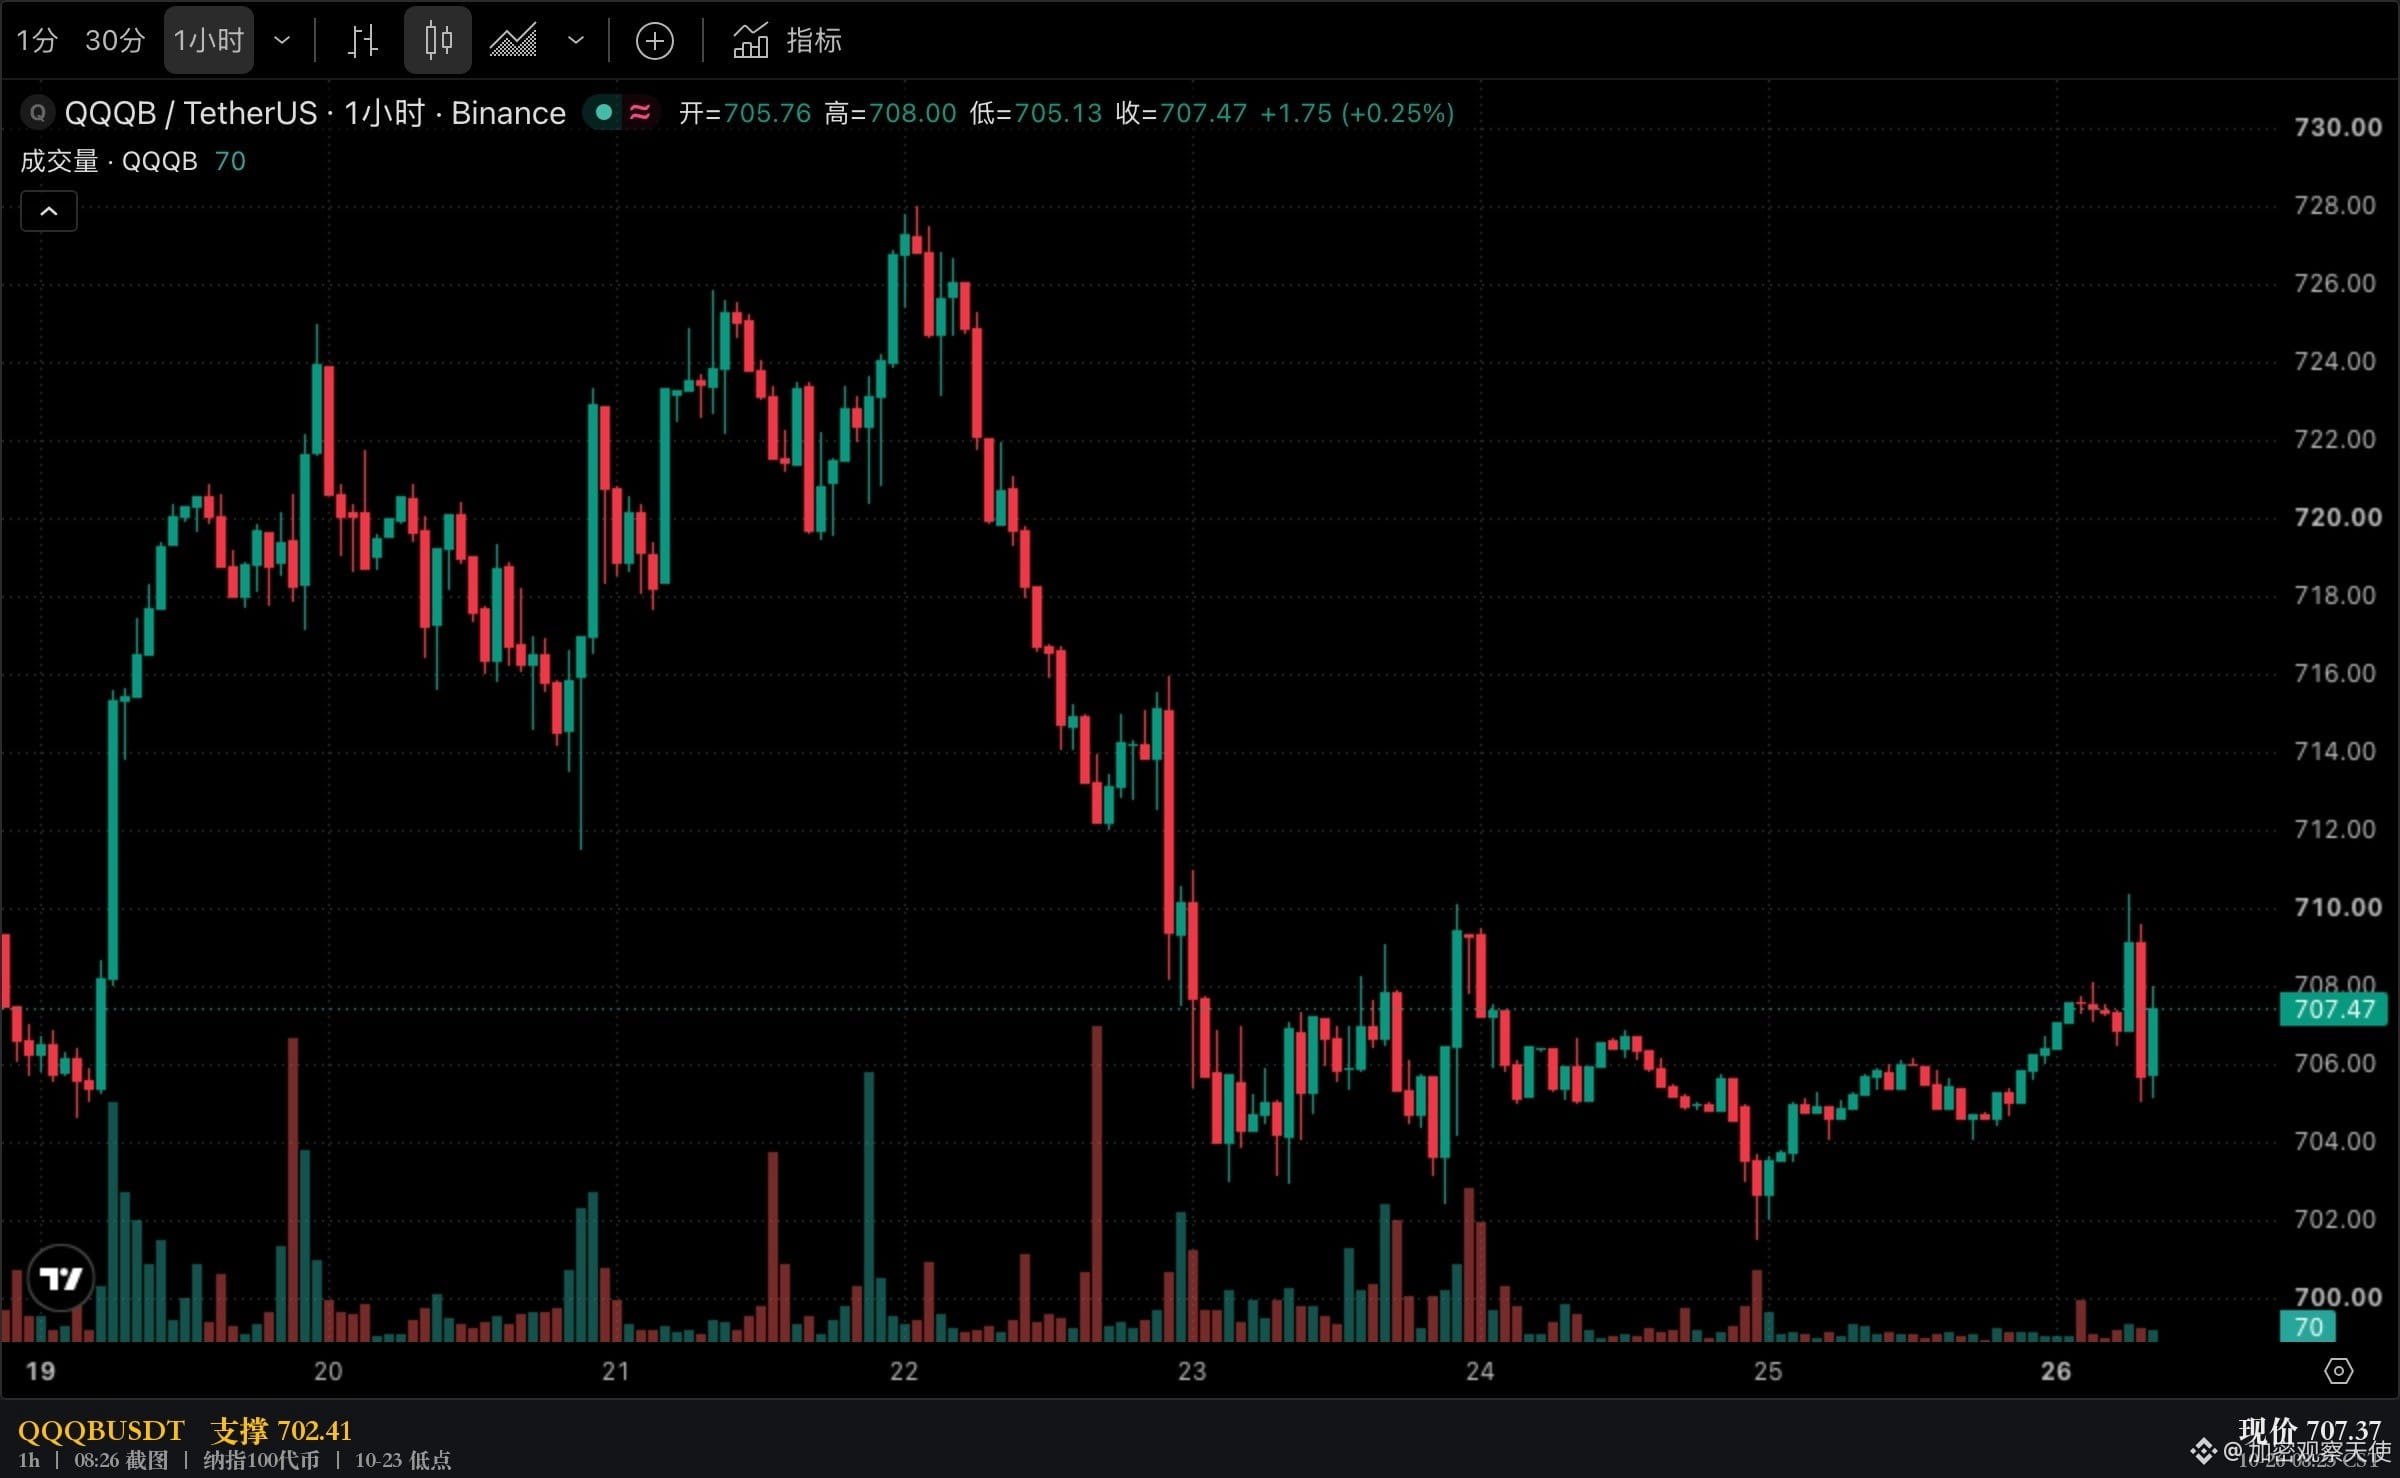
$QQQB 10-23 收在 705.98,站住 702.41 才算把那天低点守住。
GOOGLB 10-23 收在 321.56,财报前 320.69 是那条线。
美债为财政部 10-23 日度曲线,美股为 10-23 收盘。以上为结构观察,不构成投资建议。