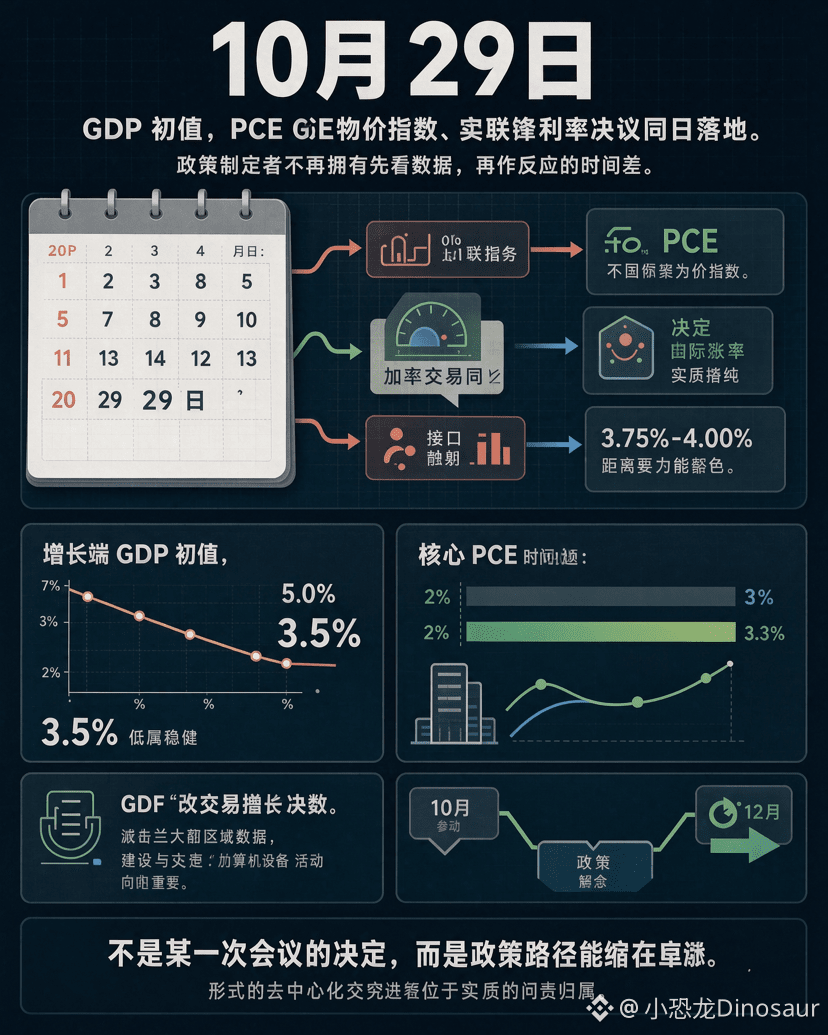

#美国下周将公布Q3GDP和9月PCE Nächsten Donnerstag (29. Oktober) werden die erste Schätzung des US-BIP für das dritte Quartal und der PCE-Preisindex für September am selben Tag veröffentlicht. Der Zinsentscheid der Fed ist genau für die frühen Morgenstunden desselben Tages angesetzt. Drei Ereignisse auf derselben Kalenderseite sind bereits ein Signal: Die Entscheidungsträger haben nicht mehr den zeitlichen Spielraum, erst die Daten abzuwarten und dann zu reagieren.
Zunächst zur Wachstumsseite. Das GDPNow-Modell der Federal Reserve Bank of Atlanta hat seine Schätzung für das Wachstum im dritten Quartal von 5,0 % Ende Juli kontinuierlich auf 3,5 % am 20. Oktober gesenkt – der niedrigste Wert seit Beginn der Erfassung. Hauptgrund für die Abwärtskorrektur ist kein Einbruch des Konsums, sondern gleichzeitige Abwärtskorrekturen bei privaten Investitionen, Staatsausgaben und Nettoexporten. 3,5 % sind weiterhin solide, doch die Richtung ist wichtiger als das Niveau: Die Wachstumsdynamik lässt nach den hohen Werten im ersten Halbjahr allmählich nach.
Nun zur Inflationsseite. Die Prognose für die Kern-PCE-Inflation im Vorjahresvergleich bewegt sich um 3,3 % und liegt damit auf dem Niveau vom Juli. Das 2-%-Ziel ist weiterhin deutlich entfernt. Noch schwieriger ist die Zusammensetzung der Inflation: Verteuerte Computerkomponenten und Ausrüstung infolge des Ausbaus von KI-Rechenzentren werden zu einer neuen Quelle des Preisdrucks, die außerhalb des traditionellen Konjunkturzyklus liegt. Das Modell der New Yorker Fed führt einen Teil des über den Erwartungen liegenden Wachstums im dritten Quartal auf den KI-Investitionsboom zurück – doch genau diese Dynamik sorgt zugleich für neue Preisstarrheit.
So entsteht eine Kombination, die weder heiß noch kalt ist, aber ausreicht, um Zinssenkungen auf Eis zu legen: Das BIP ist nicht schwach genug für eine Rezession, die PCE-Inflation nicht niedrig genug für einen Kurswechsel. Die Fed hat ihren Leitzins im September bereits auf 3,75–4,00 % angehoben; das Punktdiagramm deutet darauf hin, dass in diesem Jahr noch eine weitere Maßnahme möglich ist. An den Märkten verfestigt sich die Erwartung, dass die Fed die Zinsen im Oktober unverändert lässt, doch die Ungewissheit für Dezember bleibt bestehen. Was tatsächlich schrumpft, ist nicht der Spielraum für die Entscheidung bei einer einzelnen Sitzung, sondern die Vorhersehbarkeit des geldpolitischen Kurses: Wenn sich das Wachstum verlangsamt, die Inflation aber nicht mitspielt, wird die Datenabhängigkeit vom „Abwarten weiterer Informationen“ zu einer erzwungenen Entscheidung auf unvollständiger Informationsgrundlage. Die gleichzeitige Veröffentlichung der Daten am nächsten Donnerstag rückt dieses Dilemma lediglich ins Rampenlicht.