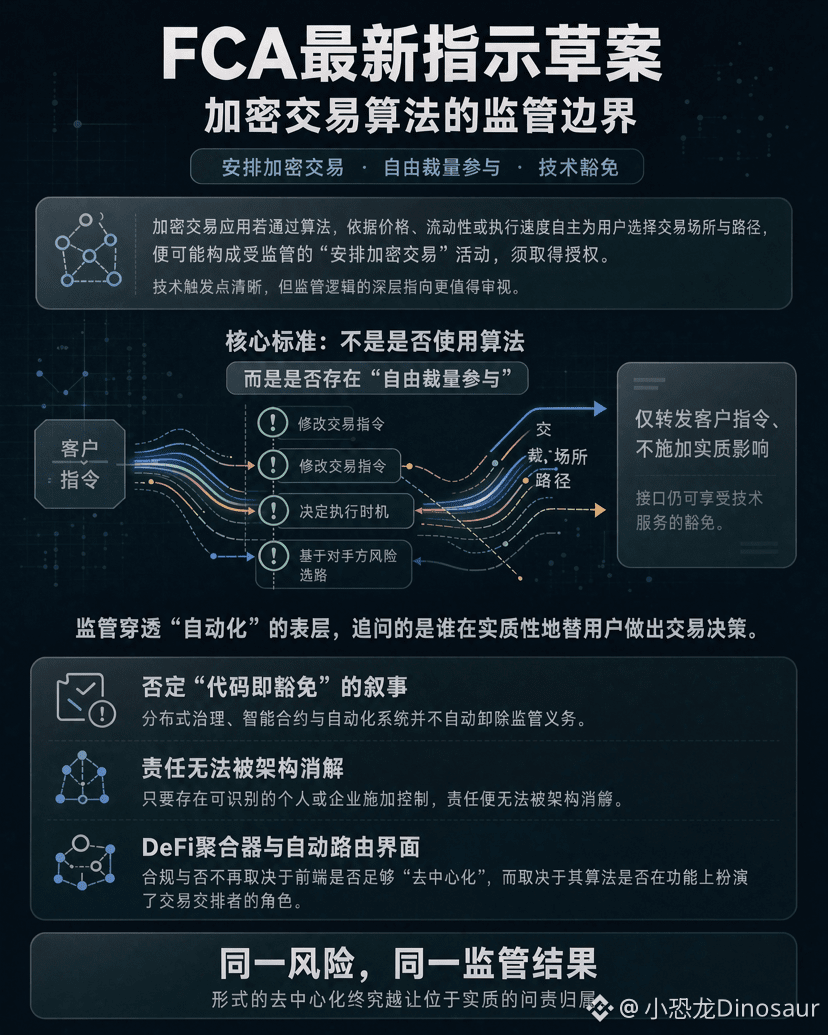

Der jüngste Entwurf einer Leitlinie der britischen Finanzaufsichtsbehörde FCA nimmt einen scheinbar technischen Aspekt ins Visier: Wählt eine Krypto-Handels-App mithilfe eines Algorithmus eigenständig Handelsplätze und -wege für Nutzer aus – anhand von Preis, Liquidität oder Ausführungsgeschwindigkeit –, kann dies als regulierte Tätigkeit der „Vermittlung von Kryptotransaktionen“ gelten und eine Zulassung erfordern. Der technische Auslöser dieser Regel ist zwar klar definiert, doch ihre tiefer gehende aufsichtsrechtliche Logik verdient eine genauere Betrachtung.#英国算法加密交易应用或需FCA授权
Das entscheidende Kriterium, anhand dessen die FCA die Grenze zieht, ist nicht, „ob ein Algorithmus eingesetzt wird“, sondern ob eine „Ermessensausübung“ vorliegt: Änderungen an Handelsaufträgen, die Entscheidung über den Ausführungszeitpunkt und die Wahl eines Ausführungswegs auf Grundlage des Kontrahentenrisikos werden sämtlich als Prüfkriterien genannt. Schnittstellen, die Kundenaufträge lediglich weiterleiten, ohne sie wesentlich zu beeinflussen, können dagegen weiterhin unter die Ausnahme für technische Dienstleistungen fallen. Anders gesagt: Die Aufsicht blickt hinter die Oberfläche der „Automatisierung“ und fragt, wer tatsächlich die Handelsentscheidungen für die Nutzer trifft.
Die Tragweite dieser Logik liegt darin, dass sie die Erzählung „Code bedeutet Ausnahme“ zurückweist. Die FCA stellt klar, dass dezentrale Governance, Smart Contracts und automatisierte Systeme regulatorische Pflichten nicht automatisch entfallen lassen. Solange eine identifizierbare Person oder ein identifizierbares Unternehmen Kontrolle ausübt, lässt sich die Verantwortung nicht durch die Architektur auflösen. Für DeFi-Aggregatoren und automatisierte Routing-Schnittstellen hängt die Compliance daher nicht länger davon ab, ob ihre Benutzeroberfläche ausreichend „dezentralisiert“ ist, sondern davon, ob ihr Algorithmus funktional die Rolle eines Vermittlers von Handelsgeschäften übernimmt. Nach dem Grundsatz „gleiches Risiko, gleiches Aufsichtsergebnis“ muss die formale Dezentralisierung letztlich einer materiellen Zurechnung der Rechenschaftspflicht weichen.