KOSPI 的 12 个月前瞻市盈率只剩 4 倍。彭博说这是 18 个市场里 2006 年以来没见过的读数。不是盈利崩了,是资金走了。
10 月 23 日收在 5550.30 点,十月跌 18.83%。
比起 6 月 30 日的 8476.48,低了 34.5%。
谁在卖看得很清楚:十月外资净卖出韩股 19.036 万亿韩元。
三星电子加 SK 海力士被卖 14.2382 万亿,占七成半。
卖的是指数里最大的两个名字,不是只卖一个行业。
高盛在 10 月 25 日把 12 个月目标位从 12000 砍到 9000,降 25%。
同一份研报里,砍完的目标位仍隐含 60% 以上的上涨空间。
卖方的目标价和卖方的动作,本来不是一回事。
存量结构更直白。半导体部分的估值,隐含这个行业 2027 年盈利要掉 65%。
存储以外的那一半,前瞻市盈率 7.6 倍。
所以 4 倍不是「便宜」的意思。4 倍是「假设盈利要掉」的价格。
这条链的买家在美股。两家做的高带宽内存装进英伟达的卡里,卡的需求来自云厂的资本开支。
联储 9 月 17 日加息到 3.75% 到 4.00%,最远那段现金流被折得最狠。
存储的订单在 2027 年,属于最远的那段。
同一个折现率也在压 $BTC 这类长久期资产,只是它没有财报周可以交卷。
这就是基本面没坏、估值先崩的原因。折现率抬起来的时候,先死的总是时间最长的故事。
我拿不准的是外资还剩多少要卖。十月净卖出 19 万亿韩元是个大数,但看不到逐日持仓。跌得急,不等于卖完了。说得通,但没法证。
真正值得记住的是这个结构。
同一个 4 倍里,一半在赌 2027 年的订单,一半在等利率下来。
因为订单可以等,利率不等。
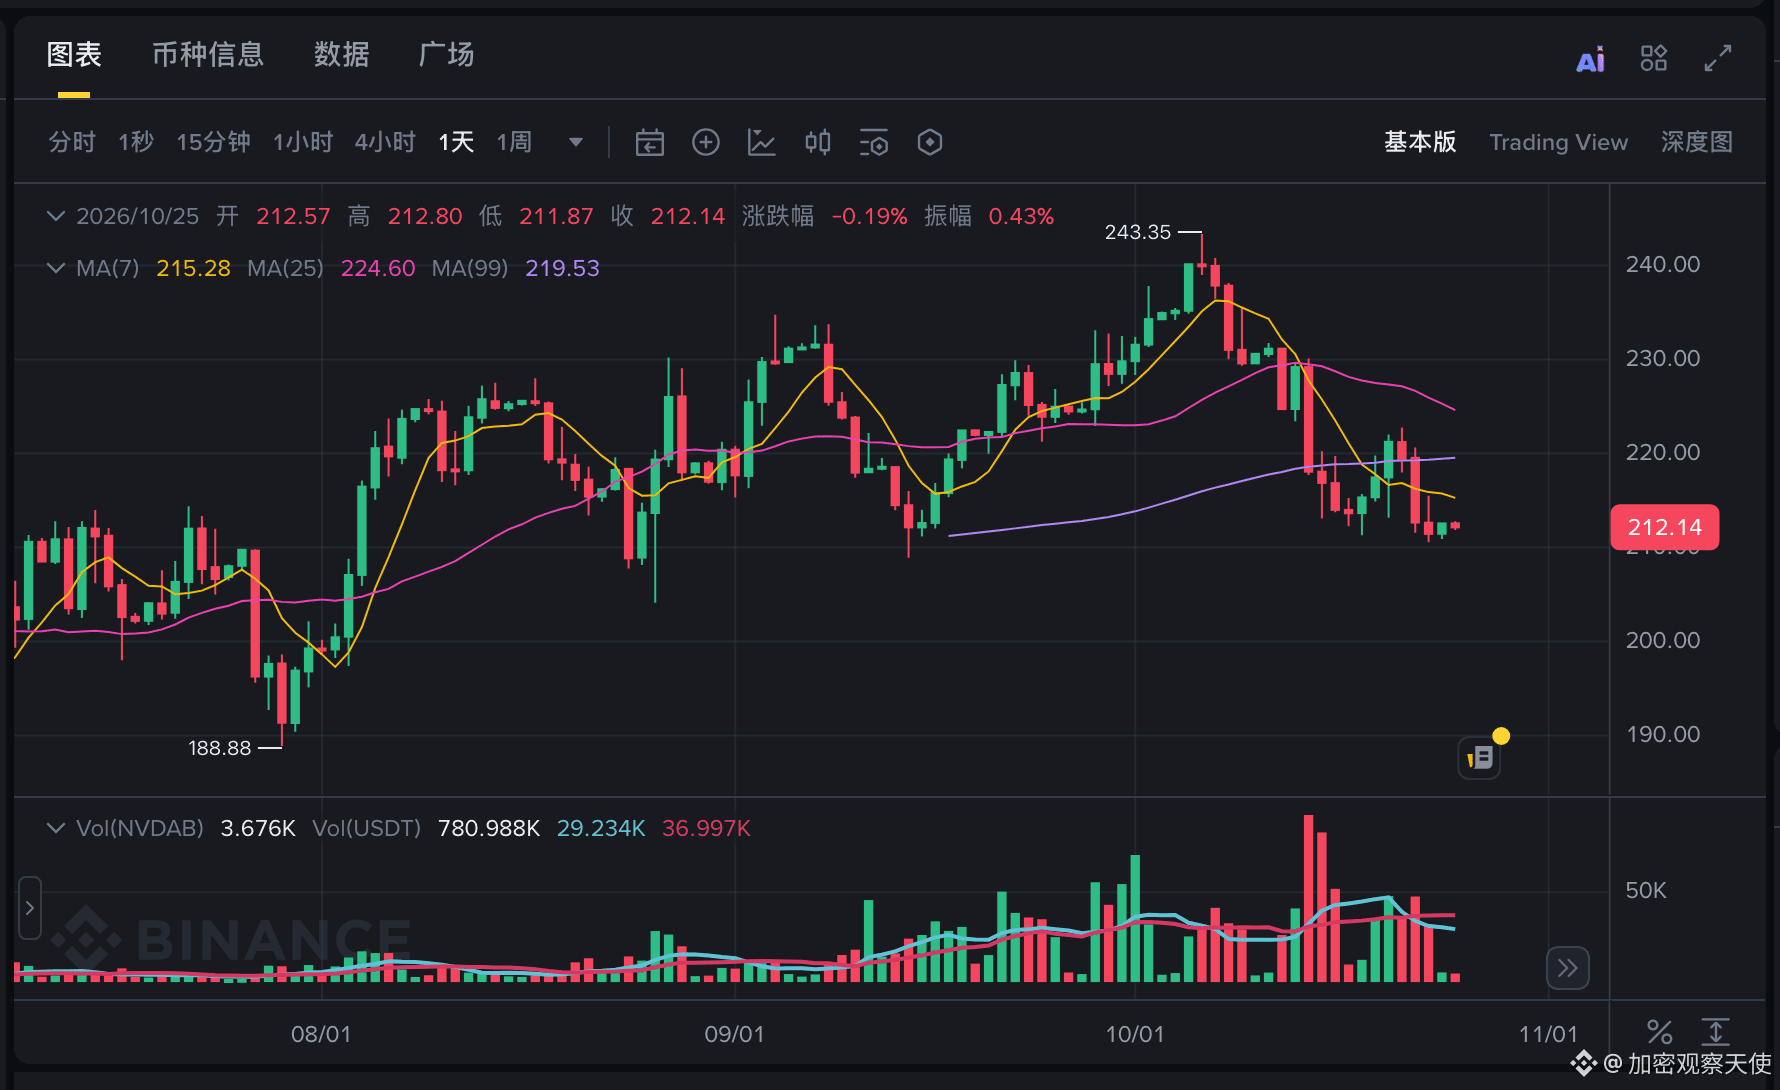
$NVDAB 19 点 40 分报 212.13 美元,24 小时涨 0.38%。
同一批货的买家今天几乎没动,卖家一个月跌了 34.5%。
存储的下一份订单如果照签,4 倍市盈率会被读成错杀,还是被读成市场提前看到了什么?
数据:指数点位与外资流向取自韩国交易所口径,10 月 23 日收盘。
十月跌幅按 9 月 30 日收盘 6838.04 计。高盛数字取自彭博 10 月 25 日原稿与 The Edge 转载。
联储利率取自美联储官网公开市场操作页。
$NVDAB 为 bStocks 代币化证券,不是英伟达原生股权,价格为 10 月 25 日 19 点 40 分快照。
以上为研究观察,不构成投资建议。 #存储芯片 #韩股 #折现率