上周纳指跌 0.71%,触发不是业绩,是一家公司说要继续加大资本开支。本周交卷的三家,花得更多。
10 月 28 日美股盘后,Alphabet 和 Microsoft 交卷。10 月 29 日盘后是 Amazon,Apple 在 11 月 2 日。
上周收尾不好看。标普 500 周跌 0.47%,纳指连跌两周,道指涨 0.41% 连涨三周。
10 月 21 日说这话的不是这三家,是 Meta。而三家花得更多。
所以本周的问题不是「AI 还成不成立」。是这个:花出去的钱,什么时候变成收入。
电话会上会被反复问三件事:资本开支与云收入的缺口、折旧对毛利的影响、算力供给还紧不紧。
三件事都不看绝对数,看缺口的方向。
这块钱最后落到 $NVDAB 这类算力标的的订单上,但落地有时滞。
宏观加了第二层。联储 9 月 17 日已经加息 25bp,到 3.75% 到 4.00%。
2025 年降了三次,今年 9 月掉头。这是本轮第一次转向。
本周的顺序容易写错。FOMC 决议在 10 月 29 日凌晨 2 点。
Q3 GDP 与 9 月核心 PCE,在同一个交易日的晚上 20:30。
决议先给路径,通胀数据后验证路径。周内的价格反应会分成两段,不是一次事件。
这个顺序比结论重要。
反面也摆。如果资本开支真换来了云收入,缺口会自己收窄,估值不用重算。
上一轮杀估值时,利率起点接近零。这次起点在 3.75% 以上,同样的逻辑,力度不一样。
我拿不准的是三家会不会把资本开支指引往上调,同时把云增速指引往下调。等于自己承认缺口在扩。说得通,但没法证。
真正值得记住的是这个结构。
任何靠「先花钱、后收钱」撑起来的估值,最后都要在某个财报周被要求给出时间表。
因为折现率不等人,故事可以等。
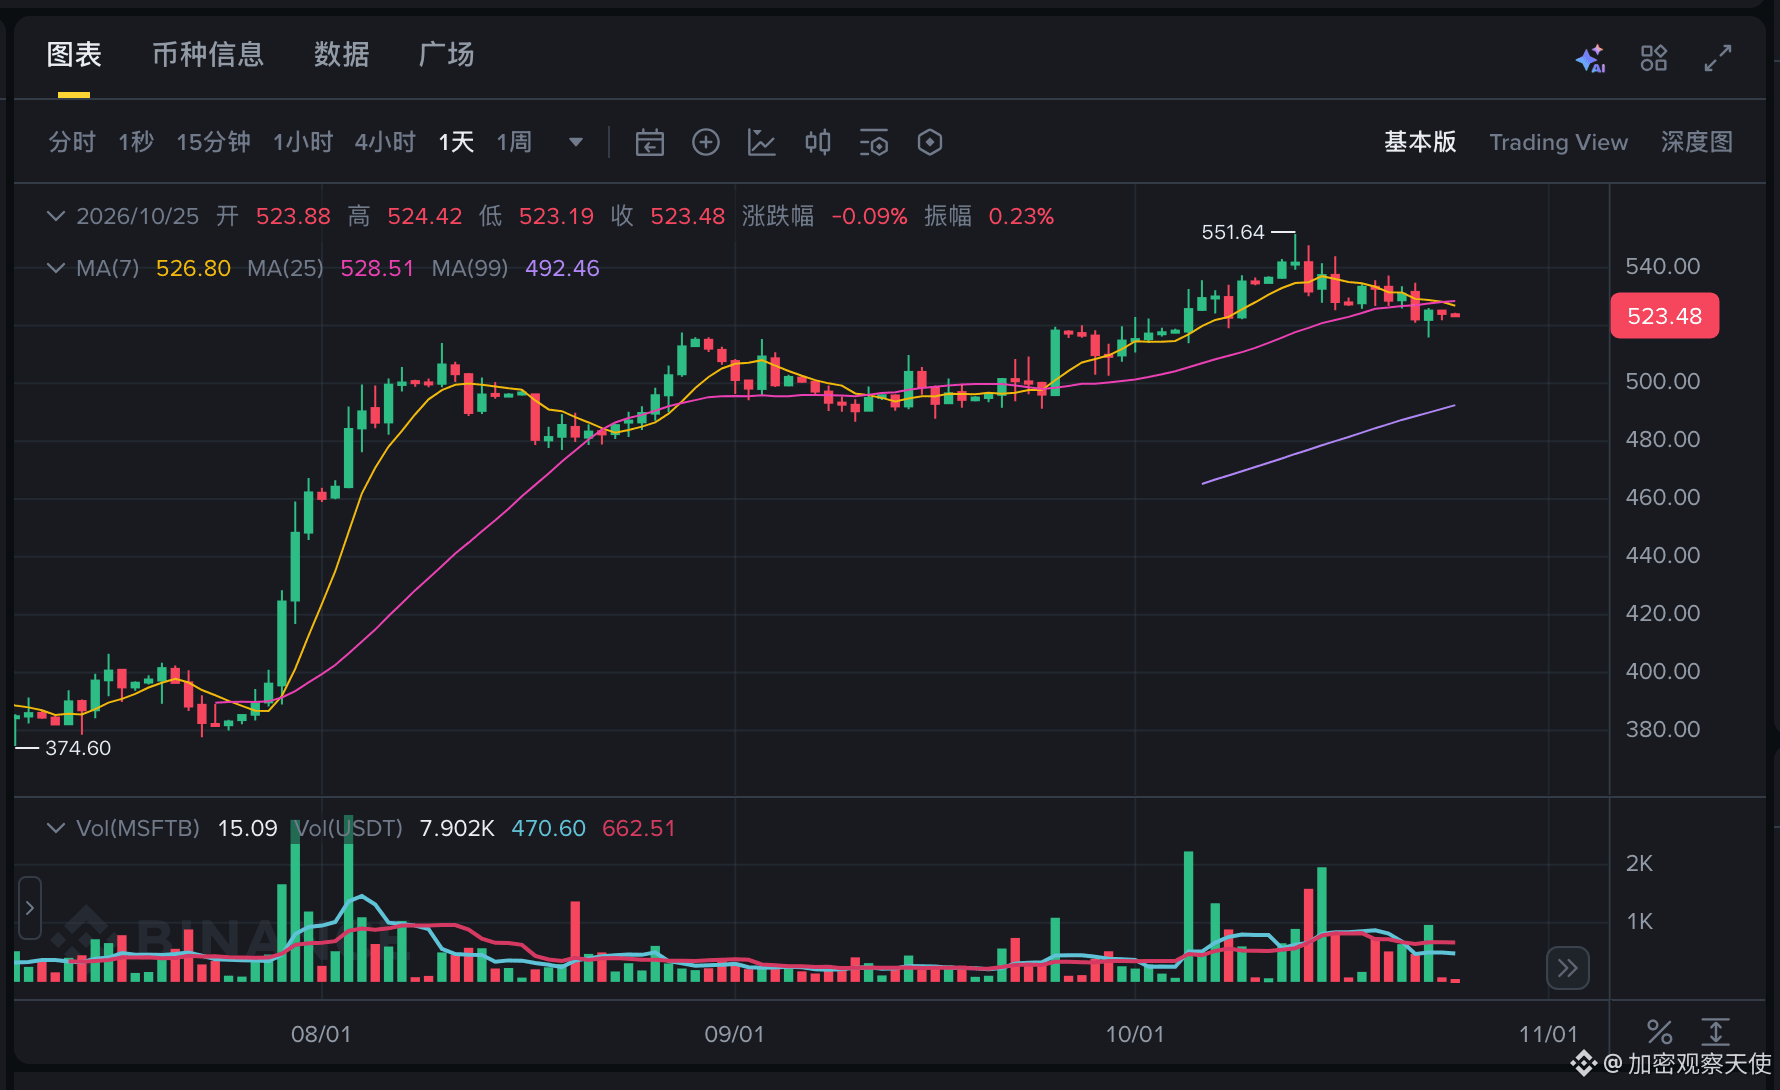
$MSFTB 上周五收 525.16,比 10 月高点 551.64 低 4.8%,在 7 日与 25 日均线下方。
如果三家开支继续加、云增速却降,你会把它读成投入期,还是读成见顶?
数据:财报日期与 FOMC、GDP、PCE 时点取自 TradingKey 周历与公司投资者关系页,采集 2026-10-25 14:25 CST。
Apple 为 11 月 2 日,工具推算的 10 月 29 日已证伪。
指数周涨跌为 10 月 19 至 23 日口径,见财联社与路透周前瞻。联储利率取自官网公开市场操作页。
$MSFTB 与 $NVDAB 为 bStocks 代币化证券,非原生股权。配图是 10 月 25 日 15:34 CST 的盘中快照,收盘价以上周五为准。
以上为研究观察,不构成投资建议。 #财报季 #资本开支 #联储