
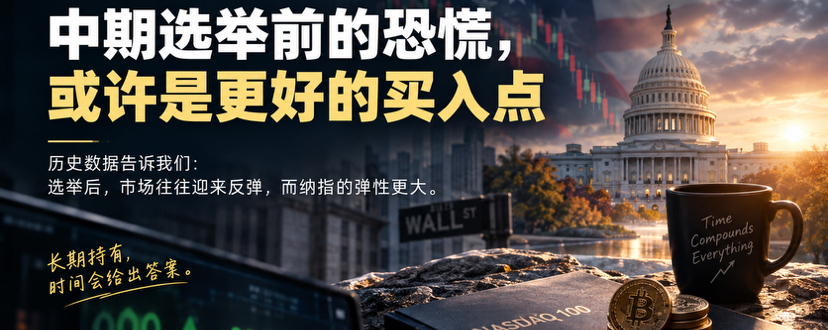
当前时间是2026年10月下旬,距离美国中期选举(通常在11月第一个星期二)仅剩不到两周。市场情绪已经明显降温。CNN Fear & Greed Index(恐惧与贪婪指数)在10月23日左右报21左右,进入“极度恐惧”区间。纳指近期也出现明显调整,科技股承压,市场担忧AI资本开支、通胀、地缘等因素叠加。
作为一名坚定的纳指长期持有者(定投或持有QQQ/纳指100相关产品),我并不把这种情绪当成信号去“抄底择时”,而是把它当成历史周期里反复出现的噪音。真正值得关注的,是数据和规律本身。
中期选举年的历史规律:先震荡,后反弹
美股(尤其是标普500)在中期选举年往往更“难受”。中期选举年是总统四年周期里表现相对较弱、波动较大的一年。历史数据显示,中期选举年内最大回撤平均在17%左右,明显高于其他年份。不确定性(选举结果、政策预期)会推高波动率,市场在前三季度经常反复震荡。
但关键在于选举之后。
根据1950年以来的数据,标普500在每一次中期选举后的12个月内都实现了正收益(19次全部上涨),平均涨幅大约在14%-18%区间(不同统计口径略有差异,有的报告给到总回报约15%-19%)。这不是“哪个党赢了”决定的,而是不确定性被消化后的典型修复。无论是执政党优势扩大还是陷入分治,市场往往在选举结果落地后重新定价。
对于纳指(Nasdaq-100/QQQ)来说,弹性通常更大。
最近6次中期选举(2002、2006、2010、2014、2018、2022)后的12个月,QQQ全部收涨,平均涨幅约22%。具体来看:
2002年后:约+37%
2006年后:约+21%
2010年后:约+7%
2014年后:约+14%
2018年后:约+18%
2022年后:约+37%
科技股对利率和风险偏好更敏感,在不确定性解除、流动性预期改善的环境里,往往跑出更高的反弹。历史也显示,中期选举后的一年(总统任期第三年)通常是四年周期里表现最好的阶段之一。
当然,这些是统计规律,不是保证。极端年份(比如2002年科技泡沫余波、2022年加息)过程很痛苦,但最终选后窗口依然收涨。规律的价值在于概率优势,而不是单次预测。
为什么现在“极度恐惧”更像机会而非信号
恐惧与贪婪指数跌到20多,属于历史偏低区间。历史上,极度恐惧往往出现在阶段性底部或修复前,而不是长期顶部。市场在情绪最差的时候,往往已经把不少利空定价进去。
当前市场的担忧是真实的:AI资本开支能否持续转化为盈利、宏观数据波动、地缘风险等。但纳指的长期逻辑没有变——科技巨头的创新周期、AI基础设施投入、全球数字经济的结构性增长。短期波动是价格的噪音,长期持有吃的是企业盈利和企业价值的复利。
对于长期主义者来说,当前的情绪反而提供了更好的“持有甚至加仓”窗口,而不是逃跑的理由。定投的优势正在于:你不需要精准判断底部,只要持续买入,恐惧期买到的筹码成本更低,对整体持仓成本有明显帮助。
长期持有纳指的底气:数据说话
纳指100(QQQ)的长期回报是非常有说服力的。过去10年、20年的年化回报通常显著高于大盘,即使经历过2000年互联网泡沫、2008年金融危机、2022年加息熊市。
定投的威力更明显。即使从2000年纳指高点开始每月定投,经历了后续超过80%的暴跌和漫长复苏,最终仍然实现了可观的正回报(远好于一次性在高点全仓买入)。因为你在低位持续买入,摊薄了成本。
这不是说纳指没有风险——它波动更大、集中度更高、对利率更敏感。但长期来看,创新驱动的成长溢价是实实在在的。对于能承受波动、投资期限在5-10年以上的人来说,纳指是高质量的核心配置之一。
我的持有方案与建议
坚持定投或持有:不因为短期恐惧暂停。定投的核心是纪律,而不是择时。
恐惧时适当加仓:在极度恐惧区间,可以在原有定投基础上,额外投入一部分闲钱(控制仓位,避免杠杆或过度集中)。
时间维度拉长:目标是吃到选后修复和后续几年的成长,而不是赌选举当天或下周的涨跌。
风险控制:纳指不是无风险资产。建议它在整体股票仓位中占合理比例,留有现金或债券缓冲,避免情绪化操作。
忽略噪音:媒体头条、短期财报波动、政治消息,都是周期里的正常部分。历史反复证明,坚持持有的人最终跑赢频繁交易的人。
结语
中期选举前的震荡和市场极度恐惧,在历史数据里并不罕见。相反,选后的修复和纳指的弹性,才是更稳定的统计特征。
我不是在预测下周会涨多少,而是在提醒:作为长期主义者,真正的优势不在于预测短期情绪,而在于在恐惧时依然坚持持有、甚至加仓那些长期有价值的资产。纳指的长期故事还在继续,当前的噪音,更可能是在为未来的复利创造更好的买入点。
数据会说话,时间会验证。继续定投,继续持有。
(以上内容仅基于历史数据和公开信息整理,不构成投资建议。市场有风险,投资需谨慎。过去表现不代表未来结果。)