Der Ausbau der KI-Infrastruktur dürfte weit stärker skalieren als derzeit erwartet.
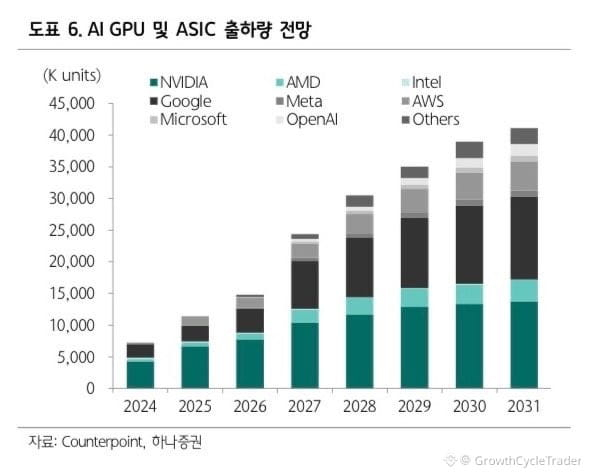
Counterpoint Research prognostiziert, dass die Auslieferungen von KI-GPUs und ASICs von rund 7 Mio. Einheiten im Jahr 2024 auf über 40 Mio. bis 2031 steigen – fast eine Versechsfachung. Entscheidend ist: Dabei geht es nicht nur um $NVDA.
Hyperscaler wie $GOOGL, $AMZN, $MSFT und $META entwickeln maßgeschneiderte ASICs für bestimmte Workloads. So können sie die Leistung optimieren, Kosten senken und ihre Abhängigkeit von einzelnen Lieferanten verringern. Das macht $NVDA nicht überflüssig – es vergrößert den gesamten Markt für Rechenleistung. Die Unternehmen werden weiterhin GPUs kaufen und zugleich eigene Chips einsetzen, wenn es wirtschaftlich sinnvoll ist.
Das größte Potenzial liegt in der Lieferkette. Jeder Chip benötigt fortschrittliche Speicher, Netzwerktechnik, Packaging und Stromversorgung. Leistungsfähigere KI-Systeme bedeuten mehr HBM pro Beschleuniger. Werden Zehntausende Chips miteinander verbunden, steigt die Nachfrage nach Hochgeschwindigkeitsnetzwerken und optischen Verbindungen rasant.
Deshalb reicht die Anlagethese über Chiphersteller hinaus. Unternehmen mit Engagement im Speicherbereich wie $MU, bei der Netzwerkinfrastruktur wie $CRDO und in der optischen Konnektivität sind strukturell gut positioniert, um vom Wachstum der KI zu profitieren. Der Ausbau steht erst am Anfang, und die Chancen entlang der Lieferkette sind enorm.