
Venezuela befindet sich heute, am 24. Oktober 2026, nicht mehr im freien Fall. Die Wirtschaft ist weiterhin vom Öl abhängig, von Inflation geprägt und zutiefst ungleich, doch nach Jahren des Rückgangs und des Ausnahmezustands gibt es endlich einen glaubwürdigen Grund, von Wiederaufbau statt bloßem Überleben zu sprechen.
Wenn wir die aktuellen Investitionen im Land als Turm aus Champagnergläsern betrachten, folgt die Logik dem Trickle-down-Prinzip und wird vom Öl angetrieben: Neue Einnahmen aus Kohlenwasserstoffen und Investitionen bringen zunächst die Haushaltslage und das Finanzsystem wieder in Ordnung. Anschließend sickern sie durch Auftragnehmer, Versorgungsunternehmen, Baugewerbe, Ausrüstungslieferanten und den Handel und erreichen schließlich die Haushaltseinkommen. Der Champagner darf nicht oben bleiben; entscheidend wird in den kommenden zwei Jahren sein, ob er jedes Glas darunter füllt.
Venezuelas Ausgangslage im Jahr 2026 stützt diese Abfolge. Die Kohlenwasserstoffreform vom Januar ermöglichte eine stärkere direkte Beteiligung des Privatsektors und verbesserte die vertraglichen, steuerlichen und rechtlichen Bedingungen. Chevron kündigte zugleich an, über seine venezolanischen Joint Ventures innerhalb von fünf Jahren mehr als 7 Milliarden US-Dollar zu investieren und die eigene Förderung auf etwa 600.000 Barrel pro Tag mehr als zu verdoppeln.
Dies ist ein bedingtes Basisszenario, keine Garantie. Es setzt tragfähige Ölpreise, stabile Lizenzen und Verträge, eine glaubwürdige Umsetzung durch PDVSA, eine sich verbessernde Infrastruktur und einen weitgehend berechenbaren Steuer- und Arbeitsrechtsrahmen voraus. Chevron selbst nennt politische, sanktionsbedingte, marktbezogene und regulatorische Veränderungen als wesentliche Risiken.
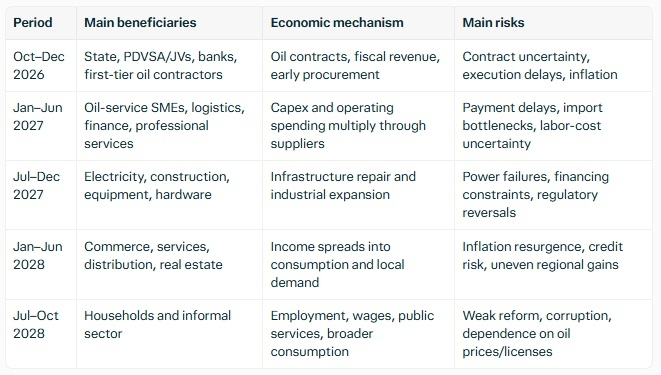
Phase 0 — Oktober bis Dezember 2026: „Das oberste Glas füllen“
Wer zuerst profitiert: die Konten des venezolanischen Staates, PDVSA und Joint Ventures, Banken, die Betreiber finanzieren, sowie die erste Welle von Öldienstleistungsunternehmen.
Öl- und Gasunternehmen setzen neue Vereinbarungen in Beschaffungs-, Wartungs-, Bohr-, Workover-, Logistik-, Sicherheits-, Transport- und Ingenieurverträge um. Chevrons Joint Ventures hatten ihre Förderung bis September 2026 bereits im bisherigen Jahresverlauf um 15 % gesteigert; neue Vereinbarungen erweiterten zudem die Konzessionsgebiete und Investitionszusagen.
Der Staat erhält allmählich berechenbarere Einnahmen aus Lizenzgebühren, Steuern, Dividenden und exportbezogenen Erlösen. Die Reform des Kohlenwasserstoffgesetzes von 2026 schuf Verträge zur Beteiligung an der Produktion, die privaten Betreibern mehr operative und finanzielle Verantwortung übertragen und zugleich bestimmte steuerliche Regelungen vereinfachen.
Die Modernisierung der SENIAT ist dabei wichtig: Digitalisierung, Interoperabilität mit SUDEBAN und SAREN, der Wegfall einiger Anforderungen an Papierdokumente und eine unbefristete RIF senken den Verwaltungsaufwand für formelle Unternehmen, Importeure und Auftragnehmer.
Die Arbeitsbedingungen bleiben restriktiv: Der Beschäftigungsschutz gilt bis Dezember 2026, und Arbeitgeber müssen weiterhin parafiskalische Abgaben entrichten, darunter SSO, FAOV, INCES sowie einen Rentenbeitrag in Höhe von 9 % der Gehälter und Boni.
Sichtbares Signal: mehr Bankeinlagen und Kreditaktivität bei Öldienstleistungsunternehmen, größere Ausgabenspielräume der Regierung, erste Neueinstellungen in technischen Berufen und regelmäßigere Zahlungen großer Betreiber.
Phase 1 — Januar bis Juni 2027: Expansion bei Auftragnehmern und Finanzierungen
Wer als Nächstes profitiert: KMU im Ölfeldservice, Transportunternehmen, Camps und Cateringbetriebe, Wartungsunternehmen, Zollagenten, Versicherer, Rechts- und Wirtschaftsprüfungskanzleien sowie Regionalbanken.
Verträge gehen von der Planung in die Umsetzung über. Die Nachfrage nach Ausrüstung, Ersatzteilen, Bohrmaterialien, Ventilen, Rohren, Chemikalien, Generatoren, Lastwagen und Spezialdienstleistungen steigt. Allein Chevrons Programm soll die Förderung innerhalb von fünf Jahren ausweiten, wofür eine kontinuierliche lokale Lieferkette erforderlich ist.
Banken erkennen bei Auftragnehmern zunehmend werthaltige Sicherheiten, höhere Einlagen und eine bessere Rückzahlungsfähigkeit. Die Kreditvergabe dürfte zwar vorsichtig bleiben, doch Handelsfinanzierungen, Betriebsmittellinien und Ausrüstungsleasing sollten sich verbessern, bevor die breite Vergabe von Verbraucherkrediten zunimmt.
Die elektronische Rechnungsstellung und die Digitalisierung der Zollverfahren durch SENIAT können die Compliance-Kosten für KMU senken, insbesondere wenn die angekündigte mobile App für elektronische Rechnungsstellung den Bedarf an teuren Fiskaldruckern verringert.
Die Arbeitsmarktreform wird zu einem wichtigen Einflussfaktor. Die Behörden hatten eine Überprüfung der Arbeitszeiten, des Urlaubs, der Renten und der Tragfähigkeit der Sozialversicherung angekündigt, während Wirtschaftsverbände vor Ende 2026 auf mehr Flexibilität am Arbeitsmarkt und steuerliche Anreize drängten.
Sichtbares Signal: mehr formelle Einstellungen in Zulia, Monagas, Anzoátegui und Carabobo, pünktlichere Zahlungen von Ölunternehmen, steigende Importe von Industrievorleistungen sowie erste Anzeichen einer Erholung bei Hotels, Transport- und Gastronomiebetrieben in der Nähe der Ölzentren.
Phase 2 — Juli bis Dezember 2027: Stromversorgung, Baugewerbe und Ausrüstung
Wer als Nächstes profitiert: Unternehmen der Energiewirtschaft, Bauunternehmen, Zement- und Stahllieferanten, Eisenwarenhändler, Ausrüstungsimporteure, industrielle Wartungsbetriebe und Immobiliendienstleister.
Die stärkere Aktivität im Ölsektor macht Engpässe bei Stromversorgung, Häfen, Straßen, Wasser und Wohnraum deutlich. Dadurch entsteht eine öffentliche und private Nachfrage nach Erzeugungs- und Übertragungskapazitäten, Transformatoren, Kabeln, Baumaterialien und Ingenieurleistungen. Die Arbeit an einem Elektrizitätsgesetz stand bereits auf der Reformagenda für 2026.
Das Baugewerbe zieht zeitversetzt nach: zuerst mit Industrie- und Logistikprojekten, dann mit Arbeiterwohnungen, Büros, Lagerhallen und der Modernisierung von Geschäftsräumen. Die Überprüfung staatlicher Vermögenswerte durch die Regierung und die Diskussion über Wohnungsreformen könnten schließlich dazu führen, dass Grundstücke und Immobilien produktiver genutzt werden.
Der Ausrüstungs- und Eisenwarensektor verzeichnet einen deutlichen Aufschwung, weil Auftragnehmer und KMU Werkzeuge, Schutzausrüstung, Elektromaterialien, Pumpen, Kompressoren, Generatoren und Fahrzeuge kaufen, noch bevor Verbraucher ihre frei verfügbaren Ausgaben wesentlich erhöhen.
Wenn die Arbeitsmarktreform Vertragsregeln, Überstunden, Abfindungsrisiken und die Vergabe von Aufträgen an externe Dienstleister klarer regelt, können Unternehmen ihre Personalplanung mit weniger Unsicherheit vornehmen. Bleiben jedoch starre Schutzvorschriften ohne ausgleichende Produktivitätsmaßnahmen bestehen, könnten Unternehmen befristete oder ausgelagerte Lösungen sowie kapitalintensive Verfahren bevorzugen.
Sichtbares Signal: mehr Baugenehmigungen, höhere Importe von Elektro- und Baumaterialien, steigende industrielle Stromnachfrage und stärkere Umsätze bei Eisenwaren- und Ausrüstungshändlern.
Phase 3 — Januar bis Juni 2028: Handel und Dienstleistungen weiten sich aus
Wer als Nächstes profitiert: Großhändler, Einzelhändler, Restaurants, Apotheken, Schulen, Gesundheitsdienste, Telekommunikationsanbieter, Tourismus und lokale professionelle Dienstleistungen.
Inzwischen haben sich Löhne und Beschaffungseinkommen über den Öl-Korridor hinaus verbreitet. Ölarbeiter, Auftragnehmer, Beschäftigte im Baugewerbe und Lieferanten des öffentlichen Sektors geben mehr für Lebensmittel, Kleidung, Haushaltsgeräte, Transport, Bildung, Gesundheit und Freizeit aus.
Der Handel wird formeller, weil die vereinfachte Rechnungsstellung und die digitalen Verfahren der SENIAT die relativen Kosten eines formellen Betriebs senken; das angekündigte mobile Rechnungstool ist besonders für kleine Händler relevant.
Banken weiten die Kreditvergabe von Unternehmens- und Handelsfinanzierungen auf Hypotheken, Autokredite, Kreditkarten und Betriebskapital für KMU aus – allerdings nur, wenn Inflation und Zahlungsverhalten unter Kontrolle bleiben.
Der Champagnerturm hat inzwischen mehrere Ebenen: Die Öleinnahmen des Staates sind zu Gehältern, Lieferantenzahlungen, Steuereinnahmen, Bankeinlagen und Einzelhandelsumsätzen geworden.
Sichtbares Signal: mehr Publikumsverkehr in Geschäftsvierteln, höhere Importe von Konsumgütern, stärkere Nachfrage nach Mietwohnungen und mehr Beschäftigung im Dienstleistungssektor statt ausschließlich in technischen Berufen der Ölbranche.
Phase 4 — Juli bis Oktober 2028: Erholung auf Haushaltsebene
Wer zuletzt profitiert: normale Haushalte, insbesondere solche mit direkter oder indirekter Verbindung zu formeller Beschäftigung.
Bis Ende 2028 wirkt sich die Entwicklung für die Menschen durch mehr Arbeitsplätze, höhere Realeinkommen, besseren Zugang zu Devisen oder zum formellen Bankwesen, verbesserte öffentliche Dienstleistungen und ein größeres Warenangebot aus.
Die Verbesserung wird ungleichmäßig ausfallen. Ölförderstaaten, Großstädte, Logistikkorridore und formelle KMU dürften sie zuerst spüren; ländliche Gebiete und informell Beschäftigte werden zurückbleiben, sofern sich nicht auch öffentliche Transferleistungen, Landwirtschaft und lokale Infrastruktur verbessern.
Arbeits- und Rentenreformen entscheiden darüber, wie inklusiv die letzte Phase ausfällt. Eine Reform, die die formellen Löhne erhöht, ohne die Arbeitskosten explodieren zu lassen, könnte den Konsum verbreitern. Eine Reform, die die Lohnnebenkosten stark erhöht, könnte die Einstellungen bremsen und die wirtschaftliche Aktivität zurück in die Informalität drängen.
Die wichtigste Bewährungsprobe ist, ob der Staat die zusätzlichen Öleinnahmen nutzt, um Engpässe bei Stromversorgung, Häfen, Straßen, Wasser, Gesundheit und Bildung zu beseitigen, statt lediglich die laufenden Ausgaben auszuweiten.
Sichtbares Signal: mehr formelle Arbeitsplätze, höhere Einzelhandelsumsätze außerhalb der Ölregionen, stärkere Nutzung von Bankdienstleistungen, bessere Verfügbarkeit importierter Waren und eine allmähliche Erholung der Reallöhne.
Was SENIAT und Arbeitsmarktreformen verändern können
SENIAT kann die Kaskade beschleunigen, wenn die Behörde weiterhin den Papieraufwand reduziert, Zollverfahren und Rechnungsstellung digitalisiert und die Einhaltung der Vorschriften für KMU erschwinglicher macht. Die Maßnahmen von 2026 – Abschaffung der Software-Homologierung, Vereinfachung der RIF, weniger erforderliche Papierunterlagen und die geplante mobile elektronische Rechnungsstellung – weisen in diese Richtung.
Arbeitsmarktreformen können die letzten Phasen entweder verstärken oder bremsen. Der derzeitige Rechtsrahmen Venezuelas bietet einen starken Schutz, mit Beschäftigungsschutzregelungen bis Dezember 2026 und erheblichen Arbeitgeberbeiträgen. Angekündigte Reformen betreffen Arbeitszeiten, Urlaub, Renten und die Finanzierung der Sozialversicherung. Ein ausgewogenes Ergebnis würde mehr Beschäftigung formalisieren, Einstellungen berechenbarer machen und die Renten finanzieren, ohne die Arbeitskosten für KMU untragbar zu machen.
Kurz gesagt: Von Oktober 2026 bis Ende 2027 dürfte sich eine industrielle und fiskalische Erholung abzeichnen; 2028 sollte sie im Handel, bei der Kreditvergabe, im Dienstleistungssektor und beim Wohlergehen der Haushalte sichtbar werden. Der Prozess ist real, doch sein Tempo hängt weniger von der Form des Champagnerturms ab als davon, ob der Zufluss tatsächlich jedes „Glas“ erreicht: pünktlich bezahlte Verträge, verfügbare Stromversorgung, kreditgebende Banken, berechenbare Steuern und investitionsfreundliche Arbeitsmarktregeln.