Am 23. Oktober wurden mehr als 230.000 BTC (ca. 21 Mrd. $) On-Chain bewegt – der größte Ausbruch von Ausgaben großer UTXOs im Jahr 2026. Es folgte kein Anstieg der Zuflüsse zu Börsen, was eher auf eine Rotation von Adressen als auf Verkäufe hindeutet. Bitcoin pendelte sich bei etwa 81.700 $ ein, nachdem er am Donnerstag auf 80.790 $ gefallen war (ausgelöst durch den schlechtesten Tag des Nasdaq seit Juni: -2,6 %). Analysten zufolge dürfte die Spanne von 80.000 bis 85.000 $ bis zu den Zwischenwahlen am 3. November Bestand haben. Das Verbrauchervertrauen in den USA blieb mit 48,0 auf dem zweittiefsten Stand seit Beginn der Aufzeichnungen; die Inflationserwartungen für ein Jahr stiegen vor der Fed-Sitzung am 27. und 28. Oktober auf 4,7 %. Die Einlagen koreanischer Anleger sanken vom Höchststand im Juni von 139,7 Bio. ₩ um 36,5 % auf 88,7 Bio. ₩, während Privatanleger weiter den Rückgang des KOSPI zum Kauf nutzten. Der Dow verlor am Freitag 653 Punkte, belastet durch den Ölpreis. Wochenbilanz: S&P -0,5 %, Nasdaq -0,7 %.
Bitcoin fiel am 22. Oktober auf 80.789 $ (4,7 % unter dem Hoch vom Mittwoch bei 84.800 $), während der Nasdaq um 2,6 % sank — die schlechteste Sitzung seit Juni —, nachdem gemischte Ergebnisse von Tesla und Meta Zweifel an der Rentabilität von KI neu entfacht hatten. Ken Griffin von Citadel hatte zu Wochenbeginn gesagt, Anleger befänden sich „mit ziemlicher Sicherheit“ in einer KI-Blase. Ulys-CEO Hugo Renaudin: „Tech wurde abverkauft, und Krypto wird derzeit wie Tech gehandelt.“ Luke Davis von Bull Market Blueprint: ein Abverkauf, der „alles“ erfasst, wobei Öl die Inflation im Blick hält. Der gleichgewichtete S&P 500 legte am Donnerstag allerdings um 0,73 % zu — die Verluste konzentrierten sich auf Tech. Zu den Derivaten merkte Iliya Kalchev von Nexo an, dass das Open Interest ungefähr im Einklang mit dem Preis fiel (die Zahl der Kontrakte änderte sich kaum), die Finanzierungssätze nahe null lagen und die implizite Volatilität nahe den Tiefständen von 2026 lag — es handelte sich um eine Preisbewegung, nicht um eine Neupositionierung. Calls mit Ausübungspreisen von 85.000 $ und 86.000 $ und Verfall am 30. Oktober waren auf Deribit die meistgehandelten Optionen, obwohl kurzfristige Puts weiterhin mehr kosteten als Calls. Paul Howard von Wincent: „Bitcoin wird kurzfristig in einer Spanne zwischen 80.000 $ und 85.000 $ verharren; dieses Handelsmuster dürfte bis zu den US-Zwischenwahlen am 3. November anhalten.“
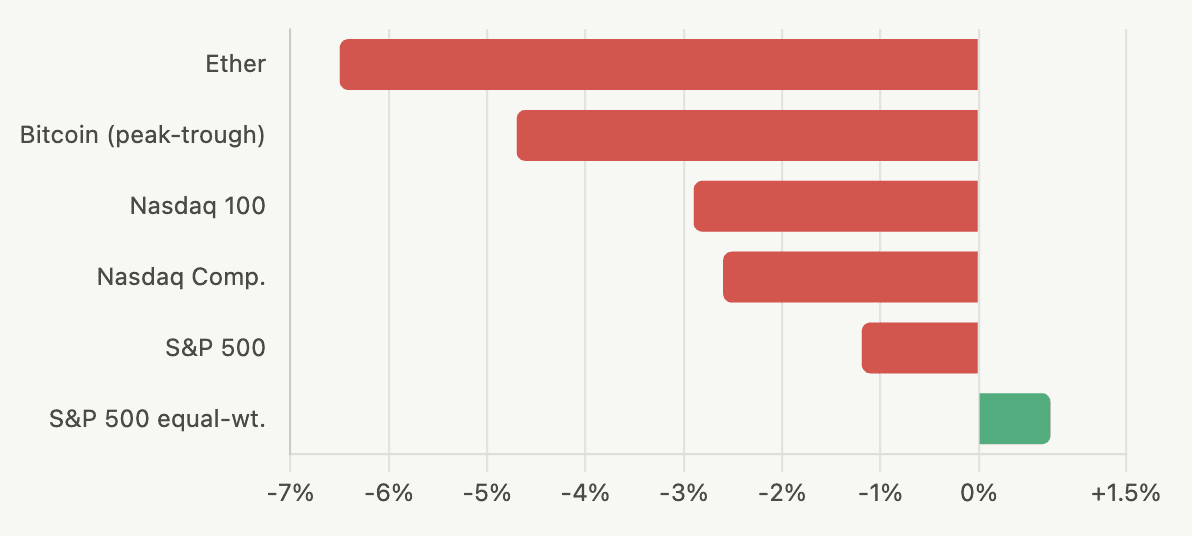
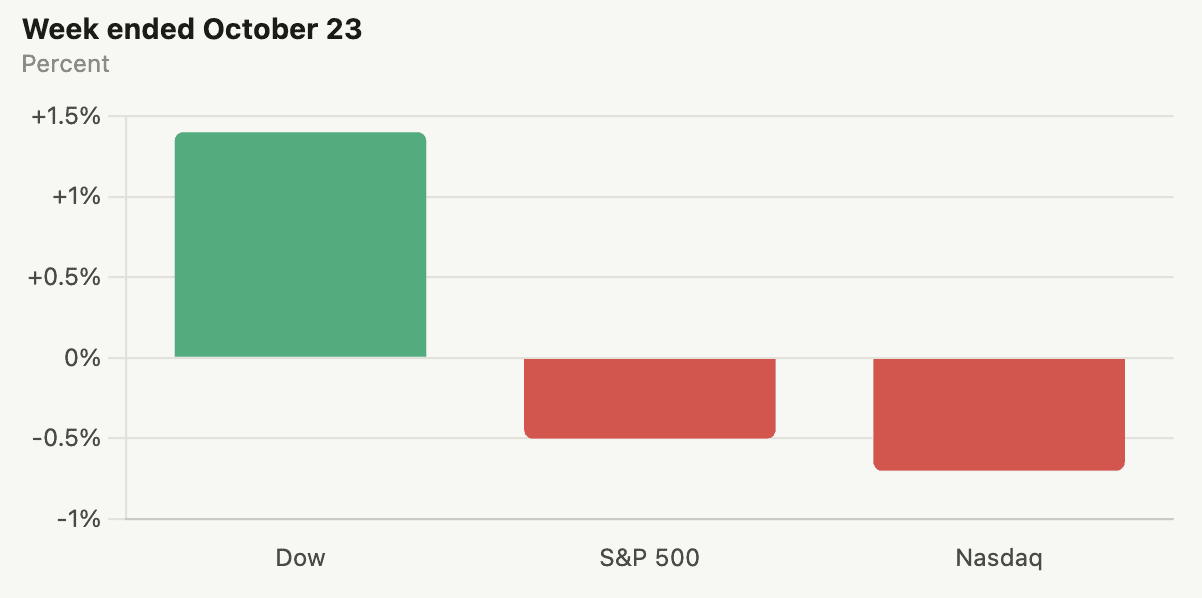
Freitag: Dow -652,82 Punkte (-1,23 %) auf 52.215,16; S&P 500 -0,52 % auf 7.623,68; Nasdaq -0,21 % auf 25.955,34. Fast drei Viertel der S&P-500-Aktien gaben nach, angeführt von Basiskonsumgütern und Finanzwerten; Chiphersteller stabilisierten sich nach dem Minus von 6,7 % beim Philadelphia-Semiconductor-Index am Donnerstag. Accenture verlor zu Handelsbeginn 3 %, Meta 1,6 %; der VIX stieg gegenüber dem Schlussstand von 19,03 am Donnerstag um 6,31 %. Öl blieb der makroökonomische Haupttreiber — Brent nahe 113–114 $ hält die Kette aus Inflation und Fed-Zinsen mit Blick auf den 27.–28. Oktober in Gang. Wochenbilanz: Dow +1,4 %, S&P -0,5 %, Nasdaq -0,7 %. Dass der Dow die Woche im Plus beendete, während S&P und Nasdaq im Minus lagen, spiegelt dieselbe Divergenz bei der Marktbreite wider, auf die Morgan Stanley vor zwei Wochen hingewiesen hatte: Fünf Mega-Caps tragen den Index, sind aber die Ursache für die unterdurchschnittliche Entwicklung, wenn sie einbrechen, während der gleichgewichtete Markt widerstandsfähiger ist.
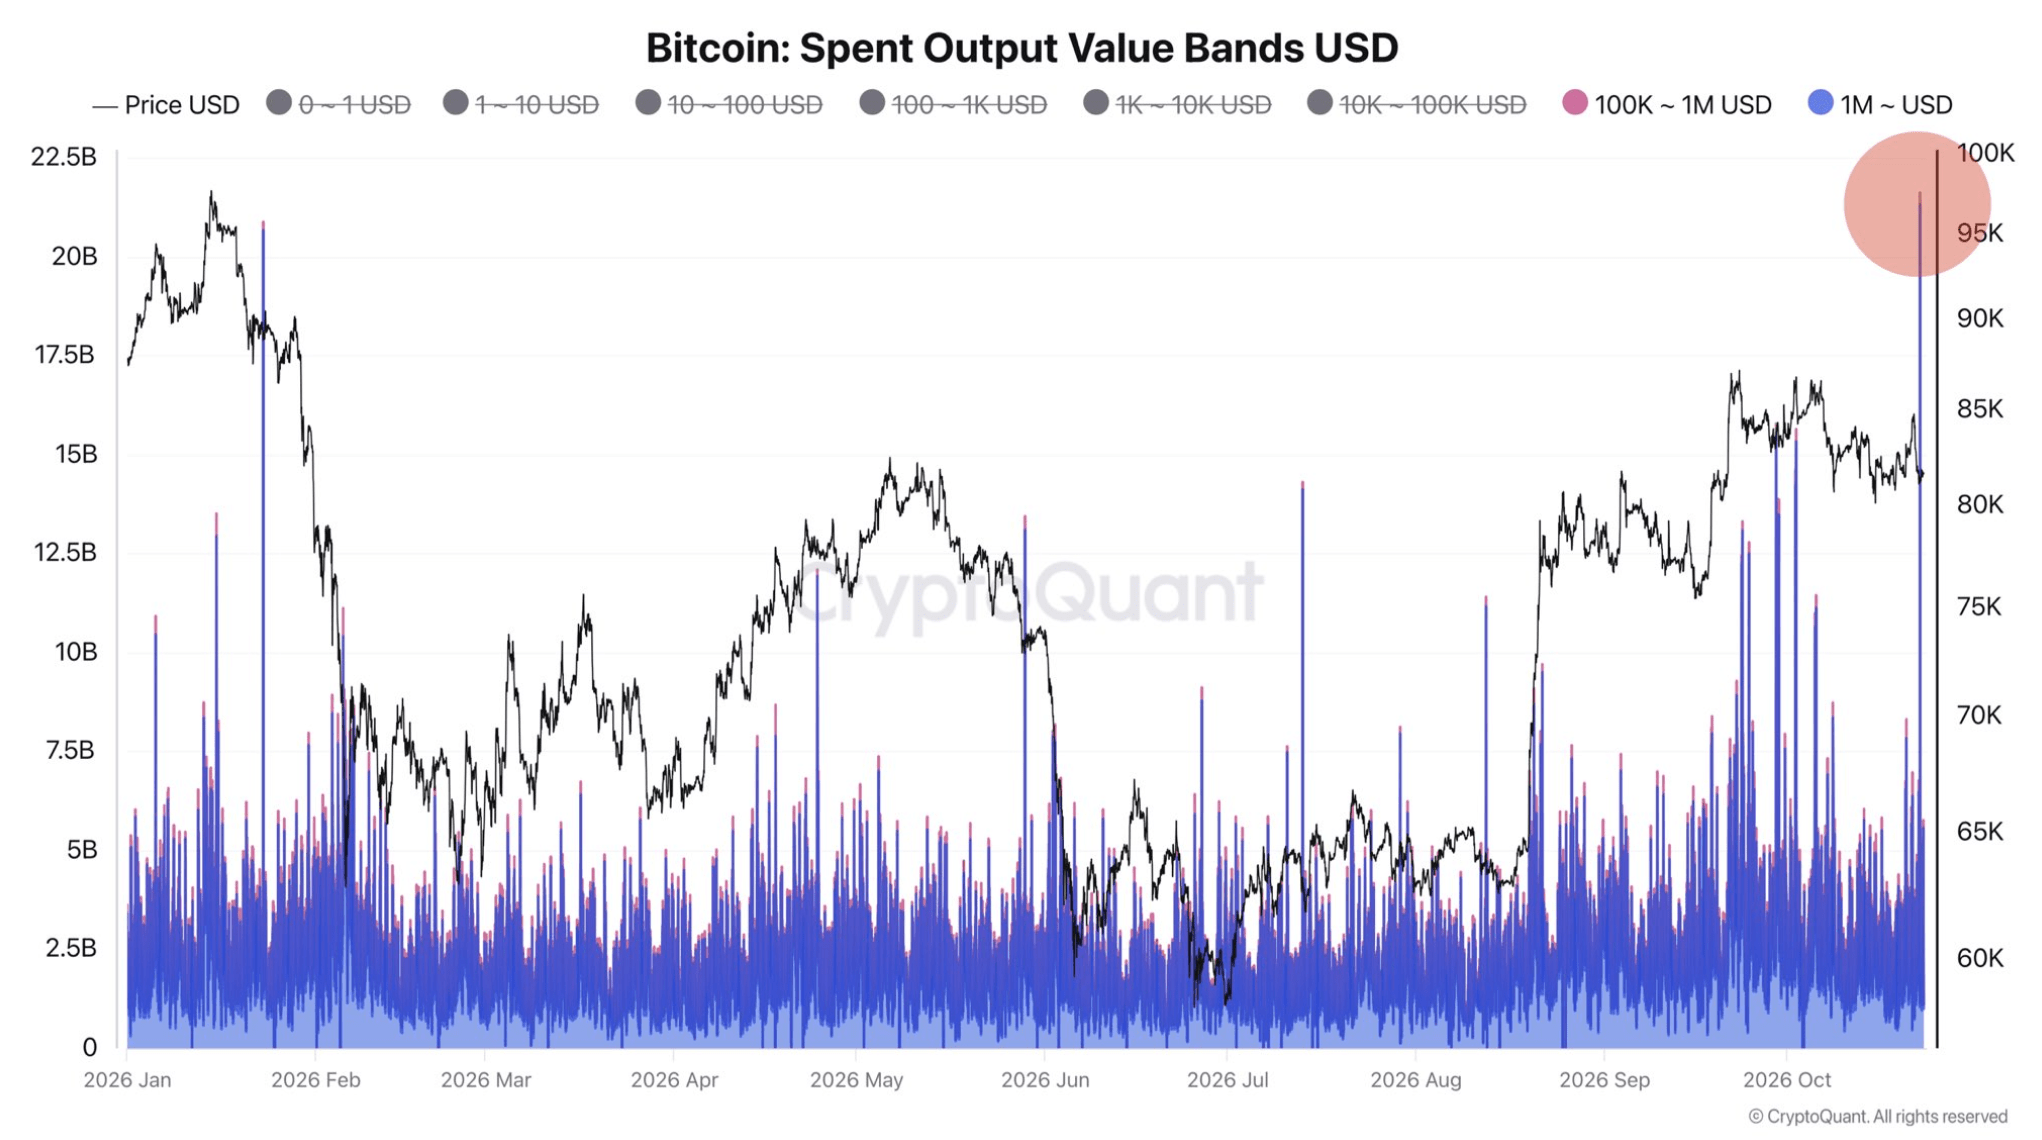
CryptoQuant-Analyst Darkfost: Am 23. Oktober bewegten sich mehr als 230.000 BTC – die größte Welle von Ausgaben großer UTXOs (jeweils >1 Mio. $) im Jahr 2026. Die meisten Coins waren zuvor 1–6 Monate inaktiv; rund 4,6 Mrd. $ stammten von langfristigen Haltern mit einer Haltedauer von 1–3 Jahren. Es folgte kein vergleichbarer Anstieg börsenbezogener Ausgaben — Darkfost deutet dies als Rotation von Adresse zu Adresse und nicht als Verkauf. Die Auswirkungen auf den Markt hängen vollständig vom Ziel ab: Wandern die Coins in den folgenden Handelssitzungen zu Börsen, könnten sich Kennzahlen zum realisierten Gewinn/Verlust stark verändern; bleiben sie in der Selbstverwahrung, ist das Ereignis strukturell neutral. Aufgrund der koordinierten Bewegungen ist wahrscheinlich eine einzelne Entität die Quelle. Der Zeitpunkt ist bemerkenswert: Dass sich in derselben Woche, in der Bitcoin zweimal 80.000 $ testete und sich wieder erholte, 230.000 BTC bewegten, ohne dass das On-Chain-Ereignis sichtbare Auswirkungen auf den Preis hatte, passt zur These, dass 55,1 % des Angebots keiner Entität zugeordnet sind — große Halter rotieren zwischen Wallets, statt zu verkaufen.
Anlegereinlagen bei südkoreanischen Wertpapierfirmen: 88,68 Billionen ₩ am 22. Oktober, ein Rückgang um 51,01 Billionen ₩ (-36,5 %) gegenüber dem Rekord vom 4. Juni von 139,69 Billionen ₩. Der Bestand sank erstmals seit rund neun Monaten unter 90 Billionen ₩. Der Rückgang ist auf Ausgaben und nicht auf Abhebungen zurückzuführen: Vom 4. Juni bis zum 23. Oktober kauften Privatanleger netto Aktien im Wert von 44,17 Billionen ₩ am KOSPI und 3,15 Billionen ₩ am KOSDAQ sowie ETFs im Wert von 28,25 Billionen ₩ — insgesamt Nettokäufe im Umfang von 75,57 Billionen ₩. Neue Einlagen konnten damit nicht Schritt halten. Der KOSPI-Stand von 5.533,77 am 22. Oktober liegt 39,3 % unter dem Rekordschlussstand vom Juni. Südkoreanische Privatanleger tun in Kursrückgängen, was Privatanleger üblicherweise tun — sie kaufen nach —, während Institutionen allein am Donnerstag netto Aktien im Wert von 464,1 Mrd. Won verkauften. Das strukturelle Risiko: Der Rückgang der Einlagen begrenzt die Durchhaltekraft der Nachfrage von Privatanlegern; sollte sich der KOSPI nicht erholen, geht ihnen die Liquiditätsreserve aus.
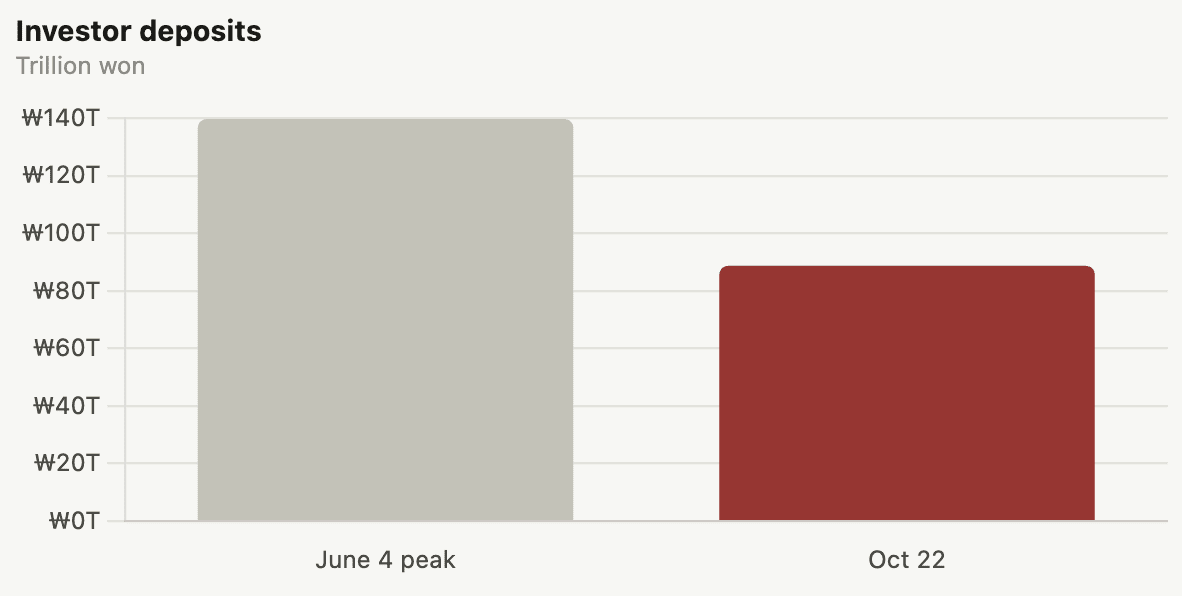
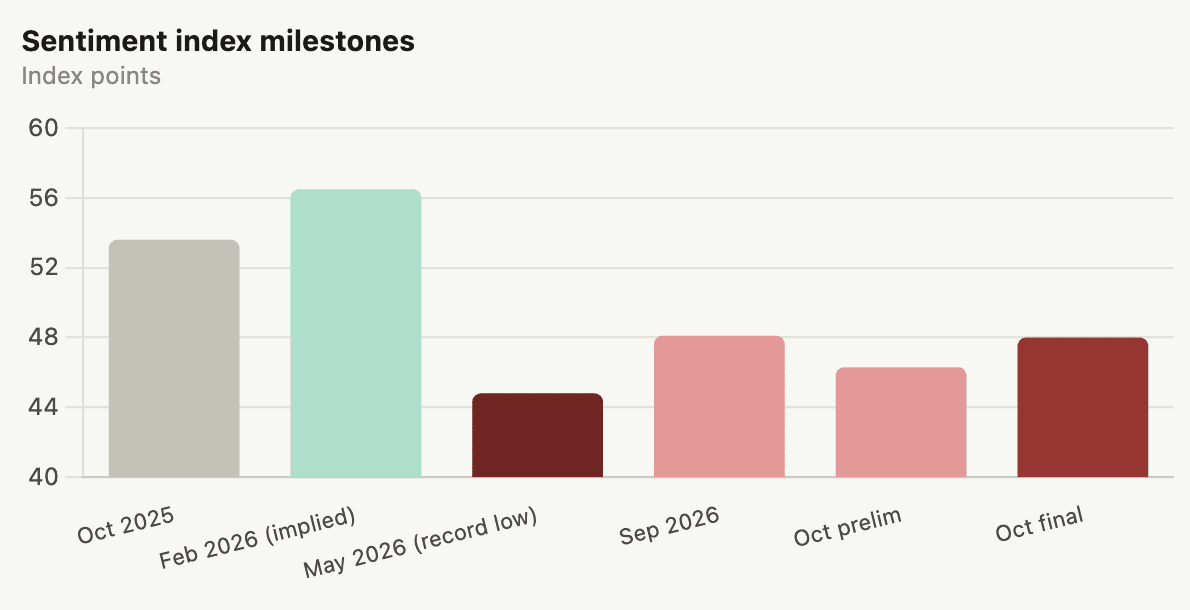
Endgültiger Oktober-Index der University of Michigan: 48,0 (gegenüber einer Prognose von 46,3 und 48,1 im September) — der zweittiefste Stand seit Beginn der Aufzeichnungen, höher als nur der Wert von 44,8 im Mai. Inflationserwartungen für ein Jahr: 4,7 % (nach 4,6 %); langfristige Inflationserwartungen: 3,5 % (nach 3,4 %) — beide auf dem höchsten Stand seit Mai. Index der aktuellen Lage: 46,7 (nach 50,9, zweittiefster Stand seit Beginn der Aufzeichnungen). Index der Verbrauchererwartungen: 48,8 (nach 46,3, erster Anstieg seit Juli). Umfragedirektorin Joanne Hsu: „Sowohl die kurz- als auch die langfristigen Inflationserwartungen sind in den vergangenen Monaten leicht gestiegen. Dies macht das Risiko deutlich, dass sich erhöhte Inflationserwartungen verfestigen könnten.“ Die Umfrage lief vom 22. September bis zum 19. Oktober — bevor Brent über 113 $ stieg. Die Stimmung liegt 15 % unter dem Stand vom Februar (vor dem Iran-Konflikt). Bei den Unabhängigen sank sie den dritten Monat in Folge; bei Demokraten und Republikanern verbesserte sie sich. Das Risiko verfestigter Erwartungen ist für die Fed der unangenehmste Befund: Bei der Sitzung am 27.–28. Oktober trifft sie nun auf steigende Inflationserwartungen der Verbraucher, während die Wahrscheinlichkeit einer Zinserhöhung im Oktober bei rund 15 % liegt — die Kluft zwischen Fed und Märkten ist noch nicht überbrückt.