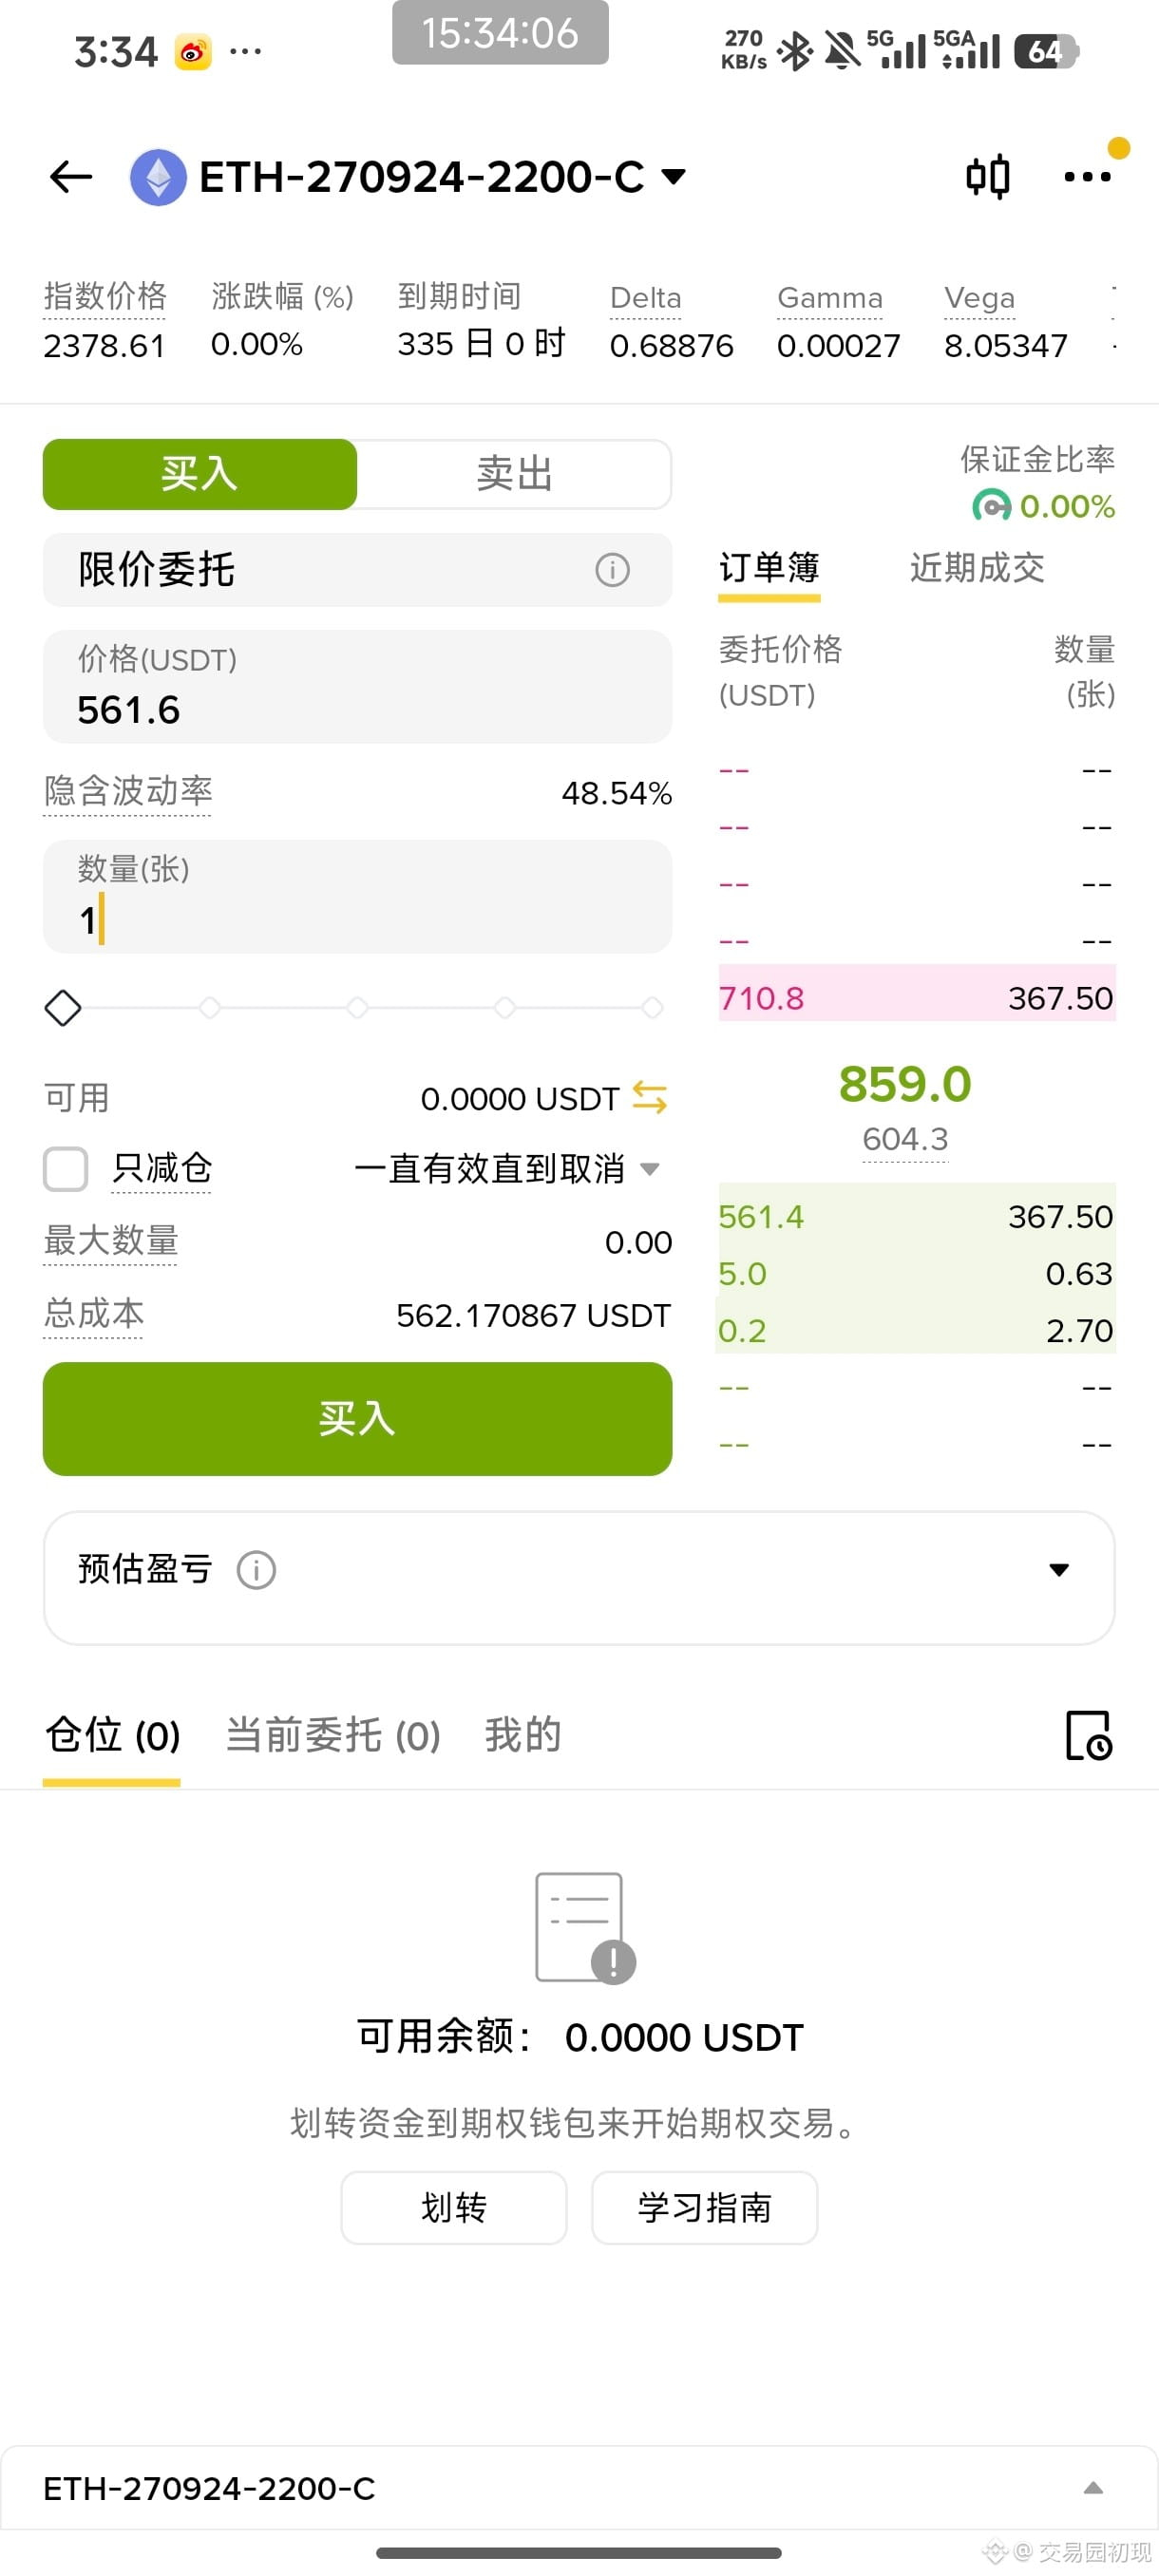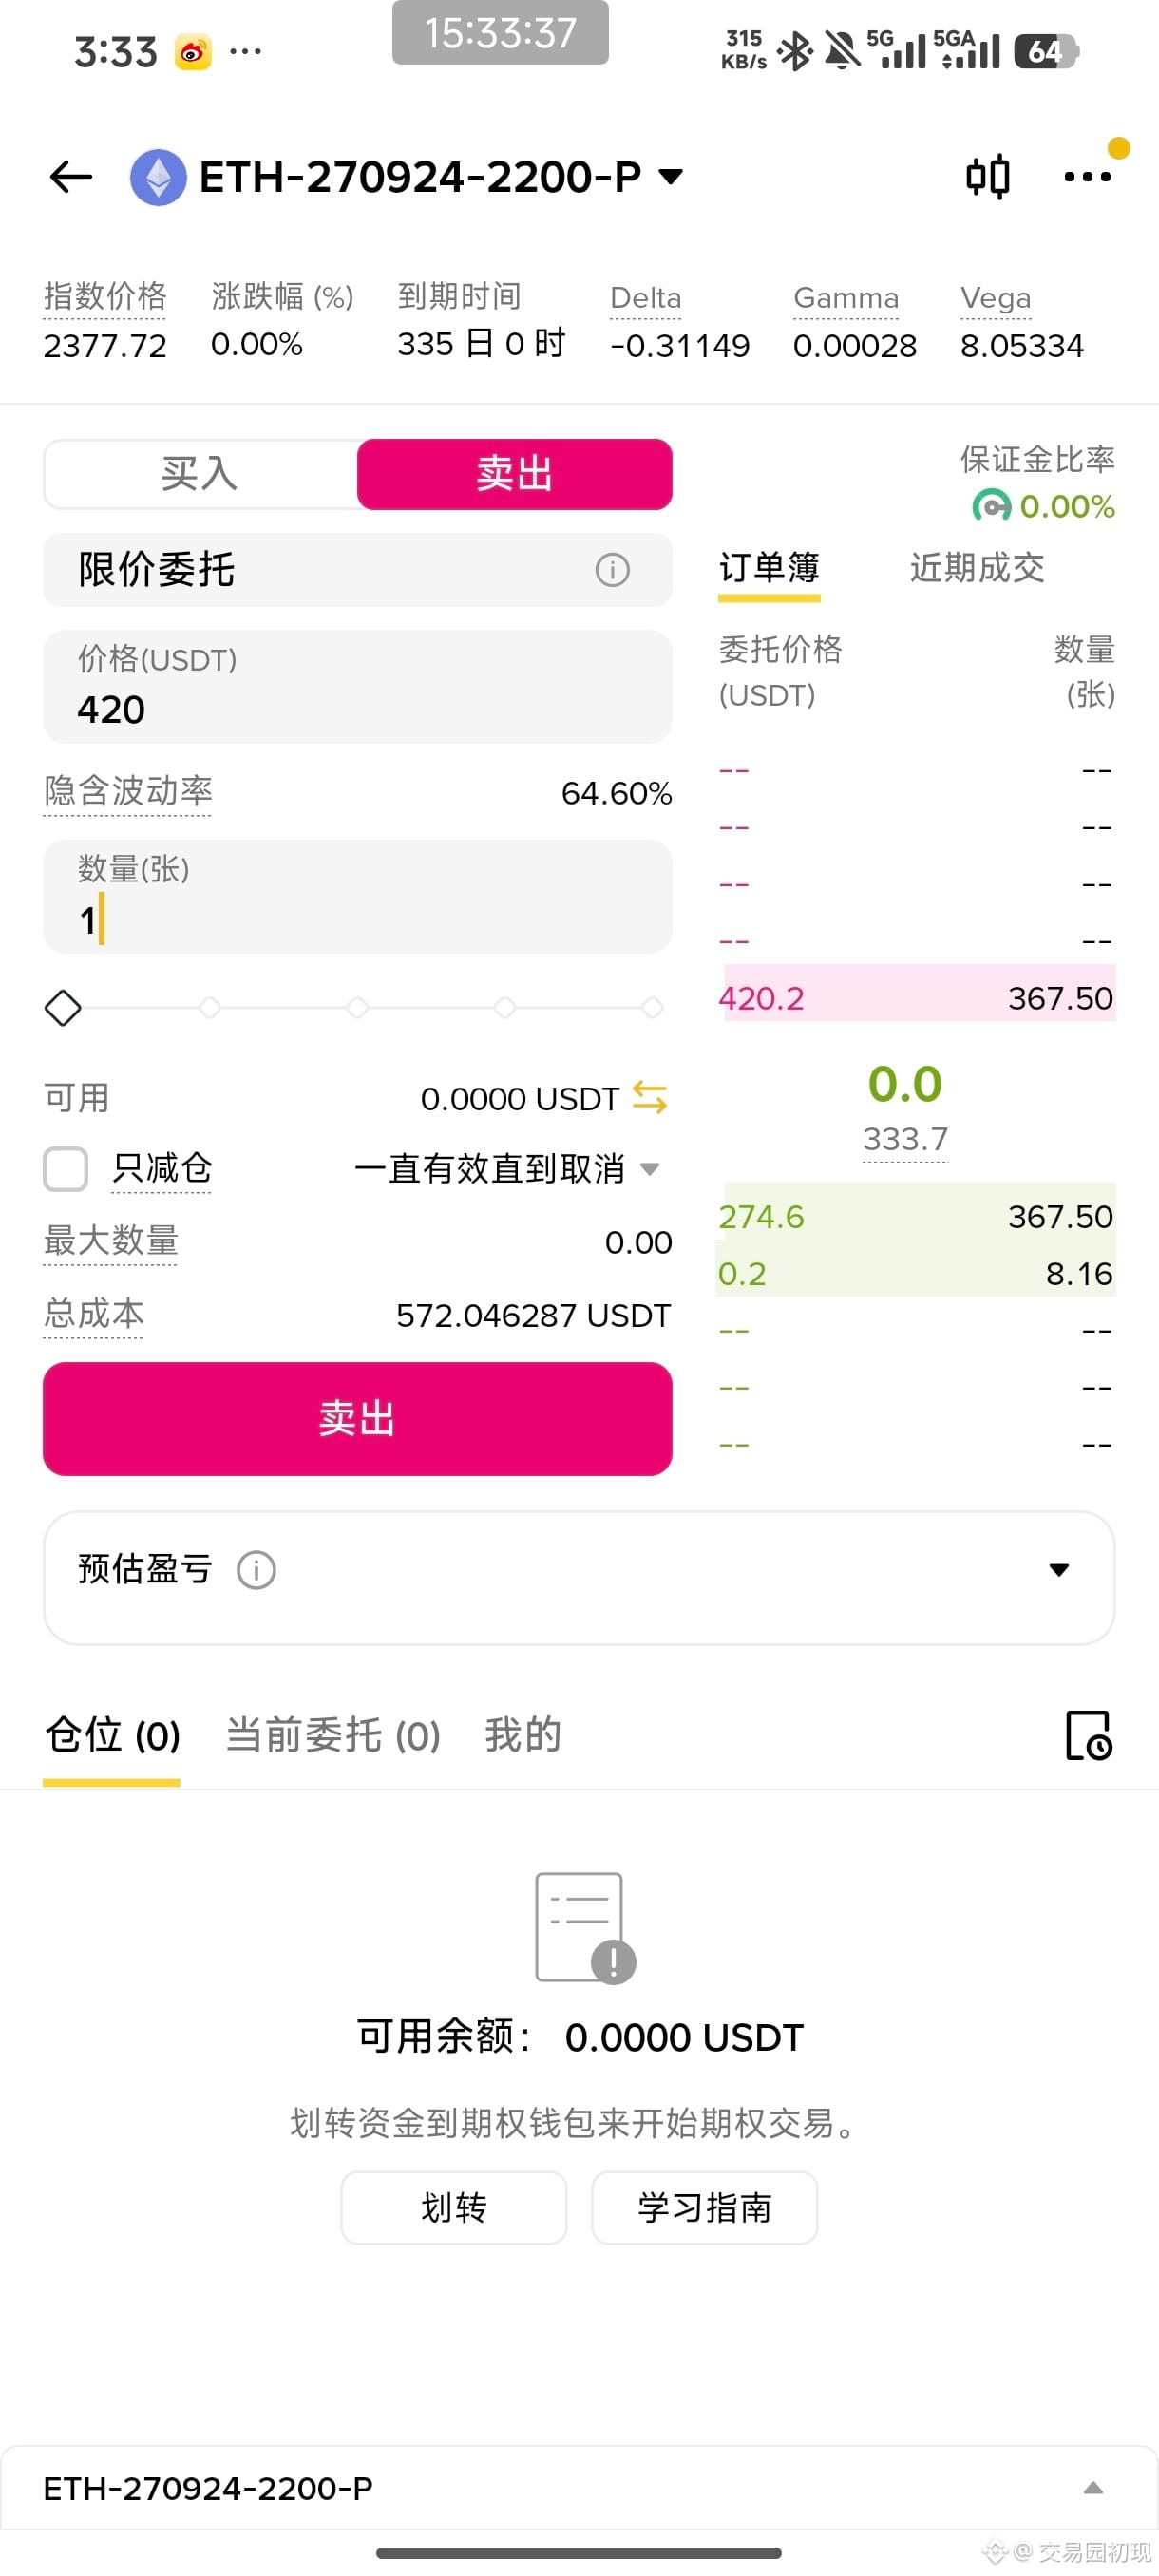
Mal sehen, ob der Slippage bei Binance-Optionen künftig etwas niedriger wird. Mehrbeinige Optionen kann man derzeit auch nicht nutzen, und bei den Margin-Anforderungen gibt es ebenfalls keine Vergünstigungen. Echt mies.
#期权
Synthetisiere einen Krypto-Long für $ETH .
Vorgehen:
ETH mit einem Ausübungspreis von 2200
Put verkaufen und dafür 420 Prämie erhalten; gebundenes Kapital: 572.
Call kaufen und dafür 562 Prämie zahlen; gebundenes Kapital: 562.
Gesamtkosten: 2200 + 562 - 420 = 2342.
Das bedeutet, dass ich mit nur 572 + 562 = 1134 Geld einen einjährigen ETH-Long kaufe – und der Preis liegt mit 2342 sogar ein paar Dutzend unter dem aktuellen Kurs.
2342/1134 = 2,065255732. Der Hebel beträgt also das Zweifache, und innerhalb eines Jahres werde ich nicht liquidiert.
Wenn der ETH-Preis in diesem Jahr auf 200 fällt, nähert sich der Wert meines Call-Beins null, während das Put-Bein wahrscheinlich 2500 u wert sein wird.
Das entspräche einem Verlust von 2100 u, genauso viel wie der Rückgang von ETH. Da meine Margin aber nur 1134 beträgt, also, äh ⊙∀⊙! Mir ist gerade erst aufgefallen, dass man auch mit diesen Binance-Optionen liquidiert werden kann 😂 Auch bei Binance-Optionen gibt es eine Margin-Quote. Wenn der Verlust 1134 erreicht, werde ich ebenfalls liquidiert.
Dann muss ich mich wohl noch absichern: Ich gebe weitere 100 u aus und kaufe ein schützendes Put-Bein mit einem Ausübungspreis von 1400 u. So wird der maximale Verlust auf etwa 1200 u begrenzt und eine Liquidierung ist ausgeschlossen. Allerdings liegt der Break-even-Punkt dann bei 2442.
Liegt der ETH-Preis bei Ablauf bei 2000, beträgt der Verlust 442 u.
Liegt der ETH-Preis bei Ablauf unter 1400, beträgt der maximale Verlust 1234.
Liegt der ETH-Preis bei Ablauf bei 12442, beträgt der Gewinn 10000 u.
Das ist der Reiz der synthetischen Long-Strategie.
Mit 1234 u kann ich ein Jahr lang von einem Anstieg des ETH-Preises profitieren.