
IRYS umfassende Tiefenanalyse: institutionelle Anteilseigner, Kapitalstruktur, technisches Team und Investmentchancen nach dem Kursanstieg
1. Was ist IRYS? Analyse des Kern-Geschäftsmodells
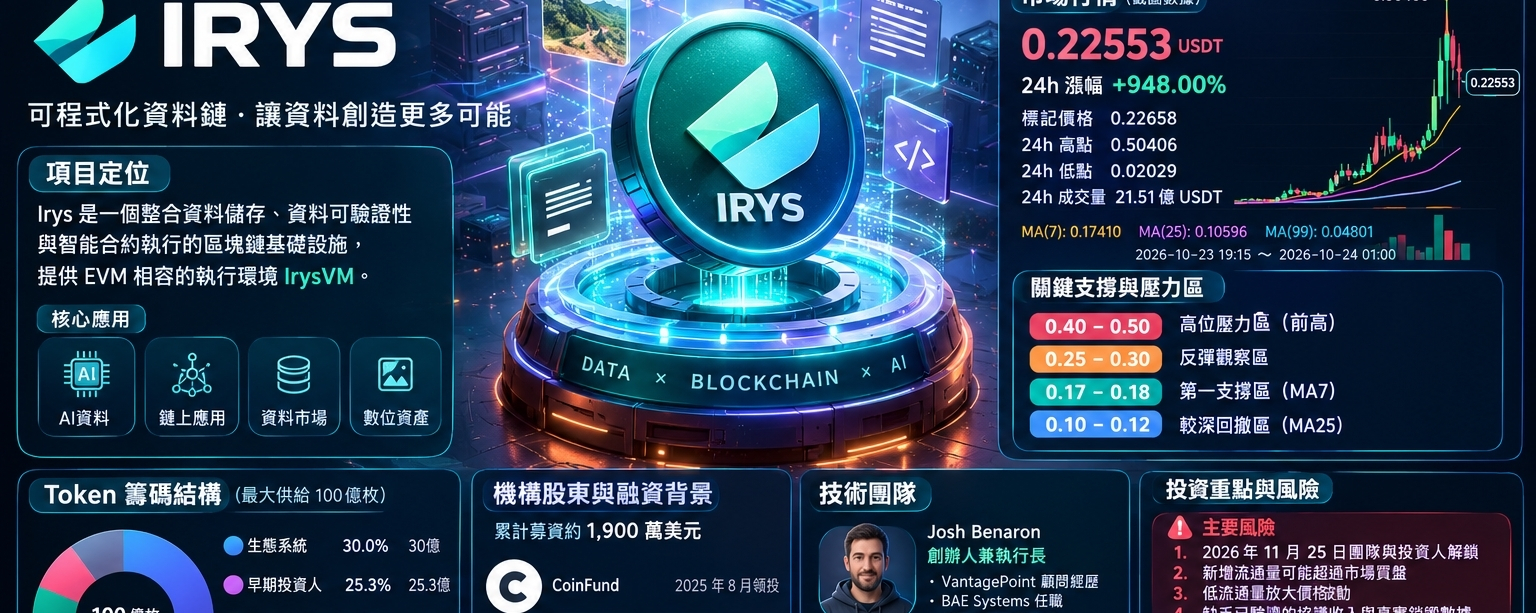
Irys ist ein Blockchain-Infrastrukturprojekt, das sich auf programmierbare Daten konzentriert. Der Vorgänger war Bundlr. Der Hauptfokus liegt auf der Integration von Datenspeicherung, Datenverifizierbarkeit und Smart-Contract-Ausführung sowie auf der Bereitstellung einer EVM-kompatiblen Ausführungsumgebung, IrysVM.
Es soll das Problem lösen, dass Daten nicht nur gespeichert, sondern auch von Anwendungen gelesen, verifiziert und für On-Chain-Berechnungen genutzt werden können; potenzielle Anwendungsfälle umfassen KI-Daten, On-Chain-Anwendungen, Datenmärkte und digitale Assets.
Aber in IRYS zu investieren bedeutet nicht, nur der technischen Erzählung zu folgen; man muss zuerst drei Fragen stellen:
Erstens: Wer bezahlt?
Sind Entwickler, Unternehmen und Anwendungen bereit, fortlaufend für Datenspeicherung, Ausführung und Netzwerkdienste zu zahlen?
Zweitens: Wohin fließt das Geld?
Wie viel der Netzwerkeinnahmen fließt an Speicheranbieter, Validatoren und Betriebskosten? Wie viel Gebühr wird tatsächlich verbrannt?
Drittens: Wie viel Token können sie erhalten?
Kann der Token von IRYS fortlaufend wirtschaftlichen Wert durch Netzwerkgebühren, Burn, Staking oder andere Mechanismen erfassen?
Was den langfristigen Wert von IRYS wirklich bestimmt, ist nicht nur, ob die Technologie Zukunftspotenzial hat, sondern ob sie echte Nachfrage erzeugen kann und ob diese Nachfrage in eine Token-Wertabschöpfung umgewandelt werden kann.
2. Institutionelle Anteilseigner und Finanzierungsstruktur
Öffentliche Finanzierungsdaten zeigen, dass Irys Unterstützung von mehreren Krypto-Investmentinstitutionen erhalten hat und insgesamt etwa 19 Millionen US-Dollar eingesammelt wurden. Die Statistiken verschiedener Datenplattformen können leicht abweichen.
Zu den in öffentlichen Quellen erkennbaren Investmentinstitutionen gehören:
CoinFund
Eine Venture-Capital-Gesellschaft im Kryptobereich, die in öffentlichen Daten als einer der Lead-Investoren der späteren Finanzierungsrunde von Irys genannt wird. Interessant ist, ob institutionelles Kapital die weitere Entwicklung des Projekts tragen kann und wie die Token-Zuteilung und Unlock-Regelungen aussehen.
Framework Ventures
Eine Blockchain-Venture-Capital-Gesellschaft, die in entsprechenden Finanzierungsdaten auftauchte. Die Beteiligung früher Investoren zeigt, dass das Projekt Kapitalunterstützung erhalten hat, bedeutet aber nicht, dass sie derzeit noch alle Token halten, und schon gar nicht, dass sie den Markt zwangsläufig stützen werden.
Lemniscap
Eine Krypto-Investmentgesellschaft, die in öffentlichen Daten unter den relevanten Investoren von Irys aufgeführt wird. Künftig sollten ihre tatsächlichen Bestände, Unlock-Bedingungen und Token-Flüsse beobachtet werden.
Hypersphere Ventures
Eine Investmentgesellschaft für digitale Vermögenswerte, die ebenfalls in Daten zu früheren oder späteren Finanzierungsrunden von Irys auftaucht.
Zu den weiteren öffentlichen Namen zählen Amber Group, Permanent Ventures, Tykhe Ventures, Varrock, Breed VC und Primitive Ventures.
Allerdings müssen drei zentrale Fragen beachtet werden.
Erstens entspricht die Höhe der Finanzierung nicht dem inneren Wert des Tokens.
Zweitens bedeutet eine frühere Investition einer Institution nicht, dass sie derzeit noch alle Token hält.
Drittens kann ohne verifizierte Informationen zur Wallet-Zuordnung, zu Vesting-/Unlock-Aufzeichnungen und zu On-Chain-Transfernachweisen nicht behauptet werden, dass eine bestimmte Institution kauft oder verkauft.
Meine Einschätzung ist: IRYS verfügt über einen gewissen institutionellen Kapitalhintergrund, aber die bloße Liste der Institutionen reicht nicht aus, um eine angemessene Token-Bewertung zu beweisen, und schon gar nicht als Garantie für künftige Kursanstiege.
3. Token-Struktur: eines der größten Risiken
Öffentliche Tokenomics-Daten zeigen, dass das maximale Angebot von IRYS bei 10 Milliarden Token liegt.
Davon entfallen etwa 30 % auf das Ökosystem, rund 25,3 % auf frühe Investoren, etwa 18,8 % auf das Kernteam und Berater, rund 9,9 % auf die Stiftung, etwa 8 % auf Airdrops und zukünftige Anreize sowie etwa 8 % auf Liquidität und Listing-Partnerschaften.
Diese Prozentwerte spiegeln die Token-Verteilung wider; sie bedeuten nicht, dass alle Token bereits im Umlauf sind, und sie bedeuten auch nicht, dass jede Kategorie von einem einzigen Inhaber kontrolliert wird.
1. Frühe Investoren halten etwa 25,3 %
Auf Basis des maximalen Angebots von 10 Milliarden Token entspricht die Zuteilung an frühe Investoren etwa 2,53 Milliarden Token.
Das zentrale Risiko dieses Bestands liegt in den Anschaffungskosten, der Unlock-Geschwindigkeit und der Verkaufsbereitschaft.
Wenn die Anschaffungskosten der frühen Investoren weit unter dem öffentlichen Marktpreis liegen, kann schon der Verkauf eines Teils der Token Marktdruck erzeugen.
Man darf aber nicht allein aufgrund niedriger Anschaffungskosten der Investoren annehmen, dass sie zwangsläufig verkaufen werden. Tatsächliche Unlocks, Wallet-Transfers und Zuflüsse zu Börsen müssen bestätigt werden.
2. Kernteam und Berater halten etwa 18,8 %
Auf Basis des maximalen Angebots entspricht die Zuteilung an Team und Berater etwa 1,88 Milliarden Token.
Team-Bestände können langfristige Interessen angleichen, aber wenn das nach dem Unlock neu hinzukommende Angebot die Marktnachfrage übersteigt, entsteht ebenfalls Druck auf den Preis.
Daher sollten Anleger sowohl die langfristigen Anreize des Teams als auch das potenzielle Verwässerungsrisiko bewerten, statt Team-Token-Bestände einfach als positiv zu interpretieren.
3. Team und Investoren zusammen etwa 44,1 %
Frühe Investoren und das Kernteam erhalten zusammen etwa 44,1 %, was 4,41 Milliarden Token des maximalen Angebots entspricht.
Dies ist eine Angebotsquelle, die genau beobachtet werden sollte, aber es ist wichtig zu betonen: 44,1 % ist ein Verteilungsanteil und nicht der aktuell sofort verkaufbare Umlaufbestand.
Der tatsächliche Verkaufsdruck hängt außerdem von Lock-ups, Vesting, bereits freigeschalteter Menge, der Absicht der Inhaber und der Markttiefe ab.
4. 25. November 2026: ein wichtiges Datum zur Beobachtung der Freischaltungen
Öffentliche Daten zeigen, dass IRYS am 25. November 2025 ausgegeben wurde und dass die Token von Team und Investoren einem 12-monatigen Cliff unterliegen, gefolgt von einer linearen Freischaltung über 36 Monate.
Daher ist der 25. November 2026 ein besonders zu beachtendes Datum.
Wenn man annimmt, dass die gesamten 4,41 Milliarden Token von Investoren und Team unter denselben Bedingungen linear freigeschaltet werden, würden im einfachen Durchschnitt monatlich etwa 122,5 Millionen Token in die Freischaltungsphase übergehen.
Bei einem Preis von 0,22553 USDT entspricht das einem Nominalwert von etwa 27,63 Millionen USDT pro Monat.
Das ist jedoch nur eine Berechnung unter einer bestimmten Annahme und kann nicht direkt als tatsächlicher monatlicher Verkaufsbetrag verwendet werden.
Was tatsächlich überprüft werden muss, ist:
- die tatsächliche Unlock-Menge und der Zeitplan.
- ob freigeschaltete Token an Börsen transferiert wurden.
- ob Investoren Token an Market Maker oder andere Adressen übertragen.
- ob die monatliche zusätzliche Kaufnachfrage des Marktes den neu in Umlauf kommenden Bestand aufnehmen kann.
Freischaltung ist nicht gleich Verkauf, aber wenn das neu in Umlauf kommende Angebot dauerhaft die tatsächliche Nachfrage übersteigt, kann der Token unter langfristigen Angebotsdruck geraten.
5. Geringer Umlauf: Warum kann der Preis so stark steigen?
Auf öffentlichen Datenplattformen wurde der Umlauf von IRYS mit rund 2 Milliarden Token angegeben, bei einem maximalen Angebot von 10 Milliarden Token. Der tatsächliche Umlauf sollte anhand der aktuellsten Daten erneut überprüft werden.
Bei einem Umlauf von 2 Milliarden Token befinden sich also nur etwa 20 % des maximalen Angebots im Umlauf.
Ein geringer Umlauf kann zwei völlig unterschiedliche Effekte haben.
Wenn Kaufaufträge konzentriert in den Markt kommen, kann die begrenzte Markttiefe den Preis schnell nach oben treiben.
Wenn frühe Inhaber jedoch Gewinne mitnehmen oder neue Token in den Markt gelangen, kann der Preis ebenso schnell fallen.
Diese Struktur kann kurzfristige Kursanstiege verstärken, aber auch das Rückschlagrisiko erhöhen.
Daher beweist ein Anstieg von IRYS um 948 % nicht, dass sich die Fundamentaldaten innerhalb kurzer Zeit verzehnfacht haben; ebenso wenig lässt sich allein aus der Kurssteigerung Marktmanipulation ableiten.
6. Technisches Team und Umsetzungsfähigkeit
Zu den öffentlich genannten Kernpersonen gehören Gründer und CEO Josh Benaron, Chefingenieur Jesse Wright sowie Marketingchef Gus Lobo.
Josh Benaron: Gründer und CEO
Öffentliche Lebensläufe erwähnen Tätigkeiten bei VantagePoint im Beratungsbereich und bei BAE Systems sowie ein Studium in einem informatikbezogenen Studiengang an der University of Surrey.
Bei seiner Bewertung ist nicht nur der Lebenslauf entscheidend, sondern ob er die technische Architektur in zahlende Kunden, Entwickleradoption und nachhaltige Einnahmen umwandeln kann.
Jesse Wright: Chefingenieur
Öffentliche Daten führen ihn als Kernmitglied des Engineering-Teams, aber verifizierbare Details zu seinem Lebenslauf sind begrenzt.
Es sollten die Stabilität des Mainnets, die Qualität des Client-Codes, der Konsensmechanismus, Sicherheitsaudits, der Entwicklungsfortschritt und die Fähigkeit zur Fehlerbehebung fortlaufend beobachtet werden.
Gus Lobo: Marketingchef
Öffentliche Daten nennen ihn als ehemaligen Managing Director von Scrib3.
Für das Marketing-Team ist der wichtigste Indikator nicht die Reichweite in der Community, sondern ob Entwickler und Kunden entstehen, die das Netzwerk kontinuierlich nutzen und Gebühren verursachen.
Gesamtbeurteilung des Teams
Die technische Ausrichtung von IRYS ist aus Forschungssicht interessant, aber technisches Potenzial, Kommerzialisierungsfähigkeit und die Rendite eines Token-Investments sind drei unterschiedliche Fragen.
Folgendes muss fortlaufend überprüft werden:
- Zuverlässigkeit und Sicherheit des Mainnets.
- Anzahl echter Entwickler und aktive Anwendungen.
- Kontinuierliche Zahlungsnachfrage und Netzwerkeinnahmen.
- Umsetzungsfortschritt des Teams und Effizienz der Mittelverwendung.
Nur weil der Teamhintergrund gut aussieht, sollte man nicht direkt daraus schließen, dass der Token zwangsläufig steigen wird.
7. Technische Analyse: Preisstruktur nach dem Anstieg um 948 %
Laut dem Screenshot vom 24. Oktober 2026 lag der letzte Preis von IRYSUSDT bei etwa 0,22553 USDT, das 24-Stunden-Hoch bei 0,50406 USDT und das 24-Stunden-Tief bei 0,02029 USDT.
Der Preis stieg einst auf 0,50406 und fiel danach deutlich zurück.
Vom Hoch aus gerechnet beträgt der Rückgang etwa 55,3 %.
Das zeigt eine extrem hohe Volatilität. Man sollte nicht allein deshalb, weil der Trend noch leicht bullisch ist, das Risiko von Gewinnmitnahmen auf hohem Niveau und Liquidationen durch Hebelwirkung ignorieren.
Die im Screenshot gezeigten gleitenden Durchschnitte sind:
MA(7): 0,17410.
MA(25): 0,10596.
MA(99): 0,04801.
Der Preis lag damals noch über allen drei gleitenden Durchschnitten; der kurzfristige Trend war bullisch, aber der Abstand zum mittelfristigen Durchschnitt war zu groß, sodass ein Mean-Reversion-Risiko bestand.
Wichtige Preiszonen
0,40–0,50 USDT: Beobachtungszone für Widerstand auf hohem Niveau
0,50406 ist das 24-Stunden-Hoch im Screenshot. Bei einem erneuten Anstieg sollte beobachtet werden, ob ein echter Ausbruch und eine Stabilisierung darüber gelingen, statt nur kurz zu spiken.
0,25–0,30 USDT: Beobachtungszone für eine Gegenbewegung
Dies ist ein Bereich für die Analyse von Handelsszenarien und kein bereits bestätigter historischer Widerstand. Wenn hier bei einer Erholung ein Docht mit hohem Volumen entsteht, sollte auf Verkaufsdruck geachtet werden.
0,17–0,18 USDT: erste Unterstützungszone
In der Nähe von MA(7) bei 0,17410. Wenn der Preis nach einem Rücksetzer nicht weiter fällt, ein höheres Tief bildet und die Kaufnachfrage wieder zunimmt, kann der Aufwärtstrend fortgesetzt werden.
0,10–0,12 USDT: tiefere Korrekturzone
In der Nähe von MA(25) bei 0,10596. Wenn der Preis in diesen Bereich fällt, bedeutet das eine deutliche Abkühlung der kurzfristigen Euphorie, garantiert aber keinen Boden.
Alle genannten Bereiche sind aus dem Screenshot abgeleitete Beobachtungszonen, keine garantierten Unterstützungen oder Kursziele.
Drei mögliche Szenarien
Erstes Szenario: starke Fortsetzung nach oben.
Der Preis hält sich über 0,17–0,18, bildet ein höheres Tief und bricht mit Volumen aus dem kurzfristigen Konsolidierungshoch aus. Nur dann ist ein prozyklisches Long-Engagement sinnvoll.
Zweites Szenario: Schwankungen auf hohem Niveau.
Der Preis schwankt wiederholt, während das Handelsvolumen allmählich schrumpft. Dann sollte man auf die Ausbildung einer Range warten und nicht blind in der Mitte der Range hinterherkaufen.
Drittes Szenario: starker Anstieg gefolgt von schnellem Absturz.
Wenn der Preis unter 0,17 fällt und die Erholung nicht zurück darüber führt, sollte man die Möglichkeit eines Tests von 0,10–0,12 im Auge behalten.
Für Trader mit Perpetual Futures gilt: Man sollte nicht blind long gehen, nur weil die kurzfristigen Gewinne beeindruckend sind, und auch nicht übergroß short gehen, nur weil ein langer oberer Docht erscheint.
8. Bewertungsanalyse: Ist IRYS jetzt teuer oder günstig?
Unter der Annahme eines Umlaufs von 2 Milliarden Token, eines maximalen Angebots von 10 Milliarden Token und eines im Screenshot gezeigten Preises von 0,22553 USDT ergibt sich:
Die Marktkapitalisierung im Umlauf liegt bei etwa 451 Millionen USDT.
Die vollständig verwässerte Bewertung (FDV) liegt bei etwa 2,255 Milliarden USDT.
Das bedeutet, dass die FDV unter diesen Annahmen etwa dem Fünffachen der Umlauf-Marktkapitalisierung entspricht.
Steigt der Preis auf 0,30 USDT, würde die FDV 3 Milliarden USDT erreichen.
Steigt der Preis auf 0,50 USDT, würde die FDV 5 Milliarden USDT erreichen.
Diese Zahlen sind keine Kursziele, sondern Szenarien zur Überprüfung der Bewertung.
Wenn die FDV bereits im Milliardenbereich liegt, braucht der Markt eine beachtliche Adoption, Netzwerknutzung und wirtschaftliche Aktivität, um die Bewertung langfristig zu tragen.
Ohne verifizierte jährliche Protokolleinnahmen, tatsächliche Burn-Mengen und nachhaltige Zahlungsnachfrage würde ich IRYS nicht direkt als unterbewerteten Vermögenswert einstufen.
9. Die drei wichtigsten Kennzahlen, die man bei IRYS verfolgen sollte
Erstens: die tatsächlichen monatlichen Protokolleinnahmen.
Man muss zwischen echten Zahlungen der Nutzer, Token-Anreizen und anderen Subventionen unterscheiden. Nur eine anhaltende Zahlungsnachfrage belegt die Nachhaltigkeit des Geschäftsmodells.
Zweitens: die tatsächliche monatliche Nettoburn-Menge.
Man sollte nicht nur darauf schauen, dass ein Burn-Mechanismus im Design vorgesehen ist, sondern die tatsächliche Burn-Menge bestätigen und sie mit neuem Emissions- und Unlock-Angebot vergleichen.
Drittens: das Verhältnis zwischen neuem Umlaufangebot und Marktkaufnachfrage.
Dies ist einer der wichtigsten Risikofaktoren in der Unlock-Phase von IRYS. Wenn das neue Angebot die tatsächliche Nachfrage dauerhaft übersteigt, kann der Token-Preis selbst bei technischen Fortschritten unter Druck bleiben.
10. Abschließende Investment-Einschätzung
IRYS hat derzeit eine technische Positionierung und einen institutionellen Finanzierungshintergrund, die es wert sind, untersucht zu werden, aber es ist kein Vermögenswert, den man allein aufgrund der technischen Story als klaren Kandidaten für eine hohe Gewichtung einstufen sollte.
Ich würde den Forschungsschwerpunkt auf drei Ebenen legen.
Fundamentaldaten: Wächst die echte Nachfrage weiterhin? Erzeugt das Netzwerk nachweisbare Einnahmen?
Token-Struktur: Übersteigt das neu freigegebene Angebot von Team und Investoren die Absorptionsfähigkeit des Marktes?
Technische Analyse: Kann der Preis nach dem Anstieg die Schlüsselniveaus halten und eine gesunde Struktur ausbilden?
Mein Fazit lautet:
IRYS ist es wert, weiter beobachtet zu werden, aber bevor echte Einnahmen, die Token-Wertabschöpfung und das Unlock-Angebot besser verifiziert sind, sollte man es nicht allein wegen des starken Kursanstiegs oder der Liste institutioneller Anteilseigner als unterbewerteten langfristigen Investment-Case betrachten.
Wirklich kaufenswert ist nicht einfach ein Token, der möglicherweise steigt, sondern ein Vermögenswert mit echter Nachfrage, laufender wirtschaftlicher Aktivität und einem Nutzen, von dem Token-Inhaber tatsächlich profitieren.