


Die realisierte 90-Tage-Volatilität von Bitcoin lag am Donnerstag laut Berechnungen von CoinDesk bei etwa 38 % und damit fast auf dem Niveau von Nvidia mit 37 %. Damit liegt die größte Kryptowährung gleichauf mit dem wegweisenden KI-Unternehmen. Sie ist weiterhin etwa 3,5-mal so volatil wie der S&P 500 und mehr als achtmal so volatil wie der Euro-Dollar-Wechselkurs.
Bitcoin im Vergleich zu wichtigen Anlagewerten
Die realisierte Volatilität misst, wie stark sich der Preis eines Vermögenswerts über einen bestimmten Zeitraum verändert hat. Sie wird als Standardabweichung der täglichen Renditen berechnet und in der Regel annualisiert. Höhere Werte bedeuten stärkere Schwankungen.
Anlageklasse | 90-Tage-realisierte Volatilität | Bitcoin-Multiplikator |
|---|---|---|
EUR/USD | 4,6 % | ~8,3x |
S&P 500 | ~11 % | ~3,5x |
Gold | ~23,5 % | ~1,6x |
Nvidia | ~37 % | ~1,0x |
Bitcoin | ~38 % | – |
EUR/USD, das liquideste Währungspaar, ist im Vergleich die stabilste Anlageklasse. Seine Volatilität blieb trotz des jüngsten Euro-Rückgangs aufgrund von Sorgen über die französischen Staatsschulden im einstelligen Prozentbereich. Die meisten wichtigen Währungspaare liegen unter 10 %.
Nvidia schwankt pro Handelstag stärker
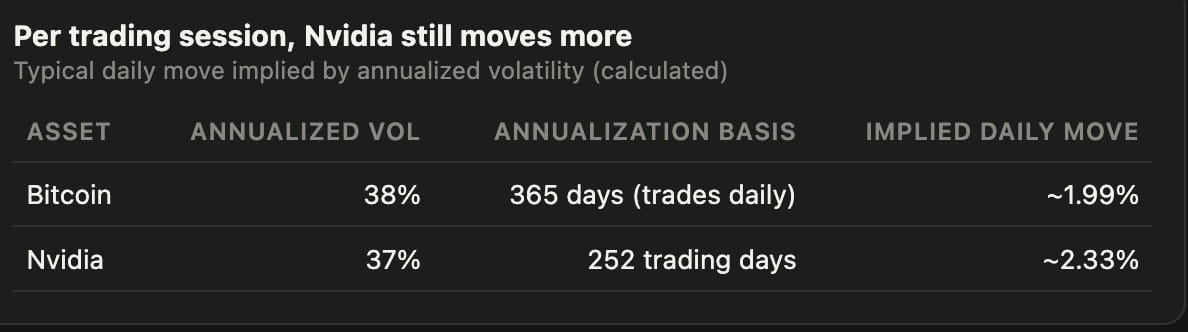
Der Vergleich mit Nvidia hängt davon ab, wie die Volatilität annualisiert wird. Bitcoin wird an jedem Tag des Jahres gehandelt, Aktien hingegen an etwa 252 Tagen. Auf dieser Grundlage entspricht Bitcoins Volatilität von 38 % einer typischen täglichen Bewegung von etwa 2 %, gegenüber rund 2,3 % bei Nvidia mit 37 %. Pro Handelssitzung schwankt Nvidia derzeit stärker als Bitcoin.
Volatilität deutlich unter dem historischen Durchschnitt
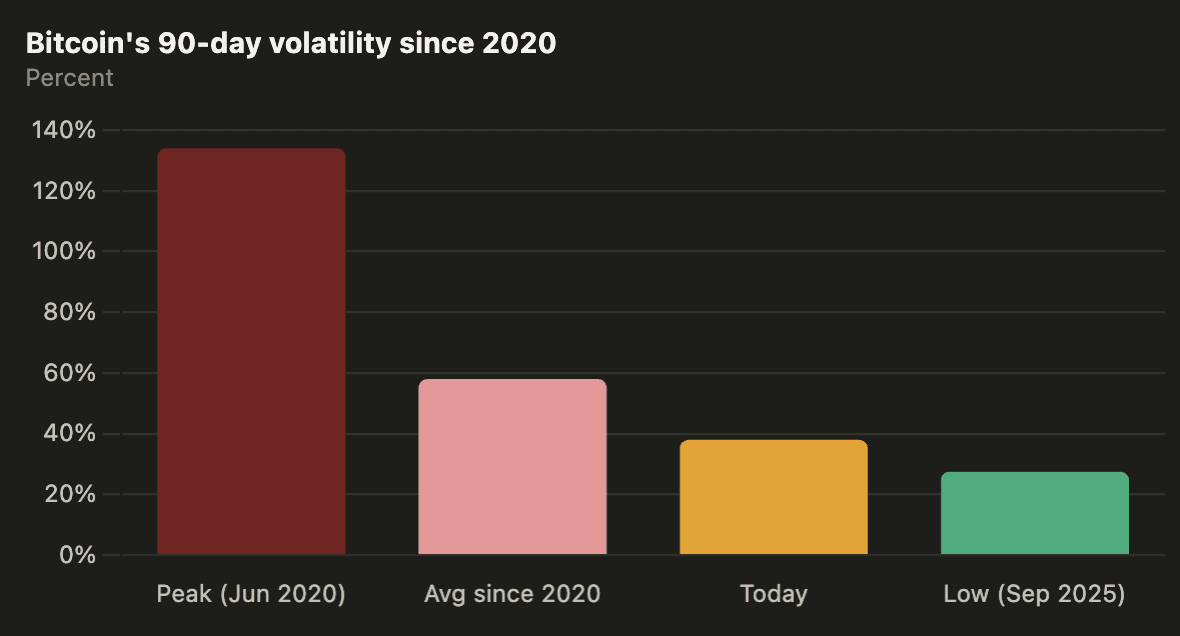
Bitcoins 90-Tage-Volatilität lag seit Januar 2020 im Durchschnitt bei etwa 58 %. Im Juni 2020 erreichte sie mit 134 % ihren Höchststand und im September 2025 mit 27,5 % ihren Tiefststand, während der Preis über 100.000 $ blieb. CoinDesk hat den längerfristigen Rückgang mit dem zunehmenden Einsatz von Risikomanagementinstrumenten in Verbindung gebracht, wodurch Bitcoin für professionelle Anleger attraktiver geworden ist.
Optionen signalisieren Ruhe im Kryptomarkt und Stress an der Wall Street
Vorausschauende Indikatoren weisen in unterschiedliche Richtungen. Der VIX, der die erwartete Volatilität des S&P 500 abbildet, ist über seinen gleitenden 200-Tage-Durchschnitt gestiegen – ein Zeichen dafür, dass Händler mit stärkeren Kursschwankungen bei Aktien rechnen. Der 30-Tage-Index für die implizite Bitcoin-Volatilität von Volmex, BVIV, liegt weiterhin unter seinem 200-Tage-Durchschnitt und deutet damit auf Erwartungen einer relativen Stabilität im Kryptomarkt hin. Ob Bitcoin ruhig bleibt, wenn die Volatilität an der Wall Street steigt, bleibt abzuwarten.