

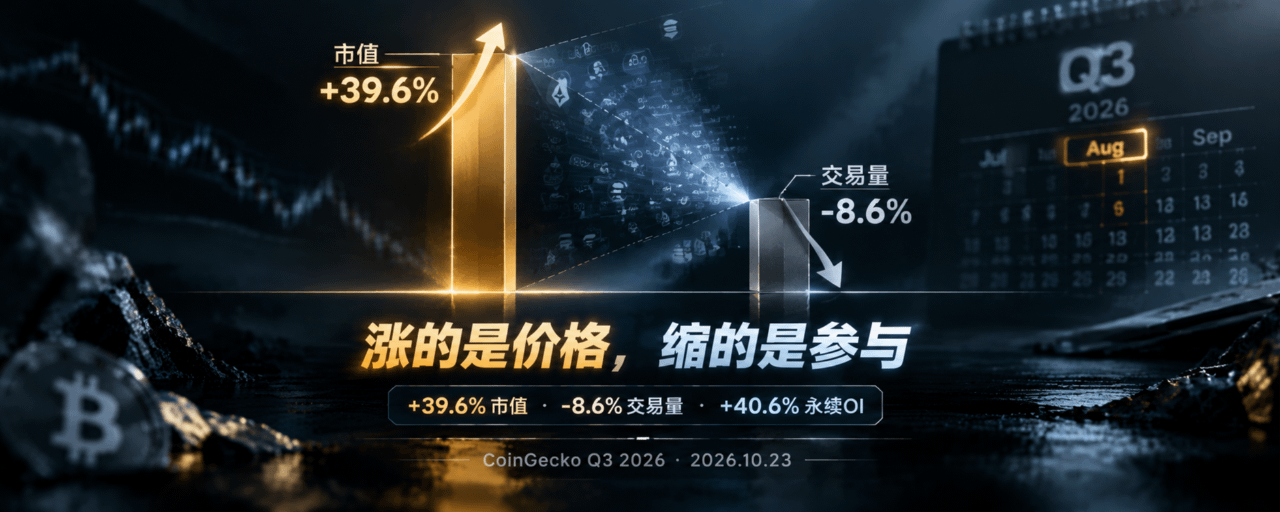
摘要:Q3加密总市值增39.6%至3万亿美元,ETH涨71%领跑,但日均交易量环比降8.6%,永续未平仓增40.6%。
CoinGecko发布的2026年第三季度加密行业报告,给了一个矛盾的组合:市值在涨,交易量在跌,杠杆在膨胀。
总市值环比上涨39.6%,增加8,401亿美元至约3万亿美元,结束了连续三个季度的下跌,创2024年第四季度以来最大季度涨幅。但年初至今,总市值仍下跌4%。反弹的起点是深度修正后的低位,不是新一轮扩张的起点。
真正值得拆开看的,是这轮反弹的内部结构。
ETH的独立行情:71%与31亿美元
以太坊是Q3大型资产中最大的赢家。季度上涨71%至2,684美元,跑赢比特币及其他主要资产,终结了此前连续三个季度的下跌。
推动ETH反弹的核心资金来自现货ETF。Q3现货ETH ETF净流入约31亿美元,完全收复了今年上半年累积的流出。ETH/BTC比率从0.0268升至0.032以上,结束了持续数年的下行趋势,说明资金在重新定价以太坊的独立价值,而非板块层面的普涨。
但ETH的上涨并非没有代价。链上现货交易量同比下滑约59%,价格上涨与链上真实需求的匹配度仍需时间验证。ETF买盘是真实的,但它集中在受监管的产品结构里,没有同步传导为链上活动的扩张。
HYPE的四天40.5%:监管驱动的脉冲
Hyperliquid的HYPE是Q3另一个突出的个体行情。9月23日升至98美元的历史新高,季度涨幅40.5%,其中大部分涨幅集中在四个交易日内完成,首次阶段性高点为82美元。
催化剂是美国监管层面的利好。SEC对代币化资产和DeFi基础设施的监管态度出现松动,市场将Hyperliquid重新定价为“链上传统资产衍生品交易基础设施”的潜在候选。HYPE的上涨是预期驱动的,而非支付增长或协议收入驱动的——这与之前DeFi板块中“支付增长跑赢低估值”的逻辑,属于两套完全不同的定价机制。
价格涨了,交易没跟上
这轮反弹最值得警惕的数据,不在涨幅表里。
Q3加密市场日均交易量环比下降8.6%至733亿美元,已是连续第三个季度下降。前十大中心化交易所现货交易量环比下降14.2%至1.65万亿美元,7月单月现货成交量一度跌至0.4万亿美元的低点。
市值增加了8,401亿美元,日均交易量却少了8.6%。价格在涨,参与度在退,两者之间的缺口是这轮反弹最诚实的注脚。
币安是现货交易量萎缩中的例外。其Q3现货市场份额升至42.7%,高于Q2的38.7%,在存量收缩的市场里进一步集中了份额。但币安份额的上升,建立在全市场现货蛋糕缩小的基础上——份额集中不等于总量健康。
与现货萎缩形成对照的,是杠杆端的快速回补。
永续合约中心化交易所的未平仓合约总量环比增长40.6%,季度末自2025年第三季度以来首次重新突破1,000亿美元。
现货在缩,杠杆在胀。这轮市值反弹的边际驱动力,更多来自衍生品仓位的重新加码,而非现货交易的实质性回暖。杠杆可以快速推高市值,但也意味着仓位的脆弱性在同步积累——一旦价格反向运动,40.6%的未平仓增量会成为清算的燃料。
接下来看什么
现货交易量能否止跌:日均733亿美元已连续三个季度下降,如果Q4继续走低,市值反弹将越来越依赖杠杆而非真实交易需求
永续未平仓量突破1,000亿美元后的方向:如果价格上行而未平仓量同步回落,说明杠杆在获利了结;如果未平仓量继续膨胀而价格滞涨,清算风险会上升
ETH/BTC比率能否站稳0.032:这决定了ETH的独立行情是结构性重定价,还是Q3的一次性资金脉冲
币安份额集中是否持续:42.7%的份额在现货总量萎缩中继续上升,意味着市场结构在向头部进一步压缩,其余交易所的流动性会变得更薄
涨的是价格,缩的是参与
Q3的数据组合,描绘的是一轮由ETF资金和杠杆回补共同推动的市值修复,而不是一场由广泛交易活动支撑的全面复苏。ETH的71%和HYPE的98美元是真实的,但它们各自依赖于特定的资金结构——前者是受监管的现货ETF,后者是监管预期的短期脉冲。
市值可以靠杠杆和资金流推上去,交易量只能靠真实参与堆出来。Q3两者走在了相反的方向。
年初至今仍跌4%,日均交易量连续三季下降,永续未平仓量重返千亿——三个数字放在一起,说明市场正在用一种更薄、更杠杆化的方式,交易一个更高的市值。