

Nachdem ich mir die jüngsten Geschäftszahlen und Tagescharts von Tesla und Meta angesehen habe, denke ich, dass diese beiden Unternehmen vor sehr unterschiedlichen Herausforderungen stehen.
Beide investieren in die Zukunft, doch die finanzielle Lage hinter diesem Wachstum ist genauso wichtig.
Tesla ($TSLA): Die Erholung muss sich erst noch beweisen
Tesla meldete im dritten Quartal einen Umsatz von 28,05 Mrd. US-Dollar – etwa so viel wie im Vorjahreszeitraum. Das operative Ergebnis sank um 56 % auf 718 Mio. US-Dollar, wodurch die operative Marge auf 2,6 % fiel.
Der freie Cashflow belief sich auf 1,53 Mrd. US-Dollar – eine erfreuliche Entwicklung. Tesla senkte außerdem seine Prognose für die Investitionsausgaben 2026 von über 25 Mrd. auf über 20 Mrd. US-Dollar.
Die große Frage ist jedoch, ob Robotaxi, KI und Optimus irgendwann zu bedeutenden Gewinnquellen werden können.
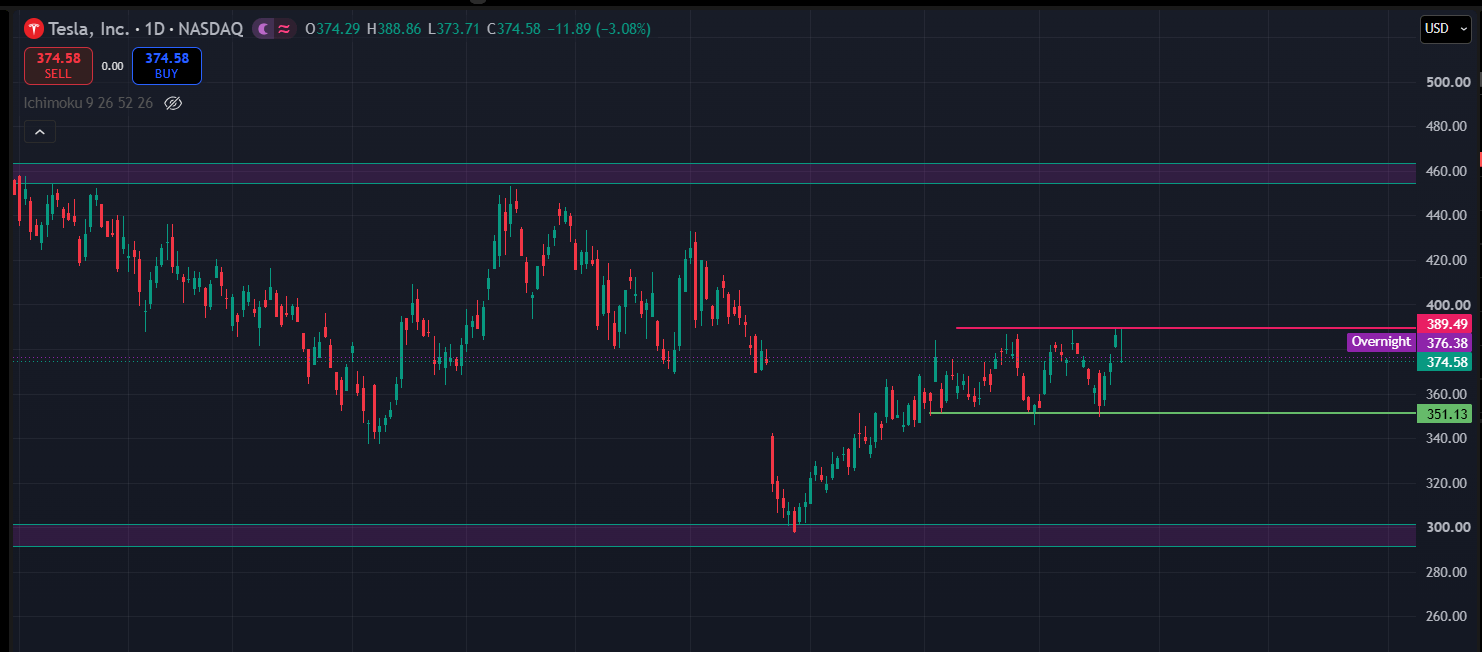
Im Tageschart wird TSLA bei etwa 375 $ gehandelt. Der Bereich von 350–355 $ ist die Unterstützung, die ich im Auge behalte, während 389–390 $ den unmittelbaren Widerstand darstellen. Ein nachhaltiger Ausbruch über den Widerstand könnte die Erholung stärken, doch eine Zurückweisung an dieser Marke könnte die Aktie in einer Handelsspanne halten.
Meta ($META): Starker Umsatz, steigende Investitionskosten
Meta erzielte im dritten Quartal einen Umsatz von 64,6 Mrd. $, ein Plus von 26 % gegenüber dem Vorjahreszeitraum. Das Werbegeschäft verzeichnet weiterhin ein starkes Wachstum.
Der ausgewiesene operative Gewinn belief sich auf 12,99 Mrd. $ und wurde erheblich durch eine Rechtsstreitigkeit in Höhe von 9,89 Mrd. $ belastet. Ohne diese Belastung hätte der operative Gewinn 22,88 Mrd. $ betragen.
Der freie Cashflow fiel jedoch angesichts des gestiegenen Investitionsbedarfs mit 2,12 Mrd. $ ins Minus. Meta muss nun zeigen, dass sich die KI-Ausgaben nachhaltig auszahlen können.
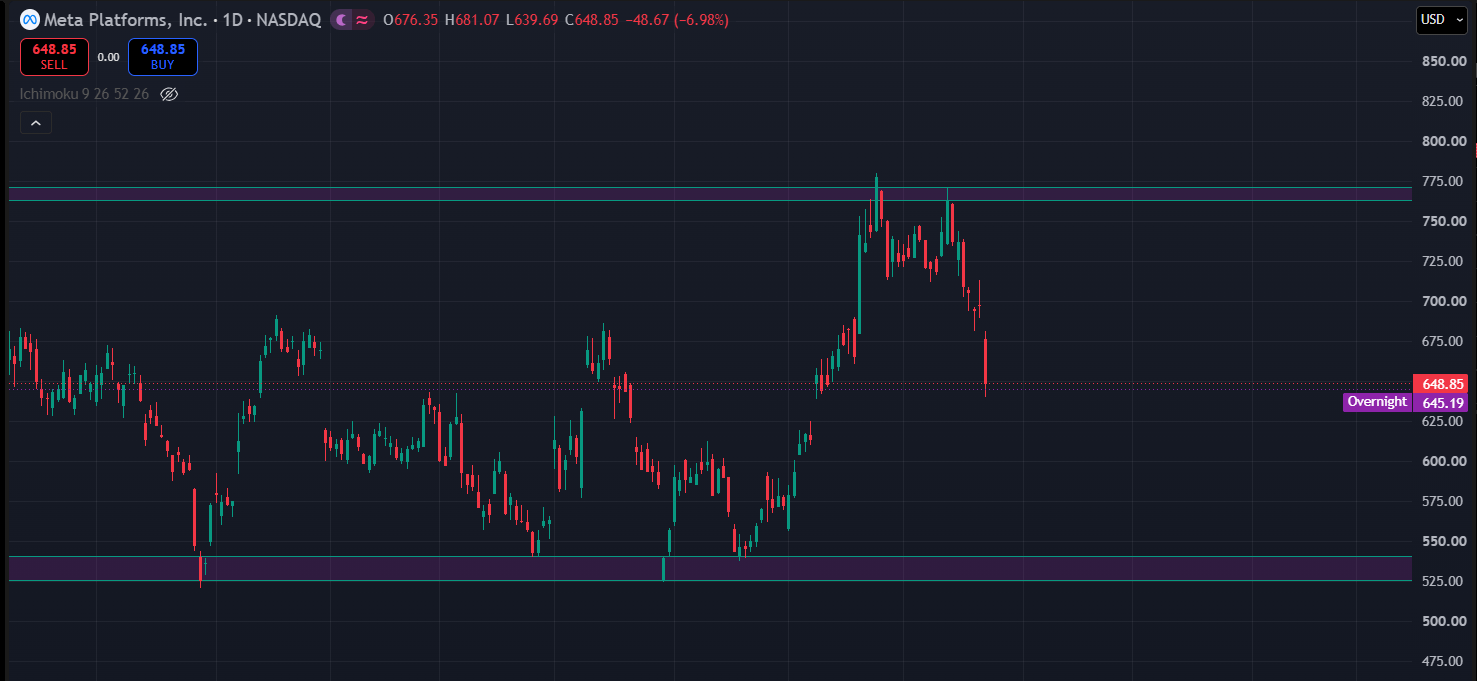
Im Tageschart wird META nach einem starken Ausverkauf bei etwa 649 $ gehandelt. Der Bereich von 640–645 $ ist die kurzfristige Unterstützung, die es zu beobachten gilt. Hält sie nicht, könnte die Marke von 600 $ relevant werden. Auf der Oberseite bleibt der Bereich von 765–775 $ eine wichtige Widerstandszone.
Mein Fazit
Meta verfügt heute über das stärkere Umsatzwachstum, während die Anlagethese bei Tesla stärker von der künftigen Umsetzung abhängt.
Ich würde keines der beiden Unternehmen allein anhand von Gewinnmeldungen beurteilen. Für Tesla werden steigende Margen wichtig sein. Bei Meta verdient das Verhältnis zwischen KI-Ausgaben und künftigen Erträgen besondere Aufmerksamkeit.
Beide Unternehmen haben ehrgeizige Pläne, doch entscheidend ist, wie viel Wert diese Investitionen letztlich für die Aktionäre schaffen.
Wenn ich entscheiden müsste, worauf ich als Nächstes achten würde, wären es bei Tesla die Profitabilität und bei Meta die Rendite der KI-Investitionen.
Welches Unternehmen ist eurer Meinung nach für die nächsten Jahre besser aufgestellt?
Persönliche Marktanalyse, keine Finanzberatung. Die Chartmarken sind Näherungswerte und können sich mit der Kursentwicklung ändern.
#Tesla #Meta #Quartalszahlen