


Tagsüber gerieten die A-Aktien, Hongkonger Aktien sowie japanische und südkoreanische Tech-Aktien gemeinsam unter Druck; am Abend folgten Europa und die USA. Am 22. Oktober schien ein und dieselbe Logik die globalen Risikoanlagen miteinander zu verbinden: Das Geld zog sich aus Bereichen zurück, in denen man an die Zukunft glaubt, und floss dorthin, wo sich schon jetzt Geld verdienen lässt.
Die erste schlechte Nachricht: Bei Tech-Aktien floss das Blut stärker als beim Index
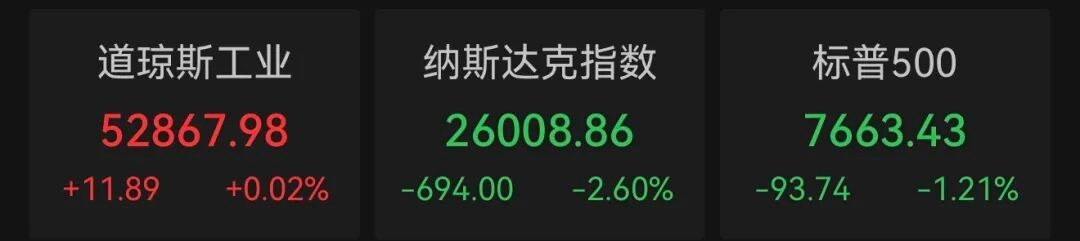
Der Nasdaq verlor 2,60 %, der Philadelphia Semiconductor Index 6,72 %. Nvidia fiel um 4,40 %, Meta um 6,98 %. Noch auffälliger waren die Verluste bei den Namen aus der zweiten Reihe: Lam Research verlor über 11 %, KLA über 9 %, SanDisk, SK Hynix, Intel und AMD über 8 %, Micron und Western Digital über 6 %.
Meta steht im Mittelpunkt des Ausverkaufs. Der operative Cashflow von 32,79 Milliarden US-Dollar im dritten Quartal war für sich genommen nicht schlecht. Doch die Investitionsausgaben beliefen sich einschließlich der Tilgung von Finanzierungsleasingverbindlichkeiten auf 34,91 Milliarden US-Dollar, wodurch der freie Cashflow mit 2,12 Milliarden US-Dollar ins Minus rutschte – im Vorjahreszeitraum hatte er noch bei positiven 10,625 Milliarden gelegen. Gleichzeitig stieg der fünfjährige CDS von Meta zeitweise auf den Rekordwert von 119,3 Basispunkten. Der Anleihemarkt schlug früher Alarm als der Aktienmarkt. Der Markt sagt nicht, dass Meta morgen zahlungsunfähig sein wird. Er sagt vielmehr: Wenn die Investitionen in KI-Infrastruktur in diesem Tempo weiterwachsen, muss das Gleichgewicht zwischen Cashflow und Schulden in den kommenden Jahren neu bewertet werden.
Jensen Huang sagte an diesem Tag in einem CNBC-Interview einen Satz, der vielfach zitiert wurde: Die Nachfrage von neuen Cloud-Anbietern sei „sehr stark“, doch es mangele an Finanzierungskapital. Händler von Wells Fargo deuteten die Aussage als Auslöser von Sorgen über die Kreditrisiken neuer Cloud-Unternehmen. Ob die Nachfrage tatsächlich besteht und ob die Käufer zahlungsfähig sind, sind zwei verschiedene Fragen. Chipbestellungen können sehr hoch ausfallen. Doch wenn die Finanzierung für diejenigen, die den Scheck unterschreiben, teurer und schwieriger wird, ändert sich das Tempo, in dem Bestellungen tatsächlich erfüllt werden.
Die zweite schlechte Nachricht: Das Pulverfass Nahost lässt die Ölpreise neu bewertet werden
Wie Xinhua unter Berufung auf die New York Times berichtete, haben die US-amerikanischen und israelischen Streitkräfte Pläne ausgearbeitet, um nach dem Ende der US-Zwischenwahlen im November einen „kurzen, intensiven“ Angriff auf den Iran zu starten. Mögliche Ziele seien Energieinfrastruktur, Atomanlagen sowie Waffenlager für Raketen und Drohnen. Ob Trump den Angriff genehmigen wird, ist ungewiss. Der Iran erklärte seinerseits, ein Gegenschlag werde „noch heftiger und überraschender“ ausfallen.
Zur selben Zeit verübten die Huthi im Jemen innerhalb von 48 Stunden mehrere Raketen- und Drohnenangriffe auf Saudi-Arabien. Die Beschäftigten am Hauptsitz von Saudi Aramco in Dhahran wurden aufgefordert, das Gebäude zu verlassen. Brent-Rohöl schloss bei 113,17 US-Dollar je Barrel, ein Tagesplus von 4 Prozent und der höchste Stand seit Mai. WTI schloss bei 99,47 US-Dollar.
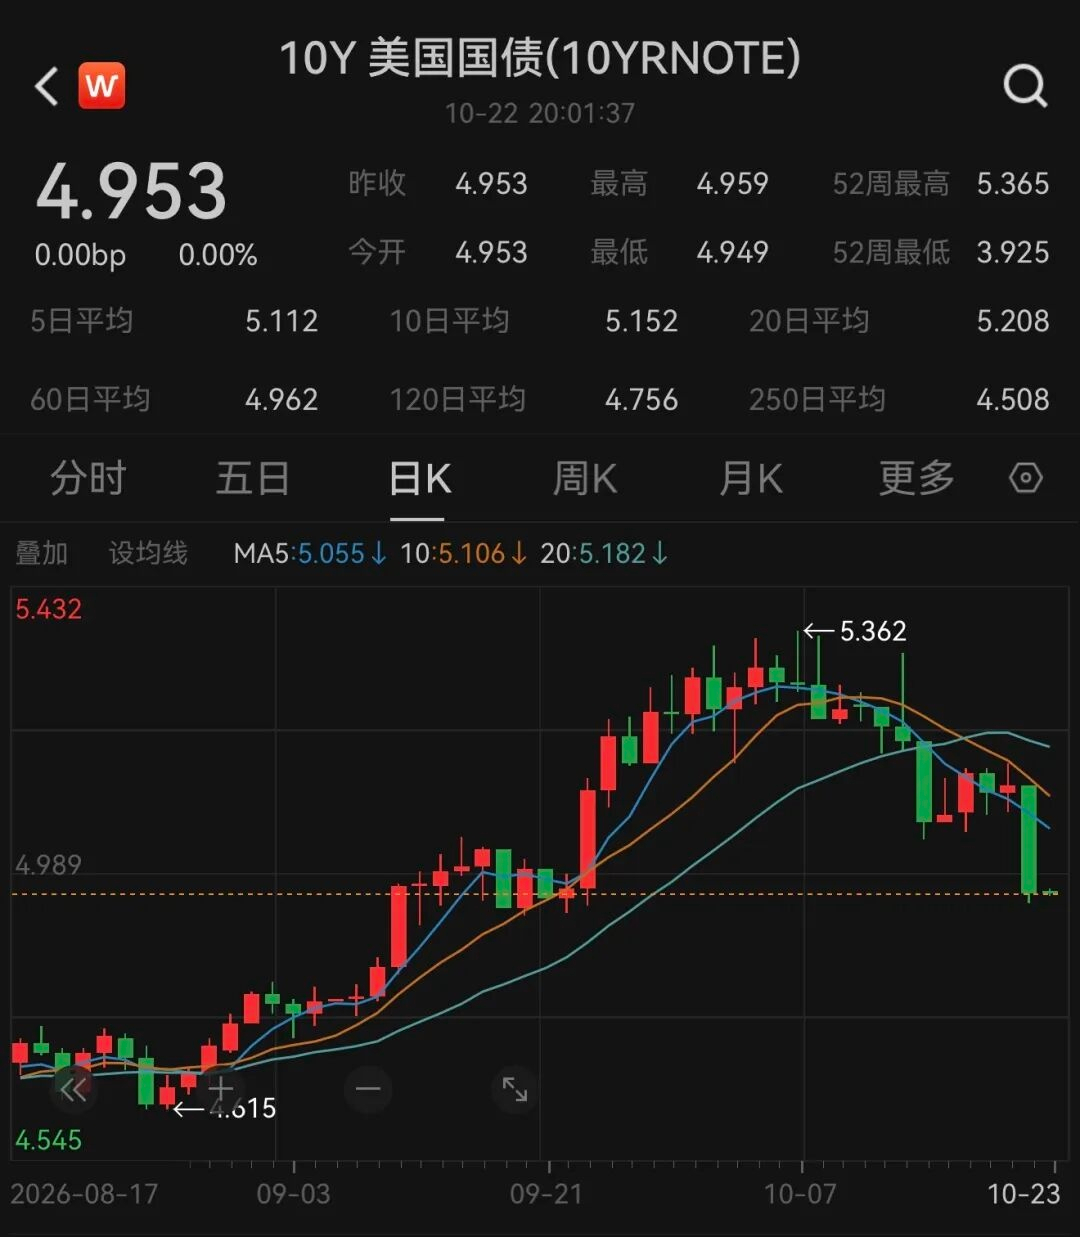
Zwischen Ölpreisen und Technologieaktien besteht kein direkter Ursache-Wirkungs-Zusammenhang, aber es gibt eine klare Übertragungskette: Eine höhere geopolitische Risikoprämie bei Energie → sinkende Inflationserwartungen werden unwahrscheinlicher → die Rolle langfristiger Zinsen als „sicherer Hafen“ wird gestärkt, während die Bewertungen von Wachstumsaktien mit langer Duration unter Druck geraten. Am selben Tag fiel die Rendite zehnjähriger US-Staatsanleihen unter 5 Prozent, die zweijährige sank um mehr als 16 Basispunkte, und Anleger strömten in Staatsanleihen. Aktien fielen, Anleihen stiegen, Rohöl legte zu – diese drei Preise erzählen dieselbe Geschichte: Der Markt bewertet gleichzeitig bestehende Angebotsschocks und eine Verschärfung der Finanzierungsbedingungen.
Die dritte schlechte Nachricht: Apple steigt – und der Grund dafür ist ausgerechnet, dass das Unternehmen „kaum in KI investiert“
Fast alle großen Technologiewerte schlossen im Minus. Apple legte dagegen um 1,23 Prozent auf 348,22 US-Dollar zu. Die Überschrift von Barron’s brachte es direkt auf den Punkt: Apples Cashflow-Motor macht das Unternehmen zu einem bei Anlegern beliebten KI-Hedge. Seit Anfang 2026 ist Apple um rund 28 Prozent gestiegen und zählt damit zu den größten Beitragsleistern zum Anstieg des S&P 500. Der Grund dafür ist gerade, dass das Unternehmen im Wesentlichen keine massiven Investitionen in KI-Infrastruktur getätigt hat.
Das heißt nicht, dass „Apple die KI gewonnen hat“. Vielmehr nimmt der Markt innerhalb des Technologiesektors eine harte Unterscheidung vor: KI-Anbieter, die Geld verbrennen, gegenüber Cash-Cows, die kein Geld verbrennen und deren Cashflows berechenbar sind. Meta, Nvidia, AMD und Micron stehen auf der ersten Seite; Apple, Coca-Cola, Procter & Gamble, Pfizer und Eli Lilly auf der anderen. Der chinesische A-Aktienmarkt bot nahezu ein Spiegelbild: Der ChiNext-Index fiel um mehr als 4 Prozent, CPO, Leiterplatten und Halbleiter verzeichneten die größten Verluste. Nur die Bereiche Telekommunikationsbetrieb, Banken und Öl legten an den beiden Börsen zu.
Der chinesische A-Aktienmarkt und die US-Märkte bewegten sich auffallend einheitlich: weg von Technologie- und Wachstumswerten, hinein in Banken, Öl, Telekommunikation, Staatsanleihen und defensive Konsumwerte. Das ist keine Geschichte über einzelne Länder, sondern eine gemeinsame Entscheidung globaler Anleger zum selben Zeitpunkt.
Die verborgene Linie: Die PHP-Schwachstelle ist keine Randnotiz, sondern das erste groß angelegte Beispiel für „KI-beschleunigte Angriffe“
Die vom Nutzer erwähnte PHP-Schwachstelle trägt die Kennungen CVE-2026-109618 und CVE-2026-109619. Beide haben einen CVSS-v4.0-Wert von 9,2 und ermöglichen die Ausführung von Remotecode: Angreifer könnten Server dazu bringen, schädlichen Code auszuführen, ohne sich anmelden oder ein Administratorkennwort kennen zu müssen.
Der Patch wurde am 21. Oktober veröffentlicht, doch Details zur Schwachstelle waren bereits vor der offiziellen Bekanntgabe durchgesickert. Der CTO von Cloudflare erklärte, dass die Zahl der Angriffsversuche innerhalb von 45 Minuten nach der Veröffentlichung auf Zehntausende und innerhalb von zwei Stunden auf Hunderttausende gestiegen sei, bevor sie schließlich Millionen erreichte. 32 Online-Dienste der britischen Regierung stellten den Betrieb ein, das digitale Identitätssystem DigiD der Niederlande wurde zeitweise abgeschaltet, und das japanische Finanzministerium, die nationale Steuerbehörde, Nomura Securities, Mitsubishi UFJ, All Nippon Airways und JR East ergriffen allesamt Notfallmaßnahmen. Daten von UptimeRobot zeigen, dass die Zahl der Ausfallwarnungen auf der Plattform am 21. Oktober von normalerweise etwa 3.300 pro Minute auf rund 37.000 hochschnellte. Bei den Warnmeldungen von Überwachungsknoten in Europa lag sie zeitweise beim etwa Zwanzigfachen des üblichen Werts.
Diese Schwachstelle gehört nicht deshalb auf die Liste der „schlechten Nachrichten“, weil sie an diesem Tag direkt die Börse abstürzen ließ – das tat sie nicht. Sondern weil sie eine strukturelle Verwundbarkeit offengelegt hat: Bei einem seit Jahren bestehenden Fehler in der grundlegenden Speicherverwaltung ist das Zeitfenster zwischen Offenlegung und massenhafter Bewaffnung im Zeitalter KI-gestützter Entdeckung und Ausnutzung von Schwachstellen auf Stunden geschrumpft. Die Infrastruktur des traditionellen Internets wird heute viel schneller als früher gescannt, sondiert und angegriffen. Die erste Reaktion von Regierungen, Banken und Unternehmen ist, den Betrieb vorsorglich einzustellen – denn das Risiko eines Weiterbetriebs könnte größer sein als der Schaden durch einen Ausfall.
Das bildete eine merkwürdige Entsprechung zur Marktstimmung an diesem Tag: Wenn die „Unsicherheit“ gleichzeitig aus geopolitischen Spannungen, der Finanzierung und dem grundlegenden Code kommt, versuchen Anleger nicht, die Risiken auseinanderzuhalten. Sie ziehen sich zunächst aus Bereichen zurück, in denen man Risiken erst auseinanderhalten muss.
Was für große Ereignisse stehen der Welt also bevor?
Es gibt kein einzelnes großes Ereignis. Eher sind in derselben Woche mehrere Kräfte aufeinandergeprallt:
Die militärische Uhr im Nahen Osten tickt, und der Ölpreis übersetzt geopolitische Risiken in Inflations- und Zinsdruck. Die Rechnung für die KI-Investitionen wird am Anleihemarkt Zeile für Zeile geprüft. Metas CDS und der negative freie Cashflow machen den zeitlichen Abstand zwischen „Investition“ und „Rendite“ unübersehbar. Und die Verwundbarkeit der grundlegenden Infrastruktur schlägt sich innerhalb weniger Stunden nieder – das „Technologierisiko“ ist damit kein abstrakter Begriff mehr.
Diese drei Dinge stehen nicht in direktem Ursache-Wirkungs-Zusammenhang, aber gemeinsam verändern sie das Risikobudget der Anleger. Wenn die Finanzierungskosten steigen könnten, die Energieversorgung unterbrochen werden könnte und selbst grundlegender Code, der seit mehr als einem Jahrzehnt läuft, über Nacht zur Angriffsfläche werden kann, fällt die Entscheidung von Hedgefonds mechanisch aus: Duration reduzieren, die Wartezeit auf Renditen verkürzen und Kapital in Bereiche umschichten, die schon jetzt Cashflow erzeugen und deren Zahlungsströme nicht von einer Erzählung über externe Finanzierung abhängen.
Apple, Coca-Cola, Banken, Öl und Staatsanleihen – die breit angelegte Stärke dieser „Old-Economy-Anlagen“ liegt nicht daran, dass sie plötzlich sexy geworden wären. Vielmehr ist es in einem Moment, in dem mehrere Unsicherheiten gleichzeitig zunehmen, zu einer seltenen Eigenschaft geworden, etwas halten zu können, ohne an allzu vieles glauben zu müssen.
Bei Technologieaktien liegt das Problem nicht darin, dass die Nachfrage verschwunden wäre. Jensen Huang sagt, die Nachfrage nach Rechenleistung sei weiterhin enorm – und das dürfte stimmen. Doch am Markt wurde an diesem Tag nicht gehandelt, ob jemand Chips braucht, sondern woher das Geld für die Chipkäufer kommt und wie lange es dauert, bis sich die Investition bezahlt macht. Wenn Anleihe- und Aktienmärkte gleichzeitig anfangen, diese Frage zu stellen, wird die Volatilität bei Technologieaktien nicht mit einem ordentlichen Quartalsbericht enden.
Wirklich im Blick behalten sollte man nicht, wie stark der Nasdaq an einem bestimmten Tag gefallen ist, sondern die kommenden Quartale: Kann Meta seinen freien Cashflow stabilisieren, während die Investitionsausgaben weiter steigen? Werden die Kreditspreads enger oder weiten sie sich weiter aus? Und können die „sicheren Hafen“-Käufe bei langfristigen Anleihen die Inflationserwartungen weiterhin dämpfen, falls der Ölpreis über 110 US-Dollar verharrt? Diese drei Faktoren bestimmen die Richtung der nächsten Marktbewegung stärker als jedes Gerücht über eine Zwangsliquidation.
$BTC $ETH $BNB