Gestern sagte ich: „Wenn die Bruttomarge nicht bei 33,1 % bleibt, erst einmal beobachten und nicht hinterherlaufen.“ Heute liegen die Zahlen auf dem Tisch.
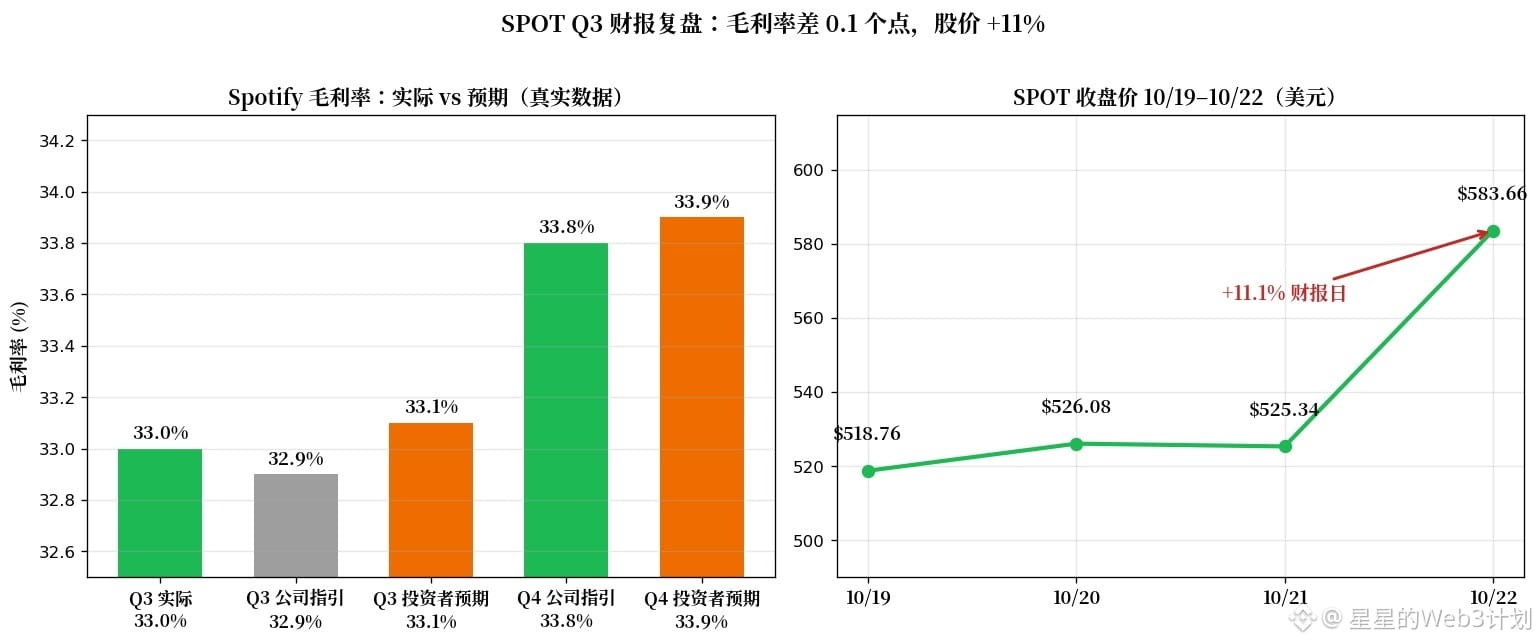
Der Q3-Bericht wurde am 22.10. vor US-Börsenöffnung veröffentlicht. Die Bruttomarge erreichte mit 33,0 % einen historischen Höchststand, lag aber 0,1 Prozentpunkte unter den Erwartungen der Anleger von 33,1 %.
Auch die Q4-Prognose verfehlte die Erwartungen um 0,1 Prozentpunkte: Das Unternehmen peilt 33,8 % an, die Anleger hatten 33,9 % erwartet.
Trotzdem stieg der Aktienkurs um 11 % und schloss am 22.10. bei 583,66 $. Der Markt belohnte zwei andere Kennzahlen.
Die Zahl der zahlenden Abonnenten lag bei 306 Mio.; netto kamen 6 Mio. hinzu – 1 Mio. mehr als in der eigenen Prognose des Unternehmens. Die Abonnentenbasis erholt sich also.
Die Prognose für das Q4-Betriebsergebnis liegt bei 820 Mio. € und damit über den Analystenerwartungen. Das Unternehmen traut sich, bereits in der Prognose einen Gewinn in Aussicht zu stellen.
Der Gewinn je Aktie von 2,48 € lag 0,33 € unter den Erwartungen. Hauptgrund waren Sozialabgaben (Lohnsteuern auf Vergütungen infolge von Kursschwankungen), die mit über 13 Mio. € zu Buche schlugen – ein einmaliger Störeffekt.
Ich denke, in der Berichtssaison wird belohnt, dass „die Wachstumssicherheit zurück ist“, nicht die erste Nachkommastelle: Abonnentenwachstum und Gewinnprognose übertrafen beide die Erwartungen, und der Markt sah über die 0,1 Prozentpunkte niedrigere Bruttomarge hinweg.
Meine Einschätzung ist hinfällig, wenn die tatsächliche Bruttomarge im Q4 unter 33,5 % fällt oder der Nettozuwachs bei den Abonnenten wieder unter 8 Mio. sinkt.
Streaming: Auf welcher Seite stehst du – ist Nutzerwachstum wichtiger oder die Gewinnmarge?
$SPOT $NFLX
#财报季 #Spotify
Dies stellt keine Anlageberatung dar. DYOR – eigene Recherche ist wichtig. Der Handel ist mit Risiken verbunden.
Der Q3-Bericht wurde am 22.10. vor US-Börsenöffnung veröffentlicht. Die Bruttomarge erreichte mit 33,0 % einen historischen Höchststand, lag aber 0,1 Prozentpunkte unter den Erwartungen der Anleger von 33,1 %.
Auch die Q4-Prognose verfehlte die Erwartungen um 0,1 Prozentpunkte: Das Unternehmen peilt 33,8 % an, die Anleger hatten 33,9 % erwartet.
Trotzdem stieg der Aktienkurs um 11 % und schloss am 22.10. bei 583,66 $. Der Markt belohnte zwei andere Kennzahlen.
Die Zahl der zahlenden Abonnenten lag bei 306 Mio.; netto kamen 6 Mio. hinzu – 1 Mio. mehr als in der eigenen Prognose des Unternehmens. Die Abonnentenbasis erholt sich also.
Die Prognose für das Q4-Betriebsergebnis liegt bei 820 Mio. € und damit über den Analystenerwartungen. Das Unternehmen traut sich, bereits in der Prognose einen Gewinn in Aussicht zu stellen.
Der Gewinn je Aktie von 2,48 € lag 0,33 € unter den Erwartungen. Hauptgrund waren Sozialabgaben (Lohnsteuern auf Vergütungen infolge von Kursschwankungen), die mit über 13 Mio. € zu Buche schlugen – ein einmaliger Störeffekt.
Ich denke, in der Berichtssaison wird belohnt, dass „die Wachstumssicherheit zurück ist“, nicht die erste Nachkommastelle: Abonnentenwachstum und Gewinnprognose übertrafen beide die Erwartungen, und der Markt sah über die 0,1 Prozentpunkte niedrigere Bruttomarge hinweg.
Meine Einschätzung ist hinfällig, wenn die tatsächliche Bruttomarge im Q4 unter 33,5 % fällt oder der Nettozuwachs bei den Abonnenten wieder unter 8 Mio. sinkt.
Streaming: Auf welcher Seite stehst du – ist Nutzerwachstum wichtiger oder die Gewinnmarge?
$SPOT $NFLX
#财报季 #Spotify
Dies stellt keine Anlageberatung dar. DYOR – eigene Recherche ist wichtig. Der Handel ist mit Risiken verbunden.