

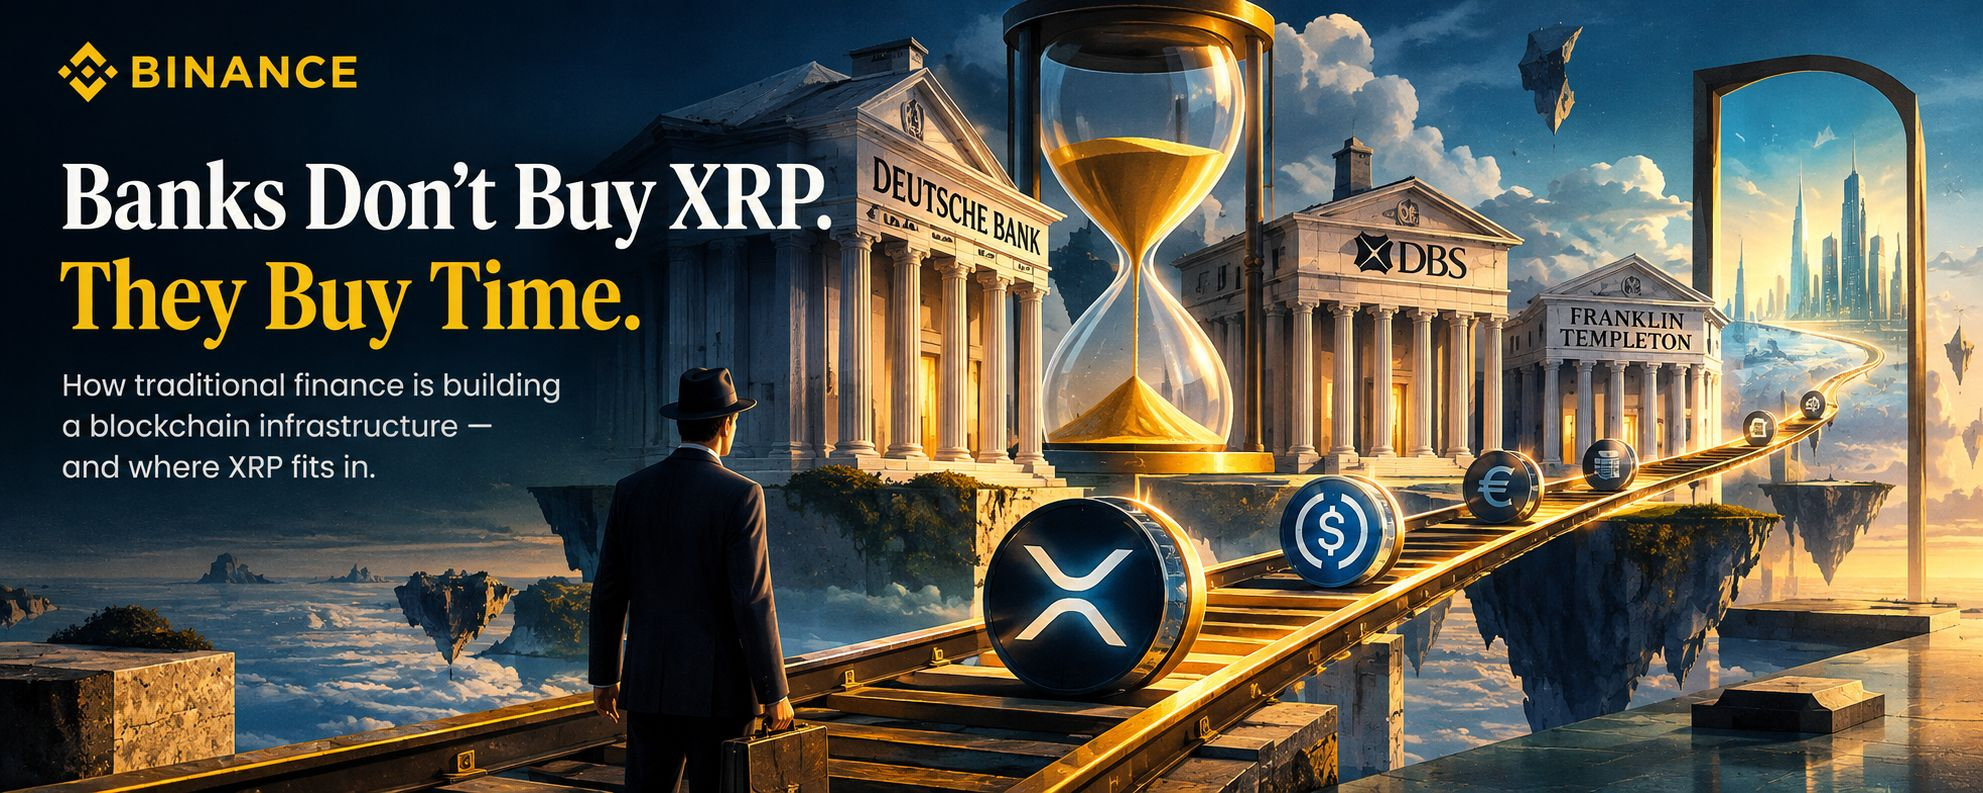
Franklin Templeton, Deutsche Bank и DBS показывают гораздо более важный тренд, чем очередной корпоративный интерес к криптовалютам: финансовая система начинает переносить на блокчейн не спекуляции, а саму механику денег.
Пока рынок смотрит на пятиминутные свечи XRP, банки заняты куда менее зрелищной работой.
Franklin Templeton уже использует XRP Ledger для токенизации своего сингапурского денежного фонда sgBENJI. В связке с DBS и Ripple токенизированный фонд может использоваться не только для торговли, но и потенциально как залог для получения ликвидности.
Это важная деталь.
Банк не превращает свой баланс в ставку на XRP. Он превращает блокчейн в инфраструктуру, где финансовый актив можно выпускать, передавать и использовать как обеспечение.
Deutsche Bank движется в том же направлении, только с другой стороны. Банк готовит запуск регулируемого хранения цифровых активов, а в 2027 году планирует расширение соответствующих услуг в азиатские финансовые центры. В дорожной карте также находятся токенизированные финансовые инструменты, депозиты и цифровые облигации.
И здесь появляется неудобный для крипторынка вопрос.
Что именно банки собираются покупать?
Ответ может оказаться гораздо менее романтичным, чем хотелось бы держателям токенов.
Банкам нужны не «криптовалюты будущего». Им нужны более быстрые расчёты, программируемые активы, круглосуточная ликвидность, автоматическое управление залогом и меньше ручной сверки между десятками посредников.
Именно это делает токенизацию интересной.
Токенизированная облигация — это не просто облигация с красивым цифровым сертификатом. При правильной инфраструктуре выпуск, передача прав собственности, расчёт и управление обеспечением могут происходить практически в одной системе.
IMF отмечает, что токенизация способна объединить функции, которые сегодня выполняются разными участниками финансовой инфраструктуры. Но одновременно она переносит часть рисков с традиционных посредников на код, платформы и новую рыночную инфраструктуру.
Поэтому главный вопрос ближайших лет будет звучать не так: «Какая криптовалюта вырастет первой?»
Он будет звучать гораздо скучнее:
«На каком блокчейне финансовым институтам дешевле и безопаснее проводить операции?»
Вот здесь начинается настоящая конкуренция.
XRP Ledger получает один важный аргумент: его уже используют для токенизированных финансовых продуктов, а вокруг него формируется связка из Franklin Templeton, DBS и Ripple. Но это ещё не означает, что весь будущий рынок токенизации достанется XRPL.
Наоборот. Конкуренция только начинается.
Ethereum, публичные и приватные сети, банковские распределённые реестры и специализированные инфраструктурные платформы будут бороться не за внимание розничного трейдера, а за гораздо более ценный ресурс — институциональный поток.
И это меняет взгляд на XRP.
Возможно, самый важный вопрос для токена XRP заключается не в том, сколько банков когда-нибудь купят сам XRP.
Вопрос в другом: сколько операций банковской инфраструктуры действительно будет использовать XRP как расчётный актив.
Это две совершенно разные ставки.
Можно построить огромную финансовую инфраструктуру на XRP Ledger и при этом получить гораздо меньший эффект для самого токена, если расчёты будут проходить преимущественно через стейблкоины, токенизированные депозиты и другие формы цифровых денег.
Но есть и обратная сторона.
Если токенизация действительно станет массовой, потребность в нейтральных, круглосуточных и программируемых расчётах будет расти. Тогда инфраструктура, которая сегодня выглядит экспериментом, может постепенно превратиться в финансовую железную дорогу.
И банки уже начали строить её.
Пока рынок спорит, будет ли XRP стоить $3 или $5, финансовая индустрия задаёт куда более фундаментальный вопрос:
кто будет владеть рельсами, по которым завтра будут двигаться триллионы токенизированных долларов?
И, возможно, именно этот вопрос окажется для XRP важнее самой цены XRP.
#XRP #XRPL #Tokenization #RWA #Blockchain #DigitalAssets #Banking #SpecialOpinion