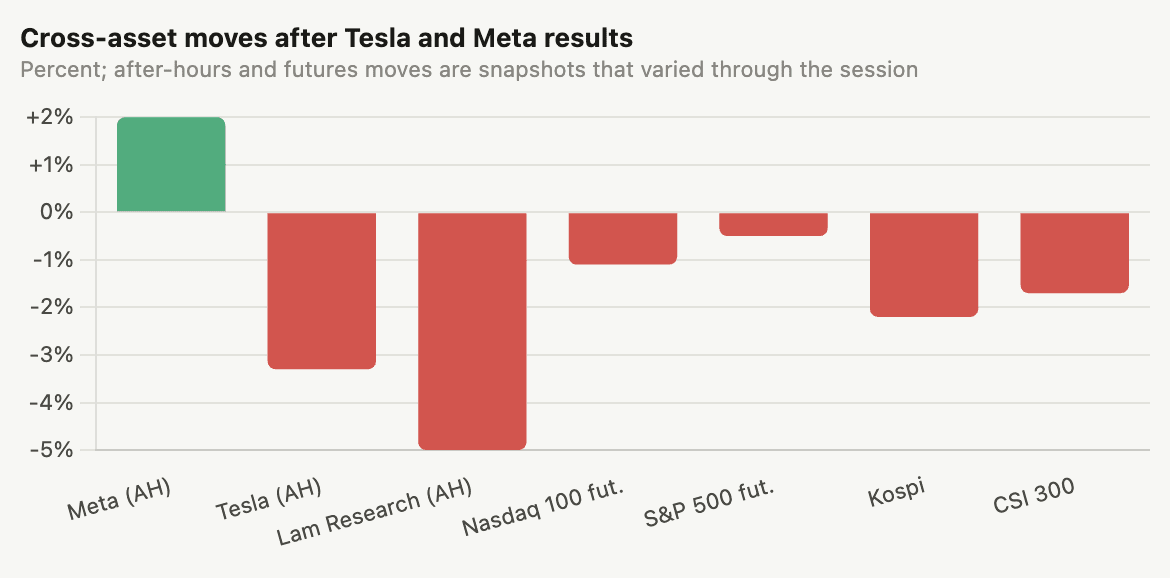
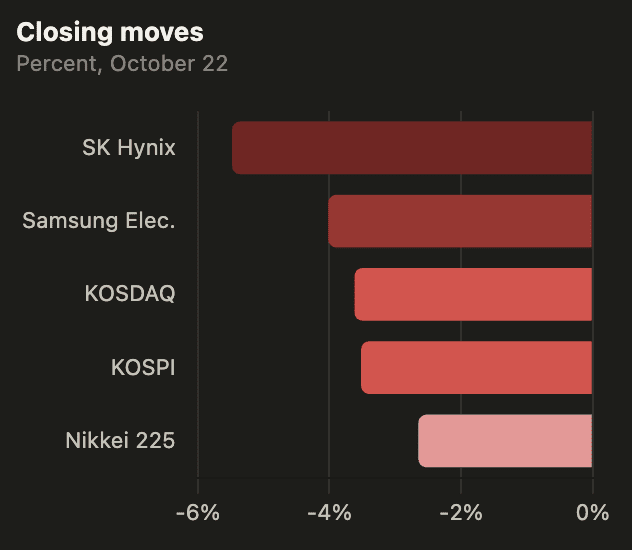
Bitcoin durchbrach am späten Mittwoch die Marke von 84.000 $ – die Marke, an der der Kurs zuvor dreimal abgeprallt war –, stieg auf 84.800 $ und fiel dann innerhalb von sechs Stunden um 2.200 $ auf 82.600 $. Meta übertraf die Q3-Schätzungen (Umsatz 64,6 Mrd. $ gegenüber 63,3 Mrd. $, Mittelwert der Q4-Prognose mit 74,5 Mrd. $ über den Konsensschätzungen) und hob die Untergrenze seiner Investitionsausgaben auf 135 Mrd. $ an. Tesla übertraf die EPS-Erwartungen (0,48 $ gegenüber 0,44 $), senkte jedoch die Investitionsausgaben für das Gesamtjahr von 25 Mrd. $ auf 20 Mrd. $ – dies wurde als Zeichen dafür gewertet, dass sich Optimus und Cybercab verzögern. Nasdaq-100-Futures: -1,1 %. Der KOSPI schloss auf dem niedrigsten Stand seit April und gab um 3,52 % auf 5.533 Punkte nach; SK Hynix verlor 5,5 %. Der Nikkei sank um 2,65 % auf 62.908 Punkte. Chinas CSI 300 trat in einen Bärenmarkt ein – nach zehn wöchentlichen Verlusten in Folge liegt er 20 % unter seinem Juni-Hoch. Bitcoin-ETFs verzeichneten über drei Tage Zuflüsse von 1,08 Mrd. $, allerdings bei 86 Mio. $ pro Tag – einem Drittel des Tempos der vorherigen starken Rally.
Bitcoin gibt den Anstieg über 84.000 $ wieder ab, da Teslas Kürzung der Investitionsausgaben und Metas Ausgaben die Nervosität rund um KI nicht beruhigen
Bitcoin stieg am späten Mittwoch über 84.000 $ – die Marke, an der der Kurs am 13., 14. und 20. Oktober gescheitert war –, erreichte einen Höchststand von 84.800 $ und fiel dann innerhalb von sechs Stunden um 2,6 % auf etwa 82.600 $. Der Ausbruch hielt nur eine Handelssitzung an. 82.500 $ ist die Unterstützungsmarke, auf die QCP Anfang Oktober hingewiesen hatte; laut CryptoQuant liegt die nächste wichtige Unterstützung bei 70.000 $. Durchwachsene KI-Ergebnisse ließen die Nasdaq-100-Futures um 1,1 % und die S&P-500-Futures um 0,5 % fallen – der Markt wertete Teslas Kürzung der Investitionsausgaben als Ausführungsrisiko für Optimus und Cybercab, Metas Ausgabenuntergrenze von 135 Mrd. $ als anhaltenden Investitionsdruck. ZEC +3 % auf etwa 1.290 $, XRP +<1 %; HYPE -3 %, DOGE -2 %, SOL -1 %. Chinas CSI 300 fiel in einen Bärenmarkt (-20 % gegenüber dem Höchststand im Juni, zehn wöchentliche Rückgänge in Folge), während Alibaba einen breit angelegten Ausverkauf von Tech-Aktien anführte. Der KOSPI fiel im Tagesverlauf um 2,2 %, Samsung und SK Hynix gaben nach.
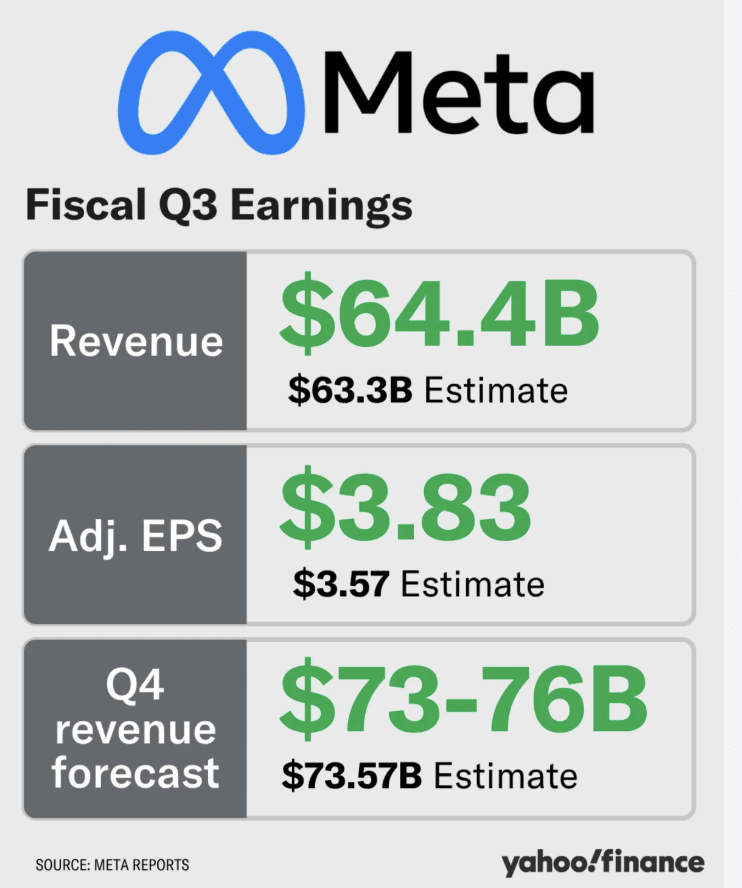
Meta übertrifft im dritten Quartal die Umsatzerwartungen und gibt starken Ausblick für das vierte Quartal
Meta-Umsatz im dritten Quartal: 64,6 Mrd. $ (+26 % im Jahresvergleich, gegenüber erwarteten 63,3 Mrd. $). Nettogewinn: 9,86 Mrd. $ (3,83 $ je Aktie) gegenüber 2,71 Mrd. $ (1,05 $ je Aktie) ein Jahr zuvor. Ausblick für das vierte Quartal: 73–76 Mrd. $ (Mittelwert 74,5 Mrd. $ gegenüber einem Konsens von 73,7 Mrd. $). Muse: mehr als 10 Mio. Konten in den USA und Kanada; Zuckerberg erwartet, dass sich die Kosteneffizienz im kommenden Jahr um mehr als das Zehnfache verbessert, bevor die Umsatzbereiche eine relevante Größenordnung erreichen. Die Spanne der Investitionsausgaben wurde auf 135–145 Mrd. $ angehoben (Untergrenze von 130 Mrd. $ erhöht). Neue stimmrechtslose Aktien der Klasse C genehmigt (Ausschüttung im Verhältnis 1:1 im Januar 2027), wodurch sich die Zahl der ausstehenden Aktien verdoppelt, während Zuckerberg die Kontrolle behält – der Mechanismus zur Finanzierung der KI-Infrastruktur, ohne die Stimmrechte zu verwässern. Gesamtausgaben: 51,6 Mrd. $ (+68 % im Jahresvergleich, einschließlich einer Rückstellung für einen Vergleich in einem Rechtsstreit über mehrere Bundesstaaten). Für Reality Labs wird erwartet, dass sich die Verluste 2027 auf etwa 15 Mrd. $ verringern. Neues rechtliches Risiko: Ein Richter in New Mexico ordnete an, dass Meta 25 Mrd. $ zahlen muss – die höchste jemals gegen das Unternehmen verhängte Geldstrafe –, nachdem eine Jury das Unternehmen für schuldig befunden hatte, Nutzer über den Datenschutz bei Facebook getäuscht zu haben. Meta nachbörslich +2,5 %.
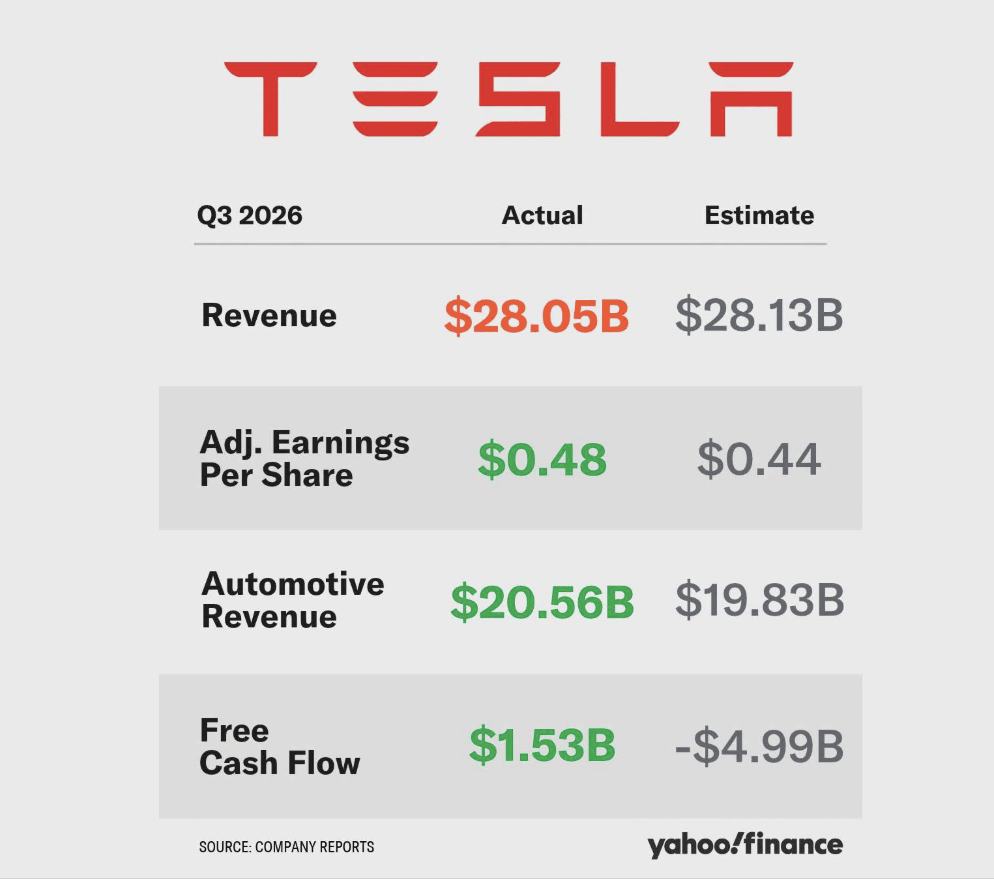
Tesla übertrifft die Gewinnschätzungen, während der freie Cashflow ins Plus dreht
Tesla im dritten Quartal: Umsatz 28,05 Mrd. $ (gegenüber erwarteten 28,13 Mrd. $), bereinigter Gewinn je Aktie 0,48 $ (gegenüber 0,44 $), bereinigtes EBITDA 3,90 Mrd. $ (gegenüber 3,66 Mrd. $). Der Umsatz im Autogeschäft sank im Jahresvergleich um 3 % auf 20,56 Mrd. $, bedingt durch niedrigere durchschnittliche Verkaufspreise und Engpässe bei der Batterieversorgung. GAAP-Nettogewinn: 787 Mio. $ (-43 % im Jahresvergleich). Freier Cashflow: 1,53 Mrd. $ gegenüber einem erwarteten Mittelabfluss von 4,92 Mrd. $ – die echte positive Überraschung. Die Investitionsausgaben für das Gesamtjahr wurden von 25 Mrd. $ auf 20 Mrd. $ gesenkt; Finanzvorstand Taneja sagte, die Investitionen würden hauptsächlich aus operativen Cashflows finanziert. Der Markt wertete die Kürzung als Zeichen dafür, dass die Hochläufe von Optimus und Cybercab sich verzögern, und nicht als disziplinierten Kapitaleinsatz. Auslieferungen: 486.532 (-2 % im Jahresvergleich, über dem Konsens von 463.000). Optimus: Die Produktion in Fremont hat begonnen. FSD-Abonnenten: 1,74 Mio. Ziel für die KI-Trainingskapazität: 400 MW bis Jahresende. Tesla hält unverändert 8.430 BTC (bei aktuellen Kursen 972 Mio. $). Fusion von SpaceX und Tesla: Auf Wunsch der Aktionäre wurden Sonderausschüsse aus unabhängigen Verwaltungsratsmitgliedern gebildet; Musk: „Ich glaube nicht, dass wir unbedingt davon ausgehen sollten, dass … es sicher ist.“
Der KOSPI schloss bei 5.533,77 (-3,52 %, -201,89 Punkte) – dem niedrigsten Schlussstand seit April und 39,3 % unter seinem Rekord aus dem Juni. SK Hynix -5,48 %, Samsung -4,02 %; Institutionelle Anleger verkauften netto Aktien im Wert von 464,1 Mrd. Won. Der KOSDAQ sank um 3,62 % auf 764,1. Die Bank of Korea beließ ihren Leitzins am selben Tag bei 3,00 % – an einem Handelstag, an dem Sorgen über KI-Investitionsausgaben den Speichersektor erneut belasteten, kam also keine Entlastung von der Zentralbank. Der Nikkei 225 fiel um 2,65 % auf 62.907,84 und schloss damit erstmals seit dem 14. September unter 63.000. Der KOSPI hat in diesem Jahr bereits zehn Handelsunterbrechungen ausgelöst, seit seinem Rekord im Juni 39,3 % verloren und im dritten Quartal das schlechteste Quartal seit Q1 2020 verzeichnet. Der Index preist eine strukturelle Neubewertung der Nachfrage nach KI-Speichern ein, keine vorübergehende Korrektur.
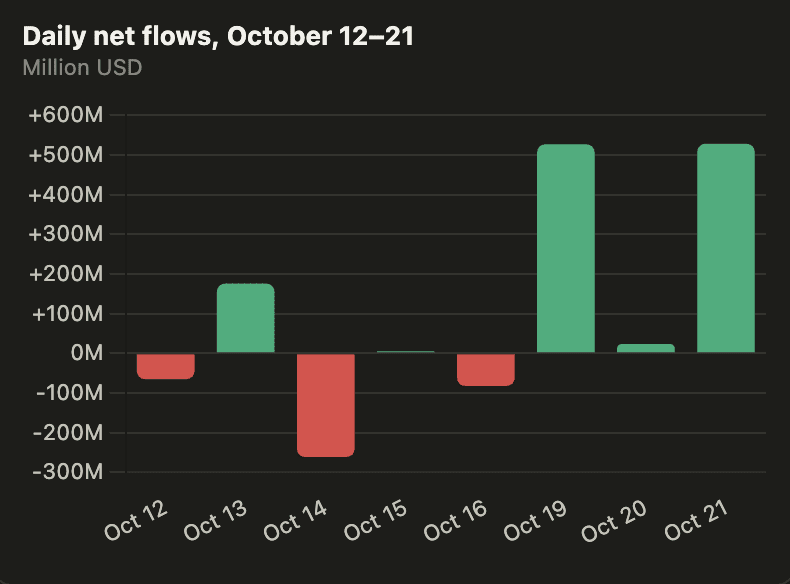
ETF-Zuflüsse über drei Tage: Montag 526,6 Mio. $ (IBIT 665,2 Mio. $, FBTC -83,6 Mio. $, GBTC -54,9 Mio. $), Dienstag 23 Mio. $, Mittwoch 528 Mio. $ (IBIT 235 Mio. $, FBTC 213 Mio. $). Nettosaldo im Oktober: etwa 461 Mio. $ im Plus; damit die Kehrtwende nach Abflüssen von 615 Mio. $ am 16. Oktober. Seit Jahresbeginn: 1,34 Mrd. $. Ether-ETFs am Mittwoch +15 Mio. $ (damit endete eine Serie von fünf Handelstagen mit Abflüssen); Solana-ETFs +585.000 $ (Ende einer Serie von 13 Handelstagen); XRP-ETFs +709.000 $. Der Vergleich des Tempos ist die analytisch wichtige Zahl: Bei den drei vorherigen starken Bitcoin-Rallys (Jan.–März 2024, Aug.–Dez. 2024, Apr.–Juli 2025) lag der Durchschnitt bei 235 Mio. $ pro Tag; auf je fünf Tage kam ein Tag mit mehr als 500 Mio. $, insgesamt gab es sechs Tage mit mehr als 1 Mrd. $. Seit dem 1. Juli wurde der aktuelle Kurs von 83.500 $ (+39 % gegenüber 60.000 $) von Zuflüssen in Höhe von 86 Mio. $ pro Tag begleitet – ein Tag mit mehr als 500 Mio. $ auf je elf Tage und kein einziger Tag mit mehr als 1 Mrd. $. Giottus-CEO Subburaj: Die institutionelle Nachfrage zeigt erste Anzeichen einer Verbesserung, doch die Zuflüsse bleiben volatil; anhaltende Zuflüsse sind nötig, um eine stärkere Erholung zu bestätigen.