


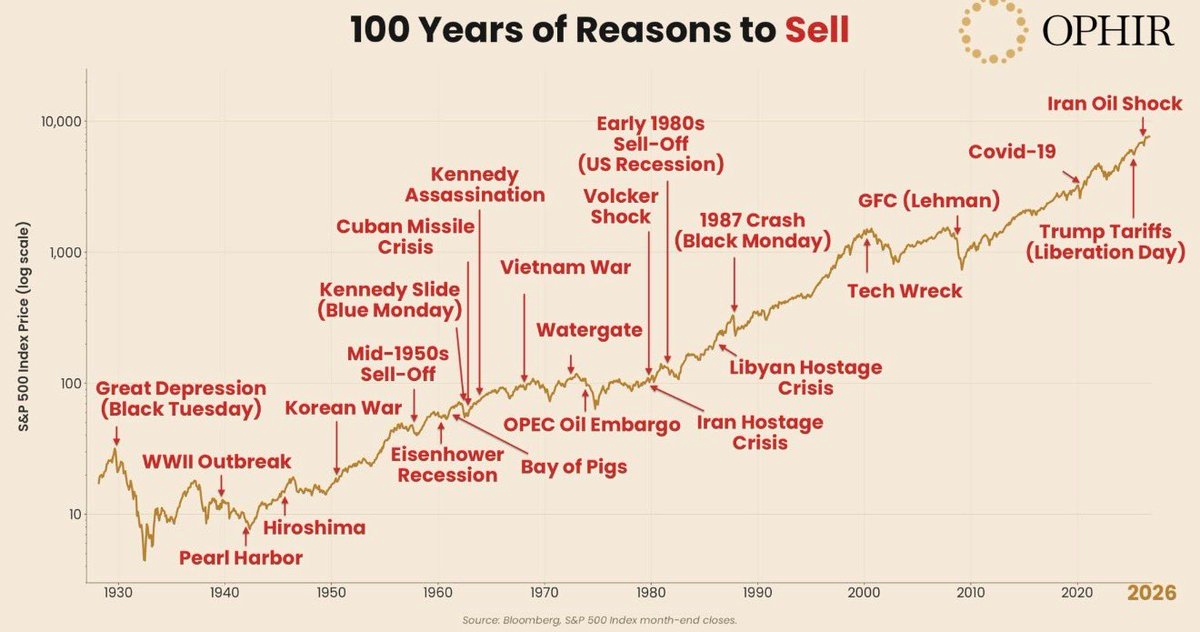
Die Grafik zeigt mehr als 25 Ereignisse, die jeweils einen „logischen Grund zum Verkaufen“ boten: die Große Depression, den Zweiten Weltkrieg, die Kubakrise, das Ölembargo, den Börsencrash von 1987, die Dotcom-Blase, den Zusammenbruch von Lehman Brothers, COVID, Zölle und den iranischen Ölschock.
Trotz all dieser Ereignisse ist der S&P 500 von etwa 17 Punkten im Jahr 1928 auf heute mehr als 7.700 Punkte gestiegen.
Doch die tiefere Erkenntnis geht über „der Markt steigt immer“ hinaus. Die Daten erzählen eine genauere Geschichte.
1. Kursrückgänge sind die Regel, nicht die Ausnahme
• Der Index erzielte seit 1928 eine annualisierte Rendite von ungefähr 10 %.
• In etwa 73 % der Kalenderjahre schloss er höher.
• Dennoch kam es in 62 % der Jahre innerhalb des Jahres zu einer Korrektur von mindestens 10 %, wobei der durchschnittliche Rückgang vom Höchststand innerhalb des Jahres rund 16 % betrug.
Die Lehre daraus: Volatilität ist der Preis für Renditen, kein Beweis dafür, dass der Markt nicht funktioniert.
2. Die Erholungszeiten unterscheiden sich von Krise zu Krise
• Große Depression: ein Rückgang von etwa 82 %. Anleger mussten bis 1945 warten, um ihre Verluste auszugleichen – selbst bei reinvestierten Dividenden.
• Finanzkrise 2008: ein Rückgang von etwa 57 %, Erholung 2013.
• COVID-19 im Jahr 2020: ein Rückgang von etwa 34 % innerhalb von 33 Tagen, gefolgt von einer Erholung innerhalb von fünf Monaten.
• Zölle 2025: ein Rückgang von etwa 19 %, gefolgt von einer Erholung innerhalb von ungefähr drei Monaten.
Die Lehre daraus: Niemand weiß im Voraus, wie lange eine Krise dauern wird. Deshalb ist Ihr Anlagehorizont wichtiger als Ihre Fähigkeit, die Zukunft vorherzusagen.
3. Die Kosten eines Ausstiegs können höher sein als die Kosten eines Kursrückgangs
Daten von J.P. Morgan zufolge wuchs eine von 2006 bis 2025 in den S&P 500 investierte Summe von 10.000 $ auf 80.619 $.
Wurden jedoch nur die 10 besten Handelstage verpasst – etwa 0,2 % aller Handelstage –, sank der Endwert auf 35.866 $.
Die Ironie? Die meisten der besten Tage lagen innerhalb von zwei Wochen nach den schlechtesten Tagen – genau dann, wenn die Angst am größten war.
4. Das größte Problem ist das Verhalten, nicht allein der Markt
2024 erzielte der durchschnittliche Anleger in Aktienfonds eine Rendite von 16,5 %, während der Index selbst um 25 % zulegte.
Der Markt hat diese Lücke nicht verursacht. Sie entstand durch die Entscheidungen der Anleger, einzusteigen und auszusteigen.
Ein wichtiger methodischer Vorbehalt:
Die Grafik zeigt nur den US-Markt, der historisch zu den erfolgreichsten Märkten zählt – ein klassisches Beispiel für Survivorship Bias. Außerdem wird die Inflation nicht berücksichtigt.
Die Lehre lautet also nicht: „Kauf irgendetwas und behalte es für immer.“
Sondern:
Diversifikation + ein langer Anlagehorizont + ein schriftlicher Plan, an den Sie sich in Panik halten, statt ihn mitten in der Panik zu erstellen.
Das Wichtigste in Kürze:
Schlagzeilen beantworten die Frage: „Was passiert gerade?“
Doch langfristige Renditen hängen von einer anderen Frage ab:
„Kann ich aushalten, was gerade passiert?“
