Eine Strafe in Milliardenhöhe im Nacken – Meta legte einen Quartalsbericht vor, der die Leerverkäufer verstummen ließ.
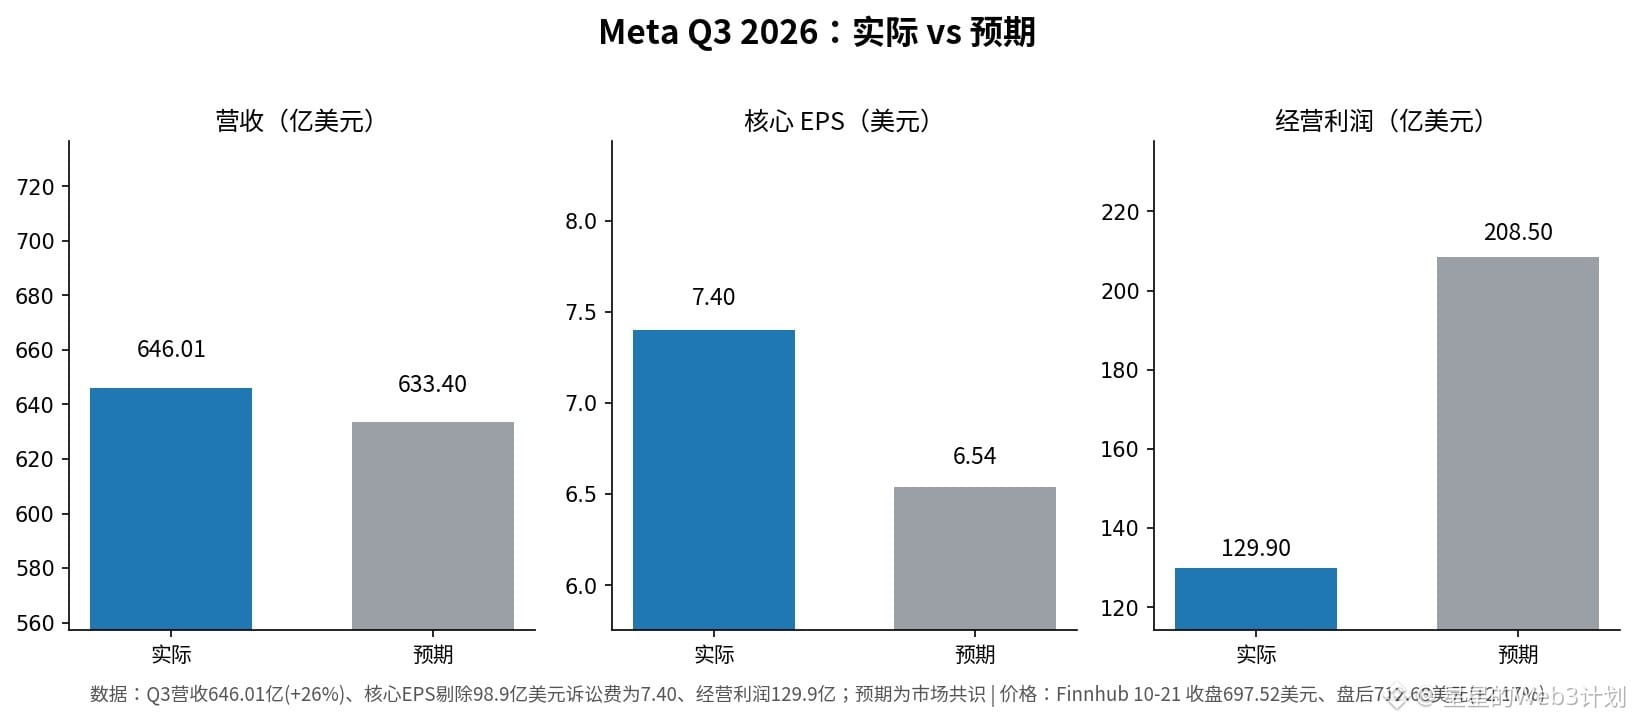
Der Umsatz im Q3 lag bei 64,601 Milliarden US-Dollar, ein Plus von 26 % gegenüber dem Vorjahr und über den erwarteten 63,34 Milliarden.
Die 9,89 Milliarden US-Dollar für den Vergleich im Jugendklageverfahren schlugen voll zu Buche: Der Betriebsgewinn betrug nur noch 12,99 Milliarden und lag damit deutlich unter den erwarteten 20,85 Milliarden.
Ohne die Strafe lag der Kern-EPS bei 7,40 US-Dollar und damit weit über den erwarteten 6,54 US-Dollar.
Die Zahl der Werbeeinblendungen stieg um 10 %, der durchschnittliche Werbepreis um 14 % – KI-gestützte zielgenaue Werbung bringt Werbekunden tatsächlich dazu, mehr Geld auszugeben.
Für Q4 stellt Meta einen Umsatz von 73 bis 76 Milliarden US-Dollar in Aussicht; der Mittelwert liegt über den erwarteten 73,57 Milliarden.
Zuckerberg kündigte zugleich für den 2. Januar 2027 einen Aktiensplit im Verhältnis 2:1 sowie die Ausgabe von stimmlosen Aktien der Klasse C an: Der Kuchen lässt sich teilen, aber an den Stimmrechten ändert sich kein Jota.
Nachbörslich legte die Aktie zeitweise fast 4 % zu, gab bis 20:00 Uhr US-Ostküstenzeit aber wieder nach und notierte bei 712,68 US-Dollar (+2,17 %). Nach fünf Verlusttagen kann sie erst einmal durchatmen.
Ich würde diese Erholung zunächst als technische Gegenbewegung betrachten und beobachten, statt hinterherzulaufen. Der Punkt, an dem die Erholung ihre Gültigkeit verliert, ist klar: Wenn das Werbewachstum im Q4 nachlässt oder die Obergrenze der Investitionsausgaben für 2027 erneut angehoben wird, dürfte dieser Anstieg nur von kurzer Dauer sein.
Welche Erzählung überzeugt dich mehr: „Kerngewinn + Aktiensplit“ – oder erst urteilen, wenn die Obergrenze der Ausgaben für 2027 feststeht?
$META $QQQ
#Meta财报 #AI资本开支
Dies ist keine Anlageberatung. DYOR – der Handel ist mit Risiken verbunden.